Noticia País
Bitrán: “Con este mayor nivel de producción, la cuota de litio a SQM se le acaba en 2021”


Eduardo Bitran apunta al alza de producción anunciado por la empresa, que agotaría dicha cuota antes de 2030, cuando expira el contrato. Insiste en que Julio Ponce mantiene el control de la minera y que por ello no hay posibilidad de acuerdo.
.
.
La Tercera publicó hoy una entrevista del vicepresidente de Corfo, Eduardo Bitran, vicepresidente de la Corfo, no hay otra opción. Si Julio Ponce no cede el control que, asegura, hoy mantiene en SQM, la posibilidad de alcanzar un acuerdo sobre los contratos de arriendo en el Salar de Atacama es nula y la cuota de litio de la compañía se agotará en cuatro años, tras el aumento de producción de 31% (15 mil toneladas) anunciado este mes.
Bitran estuvo en un road show del litio chileno en Alemania, del que llegó esta semana con novedades como el alto interés de multinacionales por instalar plantas de cátodos de litio, parte esencial de las baterías de litio de los autos, en el norte del país (ver nota secundaria). Asegura que hay un “hambre mundial” por el mineral y cree que Chile puede ser líder global en este sector en 2035.
Habla de ‘hambre mundial’ por litio, pero hay un segundo actor en el Salar, SQM, que ha dicho que tiene la capacidad para producir en las mismas condiciones que Albemarle, con quien la Corfo acaba de suscribir un acuerdo. ¿Por qué no hacerlo?
Al 2035 vamos a tener entre 1,2 millón y 1,5 millón de tonelada de demanda mundial de carbonato de litio. Solo en el Salar, podríamos producir 480 mil toneladas, si sumamos los otros salares que se van a explotar en la zona de Atacama. Podríamos ser, al 2035, el 40% de la oferta mundial.
¿Qué pasa con el contrato con SQM?
El país tiene un dilema complejo. Tenemos a SQM controlada por Julio Ponce Lerou, y que esa empresa bajo el control de Julio Ponce Lerou, ha tenido un comportamiento, como socio de Corfo, que no es compatible con los mínimos estándares internacionales y que nos genera un riesgo enorme. En primer lugar, simplemente por el incumplimiento de los contratos con la propia Corfo.
Lo básico es cumplirlo y no tener comportamientos hostiles y agresivos como haber solicitado concesiones superpuestas con las nuestras, que somos el dueño del Salar.
Estamos convencidos de que mientras Julio Ponce Lerou siga siendo el controlador, SQM no va a cambiar. Por lo tanto, él ha generado una cultura que ha permeado la organización, y yo he señalado que es una cultura de impunidad. Mientras siga siendo controlador, con Corfo, no hay ningún acuerdo. Al menos este gobierno.
Usted habla de la electromovilidad, una industria que movería unos US$ 6.000 millones, ¿Eso se puede hacer sin SQM?
Tenemos otros problemas. Ellos tienen cuota de litio, y con la expansión de producción que acaban de anunciar, si ellos van al full de producción, del orden de 70 mil toneladas, con este mayor nivel de producción, la cuota de litio a SQM se le acaba el 2021.
¿Y qué pasa después?
Imagínese la situación de Chile. Del 2020 hasta el 2030, que se termina el contrato, no va a haber producción de litio en el 75% del Salar.
Entonces, ¿qué se hace?, ¿se espera hasta el 2030 sin producir?
Si este señor no pierde el control, con esta administración no hay nada que hacer.
Pero pensando en el 2035, como propone usted, ¿qué se hace con ese 75% del Salar?
Con esta empresa, con ese controlador, es pan para hoy, hambre para mañana.
O sea si el 2021, Ponce no vende, SQM deja de producir…
Yo no voy a estar acá el 2021, es un tema que tendrán que resolver las próximas autoridades.
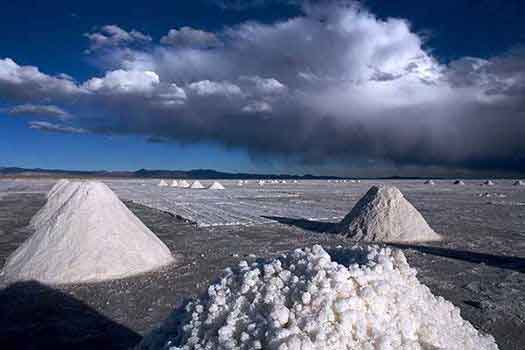
Usted puede negociar ahora…
El costo para el país es muy alto, por lo tanto está en el mejor interés de Chile que efectivamente este señor pierda el control.
Dados estos plazos. ¿están negociando con apuro?
¿Negociando con quién? ¿No están negociando con ustedes?
No. Lo que hay es un proceso arbitral y dentro del proceso tenemos vínculos con la contraparte, obviamente. Y cada vez que hay temas, con el arbitro presente, ahí los discutimos.
Pero estuvieron negociando vender una parte y se cayó por el conflicto con Corfo…
Había un proceso de compra de una empresa Tianqi que no resultó por buenas razones, porque violaba la ley de OPA. Si usted quiere vender el control, tiene que aplicar esa ley.
¿Tampoco lo convence el acuerdo con Potash?
Eso es transitorio.
Se lo pregunto de otra forma, ¿ustedes quieren que Chile sea líder mundial de litio?
Yo veo una oportunidad extraordinaria para el país…
…Y SQM quiere seguir explotando, ¿no hay un punto de conciliación por el bien de los dos?
Mientras Ponce Lerou sea el controlador, no hay, por lo menos mientras yo esté en Corfo, nada que hacer.
Con el nuevo acuerdo con Potash, Ponce ya no tiene el voto dirimente, ¿eso no es decisivo?
Eso es transitorio y lo cambia cuando quiere. Este tema tiene que ser irreversible. Si no hay un cambio en la estructura de propiedad no hay nada que hacer.
¿Cree que SQM, después de las platas políticas y sanciones ambientales, no ha cambiado el gobierno corporativo?
El último caso ambiental fue recién. Ahora, el cambio que hicieron va en la dirección correcta, pero ¿quién garantiza que se mantiene?
¿En qué sentido va en la dirección correcta?
Que le quita el poder al acuerdo de Kowa con Pampa, que era un tema complicadísimo. El deshacer eso es bueno, pero es transitorio.
Algunos le critican que Corfo está violando el Estado de derecho con esta solicitud…
Todo lo que hemos hecho está dentro del Estado de derecho. Tenemos un contrato que establece que cuando tenemos diferencias, el procedimiento arbitral es el que rige, y simplemente hemos ido por el contrato, al arbitraje, para resolver nuestras disputas.
¿Pero es legítimo que usted le pida vender, y “ahora”, como lo ha dicho?
Por favor, lo que nosotros tenemos hoy día con Albemarle es una alianza estratégica y lo que hacen los Estados, cuando hacen una alianza estratégica, es más, cuando contratan una concesión de obra pública, es asegurarse de que la empresa que estás contratando tenga los mínimos estándares éticos, de compliance, cumpla con las normas. Hay una serie de incumplimientos de SQM que, a pesar de todo lo que hemos conocido además del tema de la política, se reitera. Hoy hay acusaciones de la Superintendencia de Medio Ambiente, de falta gravísima.
Teniendo este escenario, ¿es responsable que SQM aumente su nivel de producción un 31%?
A mí no me corresponde hacer un juicio sobre la estrategia comercial de ellos. Lo que uno ve es que el precio se disparó en el mercado internacional, y puede ser que por esa razón ellos están decidiendo anticipar producción. Pero efectivamente, en un contexto de litigio, van a tener un problema porque el 2021 se van a quedar sin cuota.
¿Ve un cambio de tono desde SQM, por esta urgencia que tienen?
Sí, he visto un cambio de tono de la administración. Pero eso no es suficiente para darle garantías al país de que esto va a cambiar de verdad para adelante.
Si Ponce vende el control hoy, ¿podría replicarse el contrato con Abemarle con SQM?
Lo que le puedo decir es que el piso a futuro, en el contexto de un gobierno corporativo de SQM que dé plenas garantías, y una estructura accionaria donde efectivamente este señor no tiene el control, es el acuerdo con Albemarle.
.
“Queremos desarrollar una industria de cátodos de litio”
¿A qué fue a Alemania?
Tenemos la firme voluntad de promover la generación de valor agregado a partir del litio que nosotros producimos, porque hay ventajas que son objetivas. La principal es que en el desarrollo de los autos eléctricos aparece un componente clave, los cátodos de las baterías, que requieren un alto componente de litio.
¿Producir el cátodo final, o vender la materia prima como se hace hoy?
No, el cátodo final que después se incorpora en una celda. Y en una primera etapa, quisiéramos que en Chile se produzca cátodo. Para dar una idea, una planta que use 7.000 toneladas de carbonato de litio -Chile exportó el año pasado cerca de 80 mil toneladas de LCE- produce aproximadamente 20 mil toneladas de cátodos, vende del orden de US$ 450 a 500 millones y requiere una inversión en torno a US$ 100-150 millones.
¿Qué nos hace ventajosos versus países más cerca de plantas automotrices?
La ventaja comparativa está en el abastecimiento preferencial, cercano, de carbonato de litio, que hoy es un recurso sumamente escaso. En el mercado spot, los precios se disparan a US$ 20-25 mil, y en Chile hay una ventaja contractual con Albemarle, que ofrece acceso a un contrato de largo plazo a precio paridad de exportación, aquí no hay subsidio, simplemente se dan condiciones de estabilidad de largo plazo al mejor precio. La segunda ventaja es que esta producción tiene que ser con energía limpia y con certificación baja en carbono, y las zonas en que se pueden instalar en Chile, tienen alto nivel de energía solar con costos de entre US$ 40 y US$ 60.
¿Cuál fue la respuesta de las empresas en Alemania?
Están muy interesados, hay empresas que nos tienen la propuesta lista, con los terrenos ya identificados para construir plantas de cátodos. Los que trabajan con la línea del fierro en los cátodos, tienen todos los insumos en Chile, los que trabajan con la línea del cobalto, no tienen todos los ingredientes. Estos últimos dicen que les cierra completamente la ecuación, si tienen energía verde, litio y cobalto. Y hay estudios que indican que en Chile hubo cobalto, y es posible explotarlo hoy.
¿Cuáles son los plazos?
El 30 de junio cierra el plazo para presentar la expresión de interés para fabricar cátodo en Chile. Y con eso quisiéramos hacer una lista corta, de entre tres y cuatro empresas, porque para presentar una oferta vinculante, y digo vinculante porque vamos a exigir garantías, las empresas tienen que hacer de verdad un plan de negocio completo e invertir bastantes recursos.
¿Qué garantías pedirán?
Se van a comprometer, por ejemplo, a desarrollar con carbonato de litio, una planta de cátodos que va a iniciar su producción el 2020, y si esto no se cumple al 2021, habrá una garantía económica que vamos a dar cumplimiento.
¿Cuándo se seleccionan?
Estamos contratando una asesoría internacional. A partir de septiembre tendremos un conjunto acotado de empresas, con planes concretos, creíbles, para cerrar en enero la selección de las que se van a comprometer de forma vinculante a avanzar en una manufactura sofisticada.
¿Las condiciones de royalty que tiene Abemarle, de hasta 40%, se van a replicar?
No, porque esto es manufactura. No hablamos de un recurso natural, ellos van a tener las normas estándares de impuestos que tiene Chile.
Pero no es estándar que el Estado les permita acceder a un litio a precio preferente…
Sí, pero estamos logrando en el norte empresas que emplearán unos 600 trabajadores. Eso es lo que buscan los países. Son empleos de calidad para el norte de Chile.
¿Ha socializado esto con candidatos presidenciales?
Encantado me reuniría con todos. Mi única obsesión es que el esfuerzo de programas estratégicos de especialización inteligente se mantenga.
.
.
Fuente:Pulso
www.chilemineria.cl
www.facebook.com/chilemineria.cl
@chilemineria
#chilemineria
Por / Dr. Manuel Viera Flores / Presidente de la Cámara Minera de Chile · / CEO Metaproject Group
Hay una región de Chile que creció 15,3% en 2025, más que ninguna otra, más de seis veces el promedio nacional. Y hay una región de Chile que en los últimos dos años perdió toda su capacidad de fundición de cobre. La noticia incómoda es que son la misma: Atacama, donde la plata de Chañarcillo financió al Chile del siglo XIX porque su presente resume, mejor que ningún informe, la paradoja completa de la minería chilena: nunca produjo tanto valor y nunca procesó tan poco de lo que produce.
Partamos por lo que Atacama hizo bien, porque es mucho. El Banco Central acaba de confirmar que la región lideró el crecimiento nacional en 2025 con ese 15,3%, empujada por la minería: Salares Norte, de Gold Fields, produjo 375 mil onzas de oro en su primer año pleno y apunta a superar las 500 mil en 2026, devolviéndole a Chile un lugar en el mapa aurífero mundial y convirtiendo a Atacama en la primera región productora de oro del país. Mantoverde expandido y Rajo Inca sumaron cobre nuevo. Caserones y Candelaria aportaron estabilidad. La minería explica el 32,8% del producto regional, la segunda dependencia más alta de Chile tras Antofagasta, y el 96,7% de las exportaciones de la región; unas 28 mil personas trabajan directamente en ella y 72 mil más viven de sus encadenamientos, según el Consejo Minero. Y viene más: Santo Domingo, de Capstone, con 2.300 millones de dólares en construcción; los Salares Altoandinos de ENAMI y Rio Tinto, con 3.200 millones y luz verde de Contraloría en febrero; Maricunga, que junto al anterior hará debutar a Atacama en el litio; y NuevaUnión esperando su momento en Huasco.
El contraste con las regiones vecinas hace más notable el momento atacameño. Antofagasta sigue siendo el gigante 52,6% de su producto es minería, tres millones de toneladas de cobre y una cartera de 40.209 millones de dólares, pero creció apenas 1,6% en 2025. Tarapacá, golpeada por el mal año de Collahuasi y Quebrada Blanca, se contrajo -8,3%, el peor registro del país: una advertencia de lo que pasa cuando una región depende de dos yacimientos envejeciendo. Y Coquimbo, con Los Pelambres como único gran motor, creció 2,5% mientras Dominga cumple una década en tribunales, y por fin esta semana al parecer ve la luz e inicia su construcción. Atacama, con menos escala que todas, fue la que más corrió, porque fue la única donde entraron operaciones nuevas.
Ahora lo que perdimos, y que casi nadie pone en la mesa. En febrero de 2024, ENAMI suspendió la fundición Hernán Videla Lira de Paipote, la planta que el Estado construyó en 1952 precisamente para darle salida al mineral de la pequeña y mediana minería de Atacama. En 2026, la fundición de Potrerillos, el histórico complejo quedó detenida tras el colapso de su chimenea. Resultado: la tercera región cuprífera de Chile, con unas 460 mil toneladas de cobre fino al año, no funde hoy ni una sola libra en su territorio. El concentrado del pequeño productor de Tierra Amarilla o de Diego de Almagro que antes se procesaba a 20 kilómetros, hoy viaja en camión y en barco, pagando fletes y maquilas que se comen el margen justamente del eslabón más frágil de la cadena. Y con las fundiciones se fue también el ácido sulfúrico: Chile consume 8,3 millones de toneladas al año y produce cada vez menos, Cochilco proyecta déficit hasta 2033, mientras China, nuestro principal proveedor, suspendió sus exportaciones de ácido en mayo. La región que podría fabricar este insumo critico que su propia minería necesita quedó comprándolo y fabricándola afuera
El contraste con el mundo es brutal. Chile fundió 1,07 millones de toneladas en 2023 el 5,5% del total mundial, la mitad de nuestra participación de 1992, y refinó 2,08 millones, el 7,6%. China fundió 8,55 millones (44%) y refinó casi 13, que en 2025 superaron los 14,7 millones. Mientras Atacama apagaba sus dos fundiciones, China agregaba cada año el equivalente a varias Paipotes. Sé lo que dirán los evaluadores y economistas: con los cargos de tratamiento en cero y un costo de fusión chileno que cuadruplica al chino, fundir no es negocio. Ya he respondido a ese argumento: los cargos están en cero precisamente porque China subsidia sobrecapacidad para controlar el eslabón, y nadie subsidia por años un negocio que no importa. Para Atacama, además, la fundición nunca fue solo un negocio de maquila: era la infraestructura que sostenía a la pequeña minería, producía el ácido de las plantas de lixiviación y capturaba el oro y la plata del concentrado.
¿Puede Atacama volver a fundir? Completamente, y la ventana es ahora. Primero, porque el mercado ayuda: la demanda mundial de cobre sumará del orden de 7 millones de toneladas adicionales al 2040 según la Agencia Internacional de Energía, con una brecha de oferta que BloombergNEF estima en 6 a 8 millones de toneladas hacia 2035 —hasta 10 millones de refinado según Wood Mackenzie— que ni siquiera los nuevos proyectos de Argentina, el Congo o Pakistán alcanzan a cerrar. Segundo, porque la respuesta ya tiene nombre y presupuesto: la Nueva Paipote de ENAMI —850 mil toneladas de capacidad, 1.700 millones de dólares— es la decisión industrial más importante de Atacama en medio siglo, y hay que blindarla de los vaivenes políticos y financieros como proyecto-país. Tercero, porque Atacama tiene lo que una fundición moderna del siglo XXI exige: sol para energía barata, costa para desalar, puertos en Caldera, Punta Padrones, Barquito y Huasco, y —la carta que casi nadie juega— el paso de San Francisco hacia Catamarca y el noroeste argentino, donde el RIGI está levantando una cartera de cobre de más de 30 mil millones de dólares que producirá concentrado sin tener una sola fundición del otro lado. El corredor natural de ese mineral no es darle la vuelta al planeta: es cruzar a Atacama, fundirse con energía solar y embarcarse en Caldera.
Mis recomendaciones son claras y las repito donde me inviten. Uno: ejecutar Nueva Paipote sin más postergaciones, con socios y contratos de maquila firmados con la mediana minería y con los proyectos argentinos antes de que comprometan su producción con Asia. Dos: resolver el futuro de Potrerillos con la misma urgencia con que se atendería el colapso de un puente, porque eso fue. Tres: tratar el ácido sulfúrico como insumo estratégico regional, no como nota al pie de página. Cuatro: acelerar la desalación multiusuario y la transmisión, la carretera eléctrica Kimal-Lo Aguirre, ya destrabada, cruza la región y debe llegar con obras anexas que sirvan a Atacama, no solo pasar por ella. Y cinco: medir el éxito en el desarrollo humano de Copiapó, Vallenar, Chañaral y Diego de Almagro, porque una región que crece 15,3% con campamentos creciendo en sus cerros no está capturando su propia renta. Sexto: iniciar un plan de exploración geológica agresiva para descubrir nuevos depósitos para el futuro.
Atacama ya demostró en 2025 que puede ser la locomotora de Chile. Lo que falta es devolverle lo que la hizo grande: la capacidad de transformar su propia riqueza. La región que le enseñó a Chile a fundir metales hace un siglo y medio no puede terminar exportando roca molida como concentrados y comprando ácido casi 4 veces lo que antes producía. Que el próximo récord de Atacama no sea solo cuánto creció, sino cuánto de lo suyo volvió a procesar. Atacama cuna y futuro de la minería adelante.
Columna Opinión / Manuel Viera Flores  / Presidente de la Cámara Minera de Chile
CEO Metaproject GroupChile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Crecimiento
Anglo American y Codelco acuerdan el camino para sumar 2,7 millones de toneladas de cobre adicionales
“Este acuerdo representa una forma más eficiente y responsable de desarrollar uno de los principales distritos cupríferos del mundo. Nos permite aprovechar mejor infraestructura existente, capturar mayores beneficios para Chile y avanzar con una visión de largo plazo basada en la excelencia operacional, la sostenibilidad y el uso responsable de los recursos”, comentó el presidente del directorio de Codelco, Bernardo Fontaine.
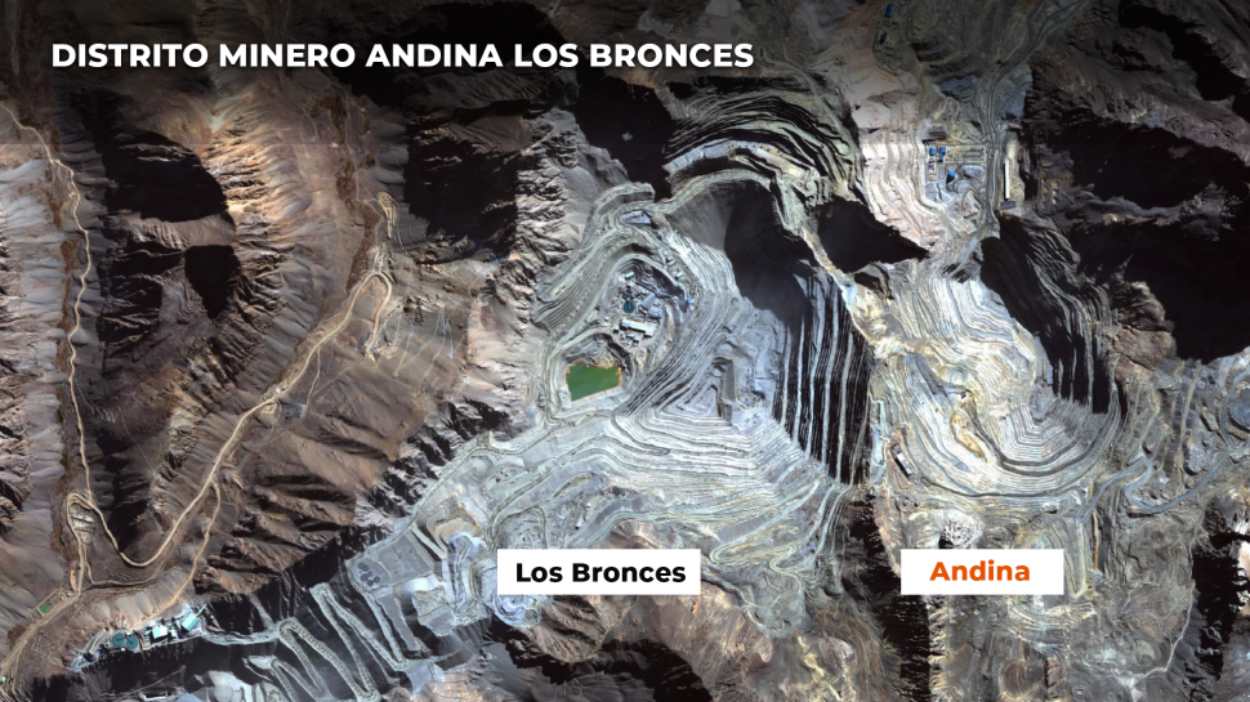
Anglo American plc (“Anglo American”), a través de su filial Anglo American Sur S.A., de la cual posee el 50,1%, y Codelco, anuncian el cierre del acuerdo definitivo para implementar un Plan Minero Conjunto en sus respectivas minas de cobre Los Bronces y Andina en Chile, tras la obtención de las aprobaciones regulatorias y de libre competencia necesarias, así como el cumplimiento de las condiciones precedentes. El anuncio de hoy da continuidad al acuerdo histórico firmado y anunciado por Anglo American y Codelco en septiembre de 2025.
Se espera que el Plan Minero Conjunto permita liberar 2,7 millones de toneladas adicionales de cobre durante un período de 21 años, lo que equivale a aproximadamente 120.000 toneladas anuales adicionales de producción de cobre a bajo costo, con una inversión de capital mínima, y la generación de al menos US$ 5.000 millones en valor incremental antes de impuestos, el cual será compartido entre ambas compañías. La implementación del Plan Minero Conjunto permanece sujeta a la obtención de los permisos ambientales correspondientes, actualmente prevista a más tardar para el año 2030.
Duncan Wanblad, CEO de Anglo American, señaló: “Nuestro acuerdo con Codelco demuestra lo que es posible cuando trabajamos en asociación para liberar sinergias industriales de alto impacto, generando un valor significativo y más toneladas de cobre tanto para ambas compañías como para Chile. El siguiente hito importante para Los Bronces – Andina es la obtención oportuna de los permisos, lo que nos permitirá comenzar a generar el volumen y valor adicional que buscamos, en beneficio de todos nuestros grupos de interés y de Chile”.
“Al integrar los planes mineros de Los Bronces y Andina, estamos liberando una de las oportunidades de adyacencia de cobre más significativas del mundo. Este tipo de adyacencias es poco común y pone de relieve el papel que puede desempeñar un desarrollo responsable, basado en alianzas para apoyar la ambición de Chile de aumentar la producción nacional de cobre hasta alcanzar 6 millones de toneladas anuales al año 2030”, complementó Wanblad.
Bernardo Fontaine, presidente del Directorio de Codelco, comentó que “este acuerdo representa una forma más eficiente y responsable de desarrollar uno de los principales distritos cupríferos del mundo. Nos permite aprovechar mejor infraestructura existente, capturar mayores beneficios para Chile y avanzar con una visión de largo plazo basada en la excelencia operacional, la sostenibilidad y el uso responsable de los recursos. Es un ejemplo concreto de cómo la colaboración puede generar más valor sin renunciar al rigor, la disciplina y el compromiso que hoy exige Codelco”.
“El Plan Minero Conjunto Andina–Los Bronces refleja los principios que hoy orientan a Codelco: seguridad; maximizar los excedentes para el Fisco, lo que implica rentabilizar las operaciones buscando no aumentar la deuda; ordenar la casa con mano firme y transparencia, y fortalecer la sostenibilidad”, agregó Fontaine.
Las compañías también establecieron principios para guiar la implementación del Plan Minero Conjunto, incluyendo criterios de sostenibilidad que resguardan los programas sociales, y el cumplimiento de los compromisos ambientales vigentes.
Tanto Anglo American como Codelco mantendrán la flexibilidad para desarrollar proyectos propios de manera independiente, incluyendo el avance de sus respectivos recursos subterráneos, durante la vigencia del Plan Minero Conjunto, de forma coordinada y adecuada.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
En tanto que, para 2027 también prevé un alza en la cotización del metal, el cual promediaría US$ US$ 5,10 por libra.
La Comisión Chilena del Cobre (Cochilco) entregó este martes las nuevas proyecciones de precio, demanda y oferta del metal para los años 2026 y 2027, contenidas en el Informe de Tendencias del Mercado del Cobre, correspondiente al primer trimestre de este año.
El biministro de Economía y Minería, Daniel Mas, señaló que “Cochilco elevó el precio promedio del cobre para 2026 a US$5,55 la libra; y a US$5,10 la libra para 2027, niveles históricamente altos que reflejan una demanda mundial sólida y un mercado con estrechez de oferta, en línea con los factores que explican los recientes niveles récord alcanzados por el precio del metal. Esta es una clara señal de que el mercado global continúa con una oferta inestable y episodios recurrentes de estrechez de suministro para la transición hacia energías renovables, la electromovilidad y el desarrollo de nuevas tecnologías e inteligencia artificial, que seguirán impulsando una mayor necesidad de cobre en el mundo”.
Agregó que “esta es una buena noticia para Chile porque un escenario de precios altos fortalece los ingresos fiscales y reafirma el rol estratégico de Chile como principal productor mundial de cobre. Al mismo tiempo, este contexto nos desafía a seguir avanzando en productividad, continuidad operacional y desarrollo de nuevos proyectos para mantener el liderazgo de nuestra minería”.
Respecto a la demanda, la vicepresidenta ejecutiva (s) de Cochilco, Claudia Rodríguez, señaló que China seguiría siendo el principal soporte del consumo global de cobre, aunque con menor dinamismo por la debilidad inmobiliaria y una recuperación industrial más gradual. Agregó que India mantendrá una expansión relevante, Estados Unidos aportaría por infraestructura eléctrica, centros de datos y manufactura crítica, mientras Europa y Japón mostrarían una recuperación más moderada.
En este contexto, sostuvo que para el año 2026 el consumo mundial del cobre refinado crecería 1,5%; y 2,3% en 2027, alcanzando 28,2 y 28,8 millones de toneladas, respectivamente.
Oferta de cobre
Desde la perspectiva de la oferta, el informe de Cochilco señala que se prevé que la producción mundial de cobre mina llegue a 23,3 millones de toneladas en 2026, lo que representa un alza de 0,5%; mientras que en 2027 la producción alcanzaría a 24,39 millones de toneladas con una expansión de 4,7%. Este mayor dinamismo estaría impulsado principalmente por un grupo reducido de países, entre ellos República Democrática del Congo, Zambia, Mongolia, Canadá y Estados Unidos.
No obstante, el informe advierte que las proyecciones continúan sujetas a importantes factores de riesgo, asociados a la puesta en marcha efectiva de proyectos mineros, a la continuidad operacional de las faenas, la disponibilidad de insumos críticos, así como a las condiciones regulatorias y logísticas de cada jurisdicción.
En este contexto, el mercado mundial de cobre refinado continuaría mostrando un escenario de estrechez. Luego de registrar un déficit estimado de 124 mil toneladas en 2025, se proyecta un leve superávit de 12 mil toneladas en 2026 y uno moderado de 153 mil toneladas en 2027.
Chile
Por su parte, Chile conservará su posición como principal productor mundial de cobre, con una participación cercana al 22% de la producción global. No obstante, se prevé una disminución de 2,0% en la producción nacional durante 2026, hasta alcanzar 5,3 millones de toneladas, seguida de una recuperación de 4,0% en 2027, con una producción estimada de 5,5 millones de toneladas.
“La caída proyectada para 2026 responde principalmente a menores leyes minerales, mantenciones programadas, restricciones operacionales y a un débil desempeño registrado al inicio del año”, explica el Informe.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Por: Manuel Viera / Presiente de la Cámara Minera De Chile / Ceo de Metaproject group
Alcanzar esa cifra desde una sola compañía o un nuevo polo productivo —equivalente a cerca del 18% de la producción nacional de 2025— exige una combinación de proyectos estructurales, energía limpia, agua desalada, capital humano calificado y una agenda regulatoria que reduzca los plazos de tramitación. Un análisis de los caminos posibles, los costos y los obstáculos.
La pregunta parece sencilla, pero contiene la totalidad del debate minero chileno de la próxima década: ¿Cómo se produce hoy un millón de toneladas anuales de cobre fino en Chile? La respuesta nunca es solo geológica.
Para dimensionar el desafío conviene partir por las cifras oficiales. Según los datos de la Comisión Chilena del Cobre (Cochilco), la producción nacional cerró 2025 en 5.415.271 toneladas de cobre fino, lo que representó una caída de 1,6% respecto a 2024. Codelco —en sus siete divisiones propias— totalizó 1.334.389 toneladas, mientras que Minera Escondida, de BHP, alcanzó 1.345.132 toneladas, superando por primera vez a la estatal en su nivel corporativa.
Producir un millón de toneladas anuales como meta autónoma —ya sea como nuevo polo productivo, como aporte incremental a una compañía existente, o como objetivo de una mediana minería expandida— implica replicar prácticamente la escala de la mayor mina del mundo. Es, en términos prácticos, construir casi una segunda Escondida.
LA ECUACIÓN GEOLÓGICA: DÓNDE ESTÁN LAS TONELADAS
Chile concentra cerca del 24% de la producción mundial de cobre (ha ido cayendo progresivamente) y posee las mayores reservas conocidas del planeta. Sin embargo, la ley promedio del mineral —el porcentaje de cobre contenido en la roca— ha caído de manera sostenida durante las últimas dos décadas, desde valores cercanos al 1% en yacimientos emblemáticos a un rango actual de 0,5% a 0,7% en la mayoría de las grandes operaciones. Eso significa que producir más cobre fino exige mover más roca, gastar más energía y consumir más agua por cada tonelada obtenida.
Si ponemos como meta alcanzar un millón de toneladas anuales, las cifras gruesas son elocuentes: a una ley media de 0,6%, se requiere procesar cerca de 170 millones de toneladas de mineral al año, lo que equivale a una concentradora de aproximadamente 460 mil toneladas por día. Solo Escondida, Collahuasi y Chuquicamata operan en ese rango.
Existen tres rutas para llegar al objetivo. La primera es la expansión de yacimientos existentes mediante nuevas concentradoras o proyectos de continuidad operacional —el camino que hoy domina la cartera de inversión nacional—. La segunda es la entrada en operación de proyectos greenfield, que en Chile son escasos y enfrentan plazos de permisos de hasta una década. La tercera, menos comentada, es la incorporación de minería subterránea masiva mediante block caving, técnica que permite extraer recursos profundos a costos competitivos, como hacen El Teniente, Chuquicamata Subterránea y, próximamente, Andina Traspaso. Pero lo más grave la falta de nuevos yacimientos que agreguen mayor producción de cobre fino.
LA CIFRA COMO RETO1.000.000 de toneladas de cobre fino al año Equivale a cerca del 18,5% de la producción chilena de 2025 (5,41 millones de toneladas) y aproximadamente al 4,5% de la producción mundial. Para alcanzarla con una ley media de 0,6% se requeriría procesar unas 170 millones de toneladas de mineral al año. |
EL CAPITAL: LA INVERSIÓN QUE EL MILLÓN DE TONELADAS EXIGE
La cartera de inversión minera 2025-2034 publicada por Cochilco totaliza 104.549 millones de dólares, el mayor monto en más de una década. De ese total, el 89,8% corresponde a proyectos de cobre y el 81% son iniciativas brownfield —es decir, expansiones o reemplazo de reservas consumidas, o reposiciones de minas en operación—. ¿Los grandes proyectos greenfield, capaces por sí solos de aportar cientos de miles de toneladas adicionales, son escasos, entonces cuál es la estrategia?
Para un nuevo polo productivo de un millón de toneladas, las referencias internacionales recientes sitúan la inversión inicial en torno a los 12.000 a 18.000 millones de dólares. Quellaveco, en Perú, requirió cerca de 5.500 millones para una capacidad de 300.000 toneladas. Quebrada Blanca Fase 2, de Teck, demandó más de 8.500 millones para una producción cercana a 285.000 toneladas anuales. Escalar a un millón implica multiplicar esa magnitud, asumiendo además que el yacimiento exista y que la fase de exploración esté resuelta, lo que normalmente toma entre siete y doce años o más.
LA ESTRUCTURA DEL CAPEX
La distribución típica del capital en un proyecto de esta envergadura asigna aproximadamente un 35% a la concentradora, 20% al rajo o mina subterránea, 15% a la infraestructura eléctrica e hídrica —incluyendo la planta desalinizadora y el acueducto—, 10% al puerto y manejo de concentrados, 8% a relaves y obras ambientales, y el restante 12% a contingencias, ingeniería y puesta en marcha.
El financiamiento de un proyecto de esa escala requiere consorcios, PFM Project Finance Multimoneda y, en muchos casos, asociaciones público-privadas como las que Codelco ha cerrado con Anglo American para el distrito Andina-Los Bronces, que liberará 2,7 millones de toneladas adicionales en 21 años, con cerca de 120 mil toneladas anuales en régimen.
LOS CUATRO INSUMOS CRÍTICOS: ENERGÍA, AGUA, PERMISOS Y PERSONAS
- Energía limpia y firme
Una operación de un millón de toneladas demanda entre 4.500 y 6.000 GWh anuales, dependiendo de la dureza del mineral y de la altura de la faena. La presión global por descarbonizar el cobre es ya un requisito comercial: los grandes compradores europeos y estadounidenses exigen huellas de carbono auditadas. Chile cuenta con una ventaja estructural —su matriz solar y eólica del norte— pero requiere resolver el problema de la firmeza, esto es, asegurar suministro las 24 horas. Los contratos PPA con almacenamiento en baterías y los proyectos de hidrógeno verde para el transporte minero son los caminos en construcción, y es la ruta correcta.
- Agua desalada
La industria minera chilena ha desplazado de manera acelerada el consumo de agua continental hacia el agua de mar desalada o de uso directo. Para una faena de un millón de toneladas se necesitan del orden de 1.500 a 2.000 litros por segundo de agua desalada, lo que implica una planta de gran escala —comparable a la planta Aguas Horizonte que Codelco construye en Tocopilla—, más un acueducto de impulsión que puede superar los 200 kilómetros y los 3.000 metros de elevación. Solo esta infraestructura supera con frecuencia los 2.000 millones de dólares.
- Permisología y comunidades
El cuello de botella de la última década no ha sido el capital ni la tecnología, sino los plazos de tramitación. Un proyecto de gran minería puede demorar entre 8 y 12 años desde el descubrimiento hasta la primera tonelada producida, con la mayor parte de ese tiempo concentrada en evaluación ambiental, consulta indígena y permisos sectoriales. La agenda de modernización regulatoria que el Gobierno y la industria han empujado apunta a reducir esos plazos en torno al 30%, lo que sigue siendo el factor más sensible para que la cartera proyectada se materialice. Desburocratizar las instituciones del Estado es clave
- Capital humano
Una operación de un millón de toneladas emplea de manera directa entre 4.000 y 6.000 trabajadores, y genera tres a cuatro veces ese número en empleo indirecto. La brecha de operadores especializados, mantenedores eléctricos, geólogos y profesionales de procesos es uno de los riesgos menos visibles del crecimiento. Las inversiones de Codelco involucran 45 millones de horas-hombre al año, una magnitud comparable a la construcción simultánea de tres líneas de Metro de Santiago.
ESTRATEGIA: TRES CAMINOS PARA LLEGAR AL MILLÓN DE TONELADAS
Camino A: la ruta brownfield
Es la opción más rápida y la que concentra la cartera actual. Sumar capacidad incremental en yacimientos en operación —Collahuasi 4ª línea, Nueva Concentradora Los Colorados de Escondida, El Teniente Nuevo Nivel Mina, Chuquicamata Subterránea, Rajo Inca, Andina Traspaso— permitiría aportar entre 600 mil y 900 mil toneladas adicionales hacia 2030. La ventaja: infraestructura existente, permisos parciales y curvas de aprendizaje resueltas. El riesgo: leyes en descenso y agotamiento de reservas conocidas, y mejorar la gobernanza de proyectos.
Camino B: la ruta greenfield
Implica desarrollar nuevos yacimientos. La cartera incluye iniciativas como Salares Norte (Gold Fields, ya en operación para oro), El Espino, Vizcachitas, Marimaca y la posible reapertura de Cerro Colorado. Ninguno por sí solo alcanza el millón de toneladas, pero su sumatoria, en un escenario favorable de permisos, podría aportar 300 a 400 mil toneladas en la próxima década.
Camino C: el block caving masivo
La minería subterránea de panel caving permite extraer cuerpos profundos —reservas más allá de los 1.000 metros— a costos por tonelada cercanos a los del rajo abierto. Es la apuesta estructural de Codelco para sostener su producción y la única vía técnicamente viable en yacimientos como Andina y El Teniente, que ya no admiten expansión a cielo abierto por restricciones físicas y ambientales. Sulfuros en profundidad de Andina debe estudiarse con claridad, y pensar en grande.
EL PRECIO DEL CU: VIENTO DE COLA, PERO NO PARA SIEMPRE
El cobre ha alcanzado niveles históricos. A comienzos de 2026, el metal rojo tocó los 13.000 dólares por tonelada en la Bolsa de Metales de Londres, su mayor precio en la historia, impulsado por la transición energética, la electrificación del transporte y la expansión de centros de datos para inteligencia artificial. Cochilco elevó su proyección de precio promedio para 2026 a 4,95 dólares la libra, y para 2027 estimó 5,00 dólares la libra. La Cámara Minera de Chile considera un precio para el 2026 en 5,01 U$/lb.
Ese contexto convierte cualquier proyecto razonablemente diseñado en económicamente atractivo. Sin embargo, la ex ministra de Minería, Aurora Williams, ha advertido que los niveles récord recientes no deben asumirse como un equilibrio permanente, y que el mercado sigue expuesto a variaciones relevantes ante perturbaciones acotadas. Los proyectos que se decidan hoy comenzarán a producir entre 2032 y 2035, en un escenario de precios cuya certeza es menor.
CONCLUSIÓN: UNA META POSIBLE, NO AUTOMÁTICA
Producir un millón de toneladas de cobre fino al año en Chile —ya sea como nuevo polo o como expansión consolidada de un actor existente, o como sumatoria de varios proyectos — es técnica y financieramente factible. La geología existe, el capital está disponible y los precios acompañan. Pero la materialización exige resolver simultáneamente cuatro frentes: la modernización del sistema de permisos, el actual ministro de Minería Daniel Mas está en ese desafío y es correcto, el suministro firme de energía descarbonizada, la infraestructura de agua desalada y la formación acelerada de capital humano.
La cartera 2025-2034 da los recursos. La pregunta es si Chile tendrá la capacidad institucional, política y técnica de ejecutarla en el plazo que la transición energética global y los compradores internacionales efectivamente exigen. La meta del millón de toneladas no es un titular: es un termómetro de la competitividad minera del país durante la próxima década.
Columna Opinión/Manuel Viera/Presiente de la Cámara Minera De Chile/
Ceo de Metaproject group
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Industria & Proveedores
CHILE DEBE OPTAR DE MANERA URGENTE EN UNA POLÍTICA NACIONAL DE FUNDICIÓN Y REFINO
Por: Manuel Viera F./Presidente de la Cámara Minera de Chile
China comunicó oficialmente la suspensión de sus exportaciones de ácido sulfúrico a partir de mayo de 2026. La medida busca preservar el suministro interno durante la temporada alta de siembra, pero ocurre en un contexto crítico: la guerra en Medio Oriente ha interrumpido el flujo de azufre, insumo clave para su producción. La minería chilena se vuelve vulnerable a una disrupción global que no controla. La señal que encendió el mercado fue la información publicada por Bloomberg sobre el freno que China aplicaría a sus exportaciones de ácido sulfúrico.
La restricción de ácido sulfúrico desde China pega directo al corazón de la minería chilena. Con esto se demuestra lo vulnerable que es al igual que su producción de cobre, ahora que Chile paró dos fundiciones y la Fundición de Potrerillos que colapsó dejando una gran cantidad de producción de ácido sulfúrico, capacidad de diseño de 1500 ton, la pregunta que me hago: ¿Chile resolverá el problema estratégico de aumentar la capacidad de fusión en el país? Ese es un dilema buridano que el nuevo gobierno deberá decidir y rápido. Mi opinión es que sí y aún más, ir a la industria manufacturera directa con el foco en las fundiciones, creo que China no es un socio confiable, no le basta con el monopolio de las tierras raras, y otros minerales críticos.
Con esta medida, China, está haciendo tambalear la producción de cobre de los principales productores como Chile y Perú. La estrategia China es que no solo es el fabricante del mundo, sino también el productor y compra de muchos minerales críticos. ¿Acaso eso no lo ven las distintas autoridades cuya dependencia tarde o temprano les pasará la cuenta? Ahora está en una integración vertical en todo el mundo.
Cifras Claves
Las cifras mandan y dan un panorama de lo que pasa con esta medida que afecta a nuestra minería. Para 2025 la demanda chilena bordearía 8,2 millones de toneladas, frente a una oferta local de apenas 5,1 millones, Es decir, un déficit de ~3,1 millones de toneladas.
Cada año la industria chilena compra más de un millón de toneladas de ácido sulfúrico a China, según información de Bloomberg. En 2023 la región de Antofagasta concentró el 81,6% del consumo nacional de ácido sulfúrico y debió importar 4,443 millones de toneladas. El valor CIF de las importaciones llegó en 2023 a US$466 millones, el nivel más alto de la última década. La lixiviación de minerales oxidados es responsable de cerca del 20% de la producción de cobre del país.
Cochilco proyectó que en 2025 la elaboración de ácido sulfúrico caería 2,5%. Para 2026 y 2028 se anticipa una disminución de un promedio anual de 3,4%. Entre 2029 y 2033 la producción de ácido se mantendrá estable en los 5,7 millones de toneladas, con lo cual la brecha con el consumo total se acrecentará. Existe la posibilidad de que Noracid salga del mercado y con ello se pierdan 660.000 toneladas de ácido sulfúrico.
¿Por qué China toma esta desición?
China ya no ve el ácido sulfúrico como un subproducto menor de sus fundiciones, sino como una palanca económica y estratégica. Tres factores convergen: prioridad para su industria agrícola interna, el estrecho de Ormuz parcialmente bloqueado (Medio Oriente representa cerca de un tercio del suministro global de azufre), y el uso del ácido como herramienta geopolítica similar a las tierras raras. Es decir, al igual que los minerales de tierras raras, el ácido pasa a ser una moneda de cambio en la guerra comercial. ¿Y cuál más?
Entonces es una nueva estrategia China para dominar el mundo mediante minerales críticos. Chile debe diversificar su cartera de exportación e importación de insumos críticos y venta de Cobre y litio, ya no es opción es obligación.
Impacto Operativo en Chile
Esto explica por qué la noticia no se interpreta en Chile como una molestia comercial, sino como una amenaza directa al corazón operativo del cobre lixiviado La prohibición podría extenderse durante todo 2026 según los reportes de Acuity, y las mineras nacionales deberán buscar alternativas en un mercado internacional tensionado por la misma escasez de materia prima. El gran Boom de Chile obedeció a la producción de cátodos de cobre vía óxidos y ahora la producción solo alcanza cerca del 20 % y bajando, esto trae como consecuencia que el país debe aumentar la exploración geológica con innovación para reponer los oxido y generar nuevos proyectos.
Según Cochilco, las importaciones chilenas provienen de Perú, China y Corea del Sur. Con China fuera, la presión sobre Perú como proveedor será enorme.
Para concluir puedo señalar que este episodio expone una vulnerabilidad estructural de la minería chilena. La dependencia de un insumo crítico importado, sumado al petróleo. La solución de fondo pasa por aumentar la capacidad de fundición nacional (como el proyecto Nueva Paipote de ENAMI, y generar un polo de desarrollo desde Argentina), diversificar proveedores y desarrollar contratos de largo plazo con productores no-chinos. Explorar nuevos yacimientos de azufre.
Chile debe optar de manera urgente en una política nacional de fundición y refino, y así dar el paso para industrializar el cobre.
«La suerte es el cruce de la oportunidad con la preparación.» — Séneca.
Columna de Opinión/ Manuel Viera F./Presidente de la Cámara Minera de Chile
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

El Cobre resiste cerca de máximos: Una señal potente, pero frágil

El cobre está cerca de batir un nuevo récord histórico en medio de las preocupaciones por el suministro en Chile

Ministerio de Minería inicia proceso de evaluación de la Política Nacional Minera 2050
PRODUCCIÓN DE UN ÁNODO DE COBRE
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad

La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento2 semanas ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business2 semanas ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Business1 semana ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business1 semana ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business1 semana ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año
-
 Opinión1 semana ago
Chile no crece cuando el Estado se transforma en el freno