La canadiense Wealth Minerals se reunió el 10 de septiembre con el subsecretario de Minería, Álvaro González, para hablar sobre el cuantioso portafolio de litio en el que trabaja. En particular, sobre dos iniciativas.
Business
ENAMI desarrollará con Rio Tinto el proyecto de litio Salares Altoandinos habilitando una inversión estimada de US$ 3 mil millones


La asociación con Rio Tinto permite garantizar el financiamiento del proyecto hasta alcanzar la operación comercial. La oferta considera aportes adicionales, en dinero efectivo y otros activos valorizados, en torno a los US$ 425 millones.
La Empresa Nacional de Minería (ENAMI) seleccionó a Rio Tinto como el socio operador para Salares Altoandinos en la Región de Atacama, con una inversión de capital estimada por las partes de US$3 mil millones, sujeta al desarrollo de los estudios.
El proyecto cuenta con más de 15 millones de toneladas de carbonato de litio equivalente (LCE) en la zona de los salares Aguilar, La Isla y Grande, posicionándose como la iniciativa greenfield con mayor cantidad de recursos de litio en Chile. Las proyecciones realizadas indican que, sujeto a estudios adicionales, podría alcanzar las 75.000 toneladas por año de LCE y será diseñado con tecnología de Extracción Directa de Litio (EDL) que permite reducir la huella ambiental del proyecto y mantener el equilibrio hídrico de los salares.
“ENAMI ha sido una empresa activa en la implementación de la Estrategia Nacional del Litio, y con esta asociación culmina un proceso iniciado en mayo del 2024 con un llamado abierto en el que participaron empresas de clase mundial. Esto da cuenta del interés internacional por invertir en Chile gracias al trabajo desplegado por nuestra empresa en los salares, y el potencial de primer nivel del proyecto. Después de un exhaustivo análisis, concluimos que la propuesta que entrega mayor valor para ENAMI es la de Rio Tinto y por eso se optó por esta oferta”, declaró el vicepresidente ejecutivo de la estatal, Iván Mlynarz.
Rio Tinto otorga una opción de financiamiento que permite asegurar los recursos necesarios para el proyecto hasta alcanzar la operación comercial según los términos establecidos en el acuerdo de asociación. Adicionalmente, aportará todos los gastos necesarios para desarrollar el estudio de prefactibilidad, más un aporte de capital extraordinario, la utilización de la planta demostrativa de su proyecto Rincón (ubicado en Argentina) y el licenciamiento y uso de su tecnología de extracción directa de litio, según los términos del acuerdo. El aporte total de Rio Tinto, en dinero efectivo y otros activos, se estima en US$ 425 millones.
El director ejecutivo de Rio Tinto, Jakob Stausholm, afirmó “Es un honor haber sido seleccionados por ENAMI como el socio preferido para el proyecto Salares Altoandinos, que tiene el potencial de convertirse en un yacimiento de litio de clase mundial. Agradecemos la oportunidad de fortalecer nuestra asociación con ENAMI, sobre la base de nuestros intereses en Nuevo Cobre y el Salar de Maricunga, y de apoyar el posicionamiento de Chile como uno de los principales productores mundiales de minerales críticos para la transición energética”.
En esta alianza público-privada, ENAMI contará con una participación inicial del 49% de la propiedad, incidencia en el gobierno corporativo y en las definiciones más relevantes del proyecto. Asimismo, el directorio quedará compuesto por 3 directores nombrados por Rio Tinto y 2 por la estatal.
En este proceso de búsqueda y definición del socio operador, el trabajo de ENAMI fue liderado por Javiera Estrada, fiscal; Jerónimo Verdugo, Superintendente de Litio y Nicolás Pacheco, gerente de ENAMI Litio y contó con la asesoría legal de Carey y Cía. y financiera de ASSET Chile.
La selección del socio se realizó en forma unánime este jueves 22 de mayo por el directorio de ENAMI. Luego, el VPE junto a un equipo de la estatal sostuvieron un encuentro con los ejecutivos de Rio Tinto en Chile, Soledad Jeria, Country Head; Jason Campbell, Chile Exploration Manager, Giannina Veniú, Senior Corporate Counsel para Sudamérica y Cristian Jaure, Chile Sustainability Manager.
Beneficios para el país
Cumpliéndose los supuestos de producción y perspectivas de mercado, se estima que Salares Altoandinos generará más de 15 mil millones de dólares para el país durante todo el ciclo de vida del proyecto, monto que incluye entre otros, los aportes considerados en el Contrato Especial de Operación de Litio (CEOL) para el Fisco, el gobierno regional, los municipios, investigación y desarrollo además de lo destinado a las comunidades que participaron en el proceso de consulta indígena que culminó con acuerdos durante el mes de diciembre de 2024.
“Esta alianza público-privada da garantías para ejecutar un proyecto con altos estándares ambientales, con respeto a las comunidades y en beneficio de la Región de Atacama y del país en su conjunto”, sostuvo Mlynarz.
Rio Tinto es una empresa anglo-australiana con más de 150 años de experiencia en la minería, que opera en 35 países, incluido Chile. Su portafolio incluye hierro, cobre, litio y aluminio, entre otros, además de una variedad de minerales y materiales necesarios para que las personas, las comunidades y las naciones crezcan y prosperen, y para que el mundo alcance la neutralidad de carbono.
ENAMI es una empresa estatal que tiene como objetivo fomentar y apoyar el desarrollo de la pequeña y mediana minería en el país. La Estrategia Nacional del Litio diseñada por el gobierno del presidente Gabriel Boric la mandató -junto a Codelco- para avanzar en proyectos en los salares con mayor potencial productivo en Chile.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras
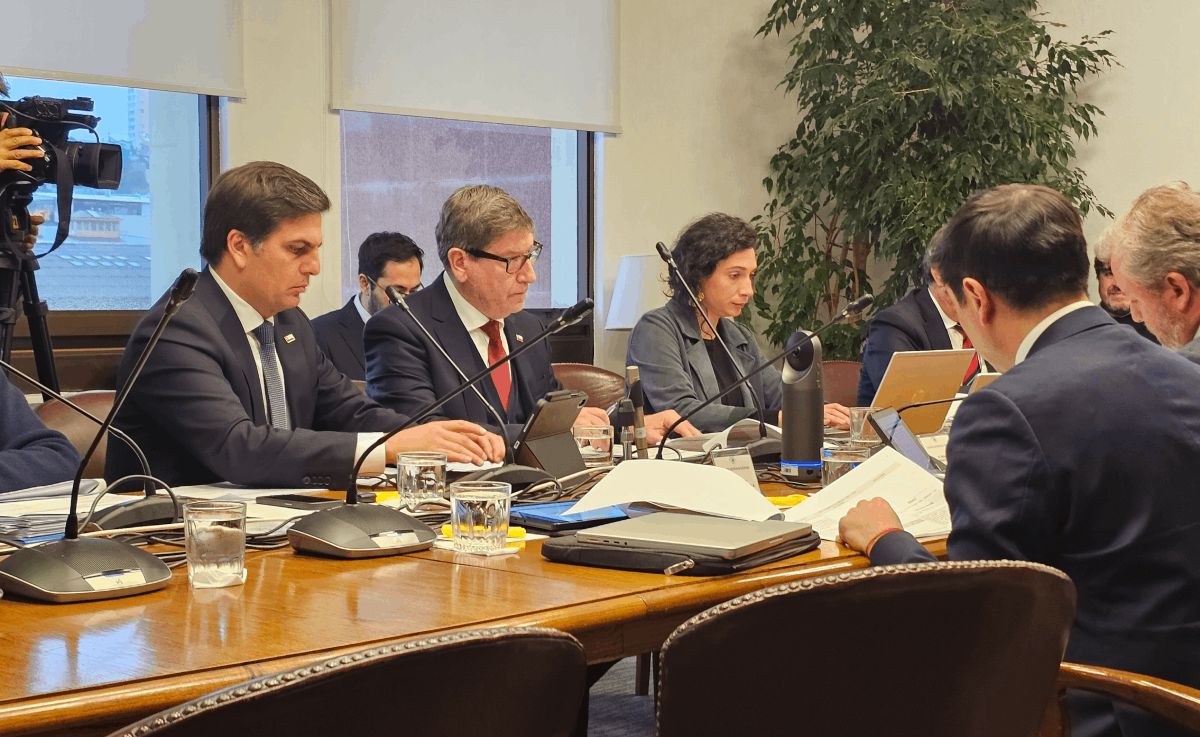
La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.
Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.
De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.
Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.
El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.
Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.
Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
Representantes de la firma se reunieron en septiembre con autoridades del ministerio de Minería. “Es bien prometedor”, comenta un cercano a la empresa sobre Yapuckuta, un proyecto que se suma otro llamado Kuska, también de litio, en Ollagüe, cuyo Ceol se tramita en Contraloría. La firma canadiense pretende desarrollar ambos proyectos junto al gigante indio del carbón, Coal India.
Por la compañía Wealth Minerals asistieron su CEO, Francisco Lepeley, también director de Dreams y ex gerente de finanzas de CAP y Antofagasta Plc, y el director ejecutivo de la empresa en Chile, Marcelo Awad, ex CEO de Antofagasta Plc de 2004 a 2012 y director de Echeverría Izquierdo.
El conocido proyecto Kuska, ubicado en el salar de Ollagüe y con inversión prevista por US$ 749 millones, es uno de ellos. Para desarrollarlo, la empresa pidió un Contrato Especial de Operación de Litio (Ceol). Luego de trámites no exitosos con la Contraloría General de la República, el proyecto fue reingresado hace poco por el Ministerio de Minería. La firma estima contar con todos sus permisos en tres años e iniciar la construcción en 2029, para estar produciendo litio entre el 2030 y 2031.
No obstante, Wealth Minerals tiene otro proyecto entre manos, mucho más grande en inversión. Está en etapas tempranas, pero las estimaciones internas de la compañía en materia de presupuesto lo ubican en casi US$ 4.000 millones. Se trata del proyecto Yapuckuta y está localizado al norte del salar de Atacama, el mayor depósito de salmuera de litio del mundo.
El proyecto cuenta con 46.200 hectáreas de concesión pertenecientes a Wealth Minerals, las que fueron obtenidas en 2016, tras un acuerdo con Atacama Lithium SpA. Las pertenencias colindan con las concesiones de las gigantes litíferas Novaandino Litio, la alianza entre SQM y Codelco, y la estadounidense Albemarle.
“A pesar de que el proyecto se ubica junto a instalaciones de producción existentes, la zona norte del Salar de Atacama y el área del proyecto de litio Atacama no han sido exploradas en cuanto a su potencial de salmueras. La geología e hidrogeología del área del proyecto han sido estudiadas a nivel regional por terceros y organismos gubernamentales, presentando características similares a las de la zona de producción situada más al sur”, sostiene el informe técnico de marzo de 2017 levantado por la firma, destacando las posibilidades geográficas que puede tener el salar en la zona norte, tanto como en el sur, en donde están las principales productoras de litio.
Yapuckuta en etapas tempranas
Cercanos a Wealth Minerals comentan que el proyecto “es bien prometedor”, pero lo definen como una iniciativa en etapas muy tempranas, acotando que requiere de mucho más estudio que Kuska, una iniciatica que ya cuenta, por ejemplo, con una evaluación económica preliminar y algunos informes de ingeniería.
“Es un proyecto que está en una etapa mucho más temprana, así que es una estimación gruesa, a partir de los parámetros de mercado, de intensidad de capital, etc. Es un proyecto con alto potencial, dada la ubicación donde está, en la parte norte de la cuenca del salar de Atacama, que sabemos que es el mejor lugar del mundo para producir litio de salmuera”, apunta una alta fuente de la iniciativa.

La empresa está interesada en gestionar a futuro un Ceol para este proyecto y, por ahora, aguardan atentamente el avance del trámite en Contraloría para el proyecto Kuska, a objeto de definir los lineamientos de Yapuckuta.
“Desgraciadamente, algo con lo que nos hemos topado como país y como sistema es que el Ceol es un mecanismo nuevo y no hay mucha experiencia. Eso lo ha hecho más engorroso, pero esperamos que en la medida que vayan saliendo más Ceol, la máquina se vaya aceitando”, sostiene un cercano a la empresa.
Por ello, la canadiense está evaluando iniciar el trámite de Ceol para producir litio con Yapuckuta, donde espera tener un socio minero de las altas ligas mundiales: Coal India, la minera estatal india que más produce carbón del mundo. El registro de infolobby expresa que Coal India Ltda. quiere ser socio de ambos proyectos de litio.
Con esta empresa ya cuentan con relaciones comerciales, pues el año pasado ambas compañías realizaron una postulación conjunta para explotar el salar de Ollagüe, aunque la sociedad creada para ello, Kuska SpA, fue creada con un 95% de la propiedad para Wealth Minerals y un 5% para la comunidad indígena quechua de Ollague. Por mientras, Wealth Minerals está trabajando en alcanzar acuerdos con las comunidades del sector, para progresar en el relacionamiento comunitario que necesitará el proyecto cuando ejecute obras más avanzadas. A nivel internacional, la agencia Reuters publicó en agosto que el grupo indio está interesado en adquirir la unidad chilena de litio de Wealth Minerals.
Sobre los plazos para desarrollar el proyecto, dicen conocedores de la firma que “desde una perspectiva como desarrollador, sponsor e inversionista, mientras antes mejor. Pero acá también es importante tener la certeza jurídica en términos de contar con un Ceol”.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
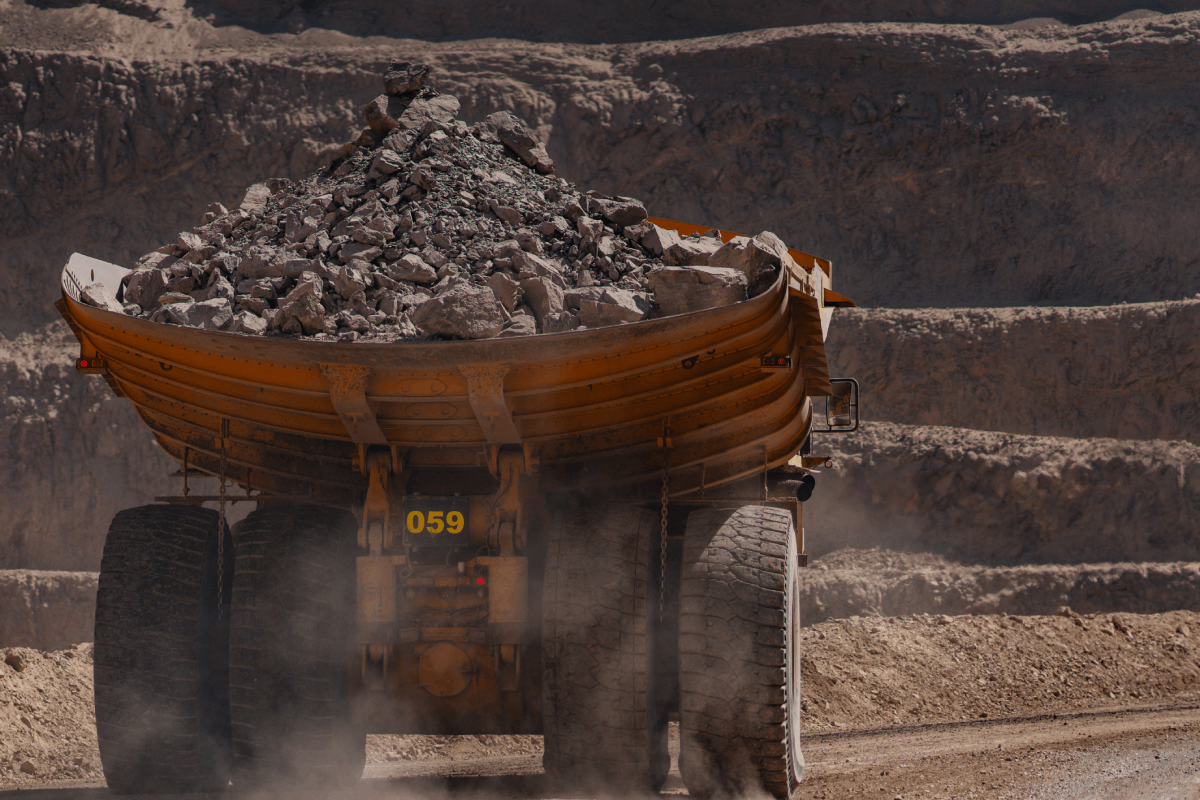
La compañía valorizó 289,36 toneladas de neumáticos fuera de uso durante 2025, equivalentes a un 202% de la meta establecida en su certificado.
Por segundo año consecutivo, Compañía Minera Lomas Bayas recibió el reconocimiento de Michelin por su gestión de neumáticos fuera de uso (NFU). El certificado de recepción y valorización de NFU de Categoría B, emitido en el marco de la Ley de Responsabilidad Extendida del Productor (Ley REP), acredita que la operación superó ampliamente la meta de 143 toneladas fijada para el período.
«Este resultado no solo certifica que Lomas Bayas cumple con la normativa, sino que va mucho más allá de lo que exige la ley. Eso se conecta directamente con nuestra visión al 2050, cuando queremos fabricar todos nuestros neumáticos con materiales renovables o reciclados», destacó Cristian Garrote, gerente comercial de Minería de Michelin Chile.
La gestión de neumáticos en Lomas Bayas asegura su trazabilidad desde el ingreso a faena hasta su retiro para reciclaje. El proceso integra a las áreas de planificación, logística y operaciones, junto con el servicio de mantenimiento de neumáticos y Michelin. Así, los mismos camiones que llevan neumáticos nuevos a la operación retiran las unidades fuera de uso y las trasladan a la planta de reciclaje de Michelin en Antofagasta, lo que optimiza los recursos disponibles.
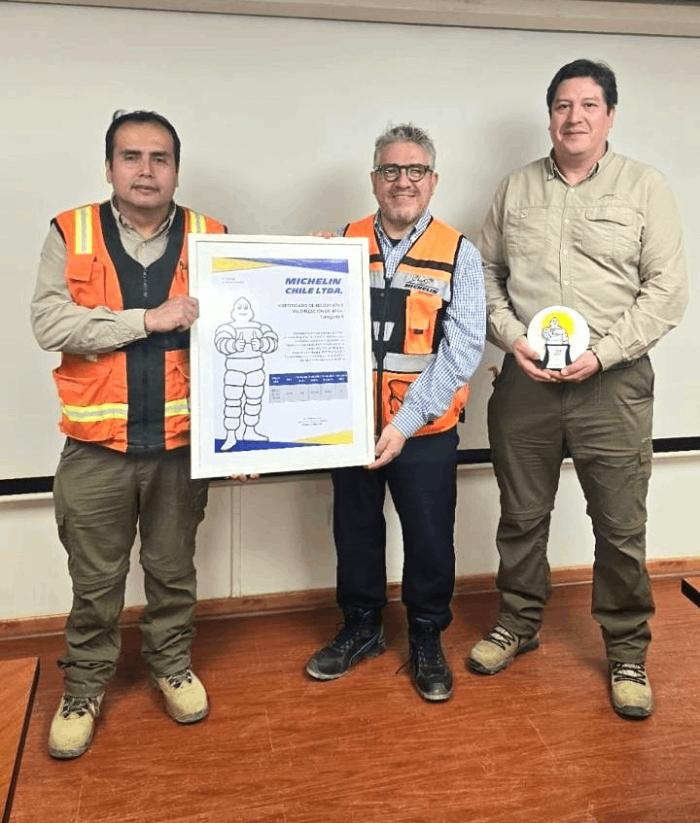
«En este segundo año de reconocimiento logramos duplicar la meta que establece la Ley REP. Esto refleja el trabajo que realizamos como compañía y la gestión de nuestra área en el reciclaje de neumáticos mineros», señaló Erick Franco, ingeniero senior de Neumáticos y Gestión de Polución.
Durante 2026, la compañía amplió este mismo modelo de coordinación, que permitirá retirar de faena unos 350 neumáticos fuera de uso adicionales para su reciclaje en los próximos meses.
Estas acciones reflejan el compromiso de Lomas Bayas con la economía circular y el uso eficiente de los recursos.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Este lunes 5 de octubre de 2026, el cobre cerró con un avance moderado pero significativo en la Bolsa de Metales de Londres (LME): US$ 6,545 la libra (equivalente a US$ 14.430 por tonelada), registrando un alza de 0,52% respecto a la jornada anterior.
Detrás de ese número hay una historia que vale la pena contar, porque no se trata solo de una cifra en una pantalla: es el pulso de un mercado que está sintiendo la tensión entre una demanda global creciente y una oferta que, especialmente en Chile, muestra señales de estrechez.
¿Qué está moviendo el precio hoy?
Tres factores clave explican este comportamiento alcista:
-
Caída de inventarios en Londres: Las reservas europeas de cobre disminuyeron en 3.750 toneladas métricas durante la sesión, llevando el total a 244.900 toneladas. Menos stock disponible significa mayor presión sobre los compradores inmediatos, lo que sostiene los precios al alza.
-
Riesgo de paralizaciones mineras en Chile: Noticias sobre posibles huelgas en operaciones chilenas han añadido una prima de riesgo al metal, ya que cualquier interrupción en la producción del principal exportador mundial se traduce rápidamente en volatilidad.
-
Alivio en expectativas de tasas de la Fed: Datos laborales de EE.UU. más débiles de lo esperado enfriaron las apuestas por alzas agresivas de tasas, lo que debilita al dólar y hace más atractivo el cobre para inversores institucionales.
Proyecciones para Chile: Un año de precios altos, pero con desafíos productivos
Para Chile, este escenario es una espada de doble filo. Por un lado, Cochilco proyecta un precio promedio de US$ 5,95 la libra para 2026, lo que representa un entorno favorable para las finanzas públicas y la rentabilidad minera. Sin embargo, la producción chilena enfrenta vientos en contra: se espera que el país cierre 2026 con 5,27 millones de toneladas, una caída de 2,6% respecto al año anterior, arrastrada por menores volúmenes en operaciones clave como Codelco, Escondida y Spence.
La buena noticia es que 2027 podría marcar un punto de inflexión: Cochilco estima una recuperación de 5,2%, alcanzando 5,55 millones de toneladas, siempre que proyectos como Rajo Inca (El Teniente) y la estabilización de Quebrada Blanca se concreten según lo planificado. En ese contexto, el precio promedio para 2027 se proyecta en US$ 5,10 la libra, una normalización gradual tras el pico de 2026.
¿Qué espera el mercado a futuro?
El consenso entre analistas apunta a un mercado físicamente restringido en el corto plazo, con precios que podrían mantenerse por encima de los US$ 6 la libra mientras persistan los cuellos de botella en la oferta. Sin embargo, hacia 2027-2028 se anticipa una normalización de la oferta global, impulsada por nuevos proyectos en Chile, Perú y África, lo que podría presionar los precios hacia la baja si la demanda china no se acelera al ritmo esperado.
Para Chile, la lección es clara: Los precios altos son una oportunidad, pero no una garantía. La clave estará en ejecutar proyectos de expansión con eficiencia, reducir costos operacionales y diversificar mercados más allá de China, que sigue siendo el principal comprador pero también la mayor fuente de incertidumbre.
En perspectiva: ¿qué significa esto para el país?
El cobre sigue siendo el termómetro económico de Chile. Un precio sostenido por encima de US$ 6 la libra no solo fortalece el tipo de cambio, sino que también abre espacio fiscal para inversión pública y reducción de deuda. Pero el verdadero desafío es estructural: transformar esta bonanza cíclica en inversión productiva de largo plazo, especialmente en tecnologías que reduzcan la huella hídrica y energética de la minería, un tema crítico en un país que enfrenta estrés hídrico creciente.
En resumen: el cobre hoy sonríe, pero el mercado sabe que esa sonrisa depende de qué tan bien Chile y el mundo gestionen la tensión entre escasez inmediata y abundancia futura.
Bolsa Metales de Londres – Lunes 5 de octubre de 2026: – US$ 6,545 la libra (US$ 14.430 la tonelada). – Variación diaria: 0,52%. – Promedio 2026: US$ 6,10 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año
La gran minería es un segmento conformado por las 15 mayores compañías del sector en el país. Entre enero y junio de este año, estas empresas además han pagado US$4.492 millones en impuestos al Fisco.
En los primeros seis meses de este 2026, la gran minería privada ha desembolsado US$ 4.492 millones en impuestos, un aumento de 61% frente a lo pago para el mismo periodo del ejercicio previo.
Pero mientras suben los impuestos pagados, también lo hacen las ganancias y, con ello, la distribución de dividendos, es decir las utilidades que las compañías reparten a sus controladores.
Según los estados financieros entregados a la Comisión para el Mercado Financiero (CMF) por las 15 mayores minas del país, los beneficios distribuidos en el primer semestre de este año suman unos US$4.478 millones, por sobre los US$1.708 millones de 2025.
La subida se produce en un contexto donde el viernes el precio del metal rojo alcanzó en la Bolsa de Metales de Londres los US$6,51 por libra, lo que implica un valor promedio anual de US$6,09, equivalente a un alza de 4,55% respecto del promedio del año pasado.
Sin duda, la protagonista en el sector es Escondida, de la angloaustraliana BHP. La firma pagó en la primera mitad del 2026 impuestos por US$ 2.394 millones, representando así el 53% de todo el pago de la industria minera privada.
Al mismo tiempo, en la nota 5 de sus estados financieros informó de dividendos pagados por US$2.800 millones al 30 de junio de 2026, duplicando los US$1.400 millones desembolsados para igual periodo del ejercicio previo.
En tanto, en sus estados financieros Anglo American Sur, que comprende las operaciones de las divisiones El Soldado y Fundición Chagres, ubicadas en la Quinta Región del país; y Los Bronces, en la Región Metropolitana, reportó que el 1 de abril se aprobó la entrega de dividendos por US$100 millones, y que el 3 de junio se aprobó un nuevo reparto por el mismo monto. Con esto, a junio del 2026 repartió o aprobó dividendos por US$200 millones.
A junio los impuestos pagados por la firma totalizan US$125 millones.
Grupo Luksic
Entre las minas operadas por Antofagasta Minerals, del Grupo Luksic, ni Antucoya, ni Centinela ni Zaldívar informaron reparto de dividendos. La que sí lo hizo es Pelambres. En sus estados financieros reveló que, a junio de este año, ha pagado distribuido US$400 millones con cargo a las ganancias de 2025, por sobre los US$100 millones desembolsados para la misma fecha de 2025.
Sin embargo, cabe destacar que en agosto de este año aprobó una distribución de US$880 millones, y de US$812 millones en diciembre del año pasado, por lo que el total de 2026 suma US$.1280 millones, y US$912 millones para el ejercicio previo.
Los impuestos pagados por Los Pelambres llegan a US$ 418 millones.
En el caso de Collahuasi – controlada por Anglo American y Glencore con un 44% cada una-, reveló que a junio de este año ha pagado dividendos por US$450 millones, mientras que en 2025 no distribuyó utilidades.
La firma ha pagado impuestos por US$ 430 millones a junio de este año.
La canadiense Lundin Mining controla la mina Candelaria, la cual distribuyó dividendos por US$193,7 millones a junio de 2026, por sobre los US$86,6 millones de 2025. En tanto, Caserones -controlada por la misma empresa- informó que las ganancias repartidas en el presente ejercicio totalizan US$428 millones, por sobre los US$98 millones del año anterior.
En el caso de Carmen de Andacollo, de la canadiense Teck, informa en sus estados financieros de dividendos por US$200,1 millones en 2026, por sobre los US$23,9 millones de 2025.
Sin embargo, la nota 17 detalla que, si bien “la junta de accionistas celebrada el 29 de abril de 2026 acordó distribuir el 100% de las utilidades del ejercicio 2025″, para el cierre de junio “dicho dividendo se encuentra parcialmente pagado. El saldo pendiente será pagado conforme a las condiciones aprobadas por la junta, las cuales contemplan su desembolso sujeto a la disponibilidad de fondos de la sociedad”.
El Abra, controlada por Freeport-McMoRan con un 51% y Codelco con un 49%, informó que no pagó dividendos para 2025 y 2026. En la misma situación está Manto Verde, de Capstone Copper; y Sierra Gorda, de propiedad de la polaca KGHM Polska Miedź y la australiana South32.
Por su parte, Spence, de BHP, no entrega detalles sobre la distribución de utilidades. Tampoco lo hace Quebrada Blanca, controlada por Teck, pero indica en su nota sobre provisiones que, al 30 de junio, el valor libro de los pasivos producto del flujo de dividendos preferentes a Codelco asciende a US$370 millones.
El alza en los dividendos repartidos a los controladores se produce a pesar de un contexto donde la producción minera se ha visto mermada. Hasta junio la elaboración del metal rojo llegó a 2,4 millones de toneladas, una caída interanual de 7% frente a 2025.
En tanto, el último informe de tendencias del cobre de Cochilco plantea que el país produciría 2,7 millones durante la segunda mitad del año, y que la estabilidad de la producción depende en particular de las minas El Teniente, Quebrada Blanca y Collahuasi, entre otras.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

Crecimiento3 días ago
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Business4 días ago
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Crecimiento4 días ago
RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción
Noticia País12 años ago
PRODUCCIÓN DE UN ÁNODO DE COBRE
Noticia Destacada4 años ago
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Business1 año ago
Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad
Crecimiento3 días ago
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025
Business4 días ago
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Business5 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento1 semana ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business1 semana ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Crecimiento2 semanas ago
Biministro Daniel Mas: “No existe contradicción entre desarrollo económico y cuidado del medioambiente
-
 Business5 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business5 días ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business6 días ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año