Noticia País
INFORME CONFIDENCIAL DE CODELCO REVELA CRÍTICA SITUACIÓN FINANCIERA

El viernes 28 de marzo, en la reunión ordinaria de directorio de Codelco, la mesa de la estatal aprobó, de manera unánime el informe Financiamiento para el Desarrollo de Codelco.
Esto, como parte del proceso de aprobación del plan de financiamiento anual de Codelco, que tuvo como respuesta de Hacienda la capitalización -calificada como “insuficiente” por trabajadores y parlamentarios- de US$200 millones más el compromiso de enviar este año el proyecto de ley de financiamiento plurianual.
El documento está firmado por los nueve directores de la estatal previo a la nominación, por parte de la Presidenta Bachelet, de Oscar Landerretche, Laura Albornoz y Dante Contreras, quienes reemplazaron a Arturo Tagle, Juan Luis Ossa y Fernando Porcile en la mesa de la corporación.
Según el texto, al que tuvo acceso PULSO, la minera verá una disminución de 40% en su producción en diez años si no puede ejecutar los proyectos estructurales. “Lo mismo ocurrirá si estos proyectos se postergan significativamente en su implementación”, se agrega.
Esto repercutirá en los excedentes que la cuprera entrega al Estado de Chile, los que se traduce en un menor valor cercano a los US$15 mil millones para Codelco y el Estado, considerando el valor presente neto de los excedentes futuros.
No es todo. Si se decide no materializar o postergar las inversiones en los proyectos Chuquicamata Subterráneo, Radomiro Tomic Fase 2, y Rajo Inca -que expandirá la vida útil de El Salvador- “Codelco deberá interrumpir este año 2014 su plan de inversiones y abordar el proceso de cierre de uno o varios de estos yacimientos durante los próximos cuatro años”, se añade.
Todo este plan de inversiones suma, si se agregan las inversiones necesarias para mantener la capacidad productiva actual de las instalaciones existentes, US$ 22.370 millones para el período 2014-2018.
Y al estar limitada la capacidad de endeudamiento, la empresa requiere de manera urgente recursos de parte del Estado.
“Es imprescindible tener claridad respecto de cómo serán financiadas estas inversiones, ya que lo contrario equivale a incurrir en el riesgo de que los proyectos, una vez iniciada su etapa de construcción, puedan ser detenidos por insuficiente financiamiento lo que agravaría aún más la pérdida de valor para Codelco y para el Estado”, se expone.
Se encarece el crédito
Así, para mantener el investment grade -calificación necesaria para asegurar el acceso al crédito- se propuso una fórmula a Hacienda consistente en recursos frescos por US$1.970 millones más la retención del 100% de las utilidades después de impuestos durante los próximos cinco años. “Ello evita que Codelco pierda competitividad y la mínima flexibilidad necesaria para poder gestionar el negocio en ciclos de precios bajos sin riesgos de liquidez”, añade el documento.
En caso de que esto no sea posible, el directorio cree que los efectos serán duros: Si Codelco se endeuda “más allá de lo que es compatible con su actual clasificación de riesgo, impactará sus propios costos y seguramente los de muchos otros actores de la economía nacional que se financian en el exterior”, se señala, mientras que otra alternativa es la de modificar su plan de proyectos estructurales, con los efectos ya descritos en producción y en excedentes.
Una proyección de la propia empresa plantea que en caso de que no se ejecuten los proyectos, la producción caerá desde los casi 1,8 millón de toneladas obtenidas el año pasado a 1 millón en 2022, a 880 mil toneladas en 2030 y a 502 mil toneladas en 2038.
Para ese año, la única división que permanecerá operativa será El Teniente, mientras que Chuquicamata habrá cerrado en 2030, Salvador en 2018, Andina en 2034 y Gabriela Mistral en 2027.
Es decir, es clave avanzar lo antes posible en los proyectos estructurales. Esto choca con la mirada del Gobierno, que ha dado señales de que la minera tiene algunos rezagos en el desarrollo de sus proyectos, lo que daría algo de tiempo para definir el modelo de financiamiento.
Por ello la decisión de entregar sólo US$200 millones y avanzar en un plan de financiamiento plurianual, el que casi con seguridad no estará listo antes de fin de año.
Para Codelco, la relevancia de los proyectos estructurales se relaciona con el agotamiento de los yacimientos existentes y el deterioro de la ley de mineral. Sólo para los próximos cinco años se espera que ésta caiga 17% adicional a lo que ya ha ocurrido, pasando así de un promedio de 0,83% en 2009 a 0,65% en 2018.
“Si Codelco no lleva a cabo los proyectos estructurales, la producción de cobre fino se reduciría progresivamente y en forma acelerada en comparación a los niveles actuales, al mismo tiempo que elevará sensiblemente su costo de producción”, establece el directorio.
Por contrapartida, si Codelco efectivamente es capaz de desarrollar estos proyectos, en el año 2025 la producción superaría los 2,5 millones de toneladas de cobre, la que se elevaría a 2,75 millones de toneladas sumando el aporte de las participaciones que la empresa tiene en Anglo American Sur y El Abra. Esto equivaldría a cerca del 50% de la producción actual que alcanza toda la minería chilena.
Con todos estos antecedentes, se le solicitó formalmente un plan especial al Gobierno que permita preservar la competitividad de la empresa, lo que se logrará si la empresa no se sobreendeuda. A modo de ejemplo, se le señala a Hacienda que mientras Codelco sólo ha podido retener el 12% de sus utilidades generadas en los últimos diez años, sus principales competidoras retienen cerca del 50%.
En materia de clasificación de riesgo, si bien Codelco goza de indicadores positivos, esto se debe principalmente a que se mide en su calidad de empresa perteneciente al Estado de Chile, que tiene un nivel sobresaliente en los mercados internacionales. Por ello, al medirse de manera aislada las condiciones de Codelco no son tan favorables.
“Es innegable que existe un efecto “halo” que favorece a Codelco por ser el Estado de Chile su único dueño. De esta forma, Codelco es evaluado por las agencias clasificadoras con una clasificación base o “stand alone” a la que se superpone una clasificación por su condición de “Government Related Entity”, dando una clasificación o rating final que incluye ambos antecedentes”, dice el texto.
Y agrega: “Dado que Codelco de todas formas se beneficia de la clasificación de riesgo soberano, sus condiciones de tasa para captación de deuda son consideradas típicamente como de referencia o benchmark para el resto de la deuda corporativa privada y pública en Chile. Por ello, un deterioro en la clasificación de riesgo de Codelco, por lo tanto, es muy probable que tenga un efecto desfavorable, transitoriamente al menos, en los precios de deuda de otros actores que acuden al mercado de deuda internacional”.
Escenarios probables
Aún con estas condicionantes, Codelco ha trabajado en tres escenarios: uno sin capitalización de utilidades, otro con un límite del 100% de la utilidad neta y un tercero con capitalización de utilidades y aporte de recursos frescos por parte del Estado.
En el primer escenario, la empresa deberá reducir su plan de inversiones, no pudiendo avanzar con los proyectos estructurales pendientes de aprobación, interrumpiéndose la ejecución de Chuquicamata Subterránea y postergando indefinidamente la implementación de RT Sulfuros (Fase 2), Andina 244 y Rajo Inca en Salvador.
Aún así, se seguirá avanzando en Nuevo Nivel Mina El Teniente, que ya está en obras y con la puesta en marcha de Ministro Hales.
Así, las inversiones del período 2014-2018 totalizarían US$ 15.261 millones, con lo que se sobrepasarían los niveles de Deuda/Ebitda y Deuda/Patrimonio levemente en 2017 y 2018.
Con ello, el impacto en las cuentas fiscales sería de US$ 15.000 millones menos para el Fisco.
En caso de que se autorice a capitalizar el 100% de la utilidad neta, la minera podría avanzar en algunos, pero no todos los proyectos estructurales pendientes de aprobación.
“En este escenario, la mejor combinación que probablemente minimiza el impacto negativo en el valor de Codelco incluye continuar con el proyecto Chuquicamata Subterráneo, implementar sólo el primer módulo del proyecto RT Fase 2 y avanzar en la primera etapa de Rajo Inca de Salvador. En ese caso se postergaría la expansión de Andina”, señala Codelco.
El tercer escenario permitiría avanzar en todos los proyectos, con una capitalización total de US$ 3.945 millones, de los cuales US$1.976 millones corresponden a utilidades retenidas y US$1.969 millones en aportes nuevos o complementarios.
El calendario además incluye la salida al mercado todos los años por al menos US$ 2.000 millones, lo que sumado a lo anterior permitirá materializar el plan completo.
https://www.facebook.com/chilemineria.cl
Por / Dr. Manuel Viera Flores / Presidente de la Cámara Minera de Chile · / CEO Metaproject Group
Hay una región de Chile que creció 15,3% en 2025, más que ninguna otra, más de seis veces el promedio nacional. Y hay una región de Chile que en los últimos dos años perdió toda su capacidad de fundición de cobre. La noticia incómoda es que son la misma: Atacama, donde la plata de Chañarcillo financió al Chile del siglo XIX porque su presente resume, mejor que ningún informe, la paradoja completa de la minería chilena: nunca produjo tanto valor y nunca procesó tan poco de lo que produce.
Partamos por lo que Atacama hizo bien, porque es mucho. El Banco Central acaba de confirmar que la región lideró el crecimiento nacional en 2025 con ese 15,3%, empujada por la minería: Salares Norte, de Gold Fields, produjo 375 mil onzas de oro en su primer año pleno y apunta a superar las 500 mil en 2026, devolviéndole a Chile un lugar en el mapa aurífero mundial y convirtiendo a Atacama en la primera región productora de oro del país. Mantoverde expandido y Rajo Inca sumaron cobre nuevo. Caserones y Candelaria aportaron estabilidad. La minería explica el 32,8% del producto regional, la segunda dependencia más alta de Chile tras Antofagasta, y el 96,7% de las exportaciones de la región; unas 28 mil personas trabajan directamente en ella y 72 mil más viven de sus encadenamientos, según el Consejo Minero. Y viene más: Santo Domingo, de Capstone, con 2.300 millones de dólares en construcción; los Salares Altoandinos de ENAMI y Rio Tinto, con 3.200 millones y luz verde de Contraloría en febrero; Maricunga, que junto al anterior hará debutar a Atacama en el litio; y NuevaUnión esperando su momento en Huasco.
El contraste con las regiones vecinas hace más notable el momento atacameño. Antofagasta sigue siendo el gigante 52,6% de su producto es minería, tres millones de toneladas de cobre y una cartera de 40.209 millones de dólares, pero creció apenas 1,6% en 2025. Tarapacá, golpeada por el mal año de Collahuasi y Quebrada Blanca, se contrajo -8,3%, el peor registro del país: una advertencia de lo que pasa cuando una región depende de dos yacimientos envejeciendo. Y Coquimbo, con Los Pelambres como único gran motor, creció 2,5% mientras Dominga cumple una década en tribunales, y por fin esta semana al parecer ve la luz e inicia su construcción. Atacama, con menos escala que todas, fue la que más corrió, porque fue la única donde entraron operaciones nuevas.
Ahora lo que perdimos, y que casi nadie pone en la mesa. En febrero de 2024, ENAMI suspendió la fundición Hernán Videla Lira de Paipote, la planta que el Estado construyó en 1952 precisamente para darle salida al mineral de la pequeña y mediana minería de Atacama. En 2026, la fundición de Potrerillos, el histórico complejo quedó detenida tras el colapso de su chimenea. Resultado: la tercera región cuprífera de Chile, con unas 460 mil toneladas de cobre fino al año, no funde hoy ni una sola libra en su territorio. El concentrado del pequeño productor de Tierra Amarilla o de Diego de Almagro que antes se procesaba a 20 kilómetros, hoy viaja en camión y en barco, pagando fletes y maquilas que se comen el margen justamente del eslabón más frágil de la cadena. Y con las fundiciones se fue también el ácido sulfúrico: Chile consume 8,3 millones de toneladas al año y produce cada vez menos, Cochilco proyecta déficit hasta 2033, mientras China, nuestro principal proveedor, suspendió sus exportaciones de ácido en mayo. La región que podría fabricar este insumo critico que su propia minería necesita quedó comprándolo y fabricándola afuera
El contraste con el mundo es brutal. Chile fundió 1,07 millones de toneladas en 2023 el 5,5% del total mundial, la mitad de nuestra participación de 1992, y refinó 2,08 millones, el 7,6%. China fundió 8,55 millones (44%) y refinó casi 13, que en 2025 superaron los 14,7 millones. Mientras Atacama apagaba sus dos fundiciones, China agregaba cada año el equivalente a varias Paipotes. Sé lo que dirán los evaluadores y economistas: con los cargos de tratamiento en cero y un costo de fusión chileno que cuadruplica al chino, fundir no es negocio. Ya he respondido a ese argumento: los cargos están en cero precisamente porque China subsidia sobrecapacidad para controlar el eslabón, y nadie subsidia por años un negocio que no importa. Para Atacama, además, la fundición nunca fue solo un negocio de maquila: era la infraestructura que sostenía a la pequeña minería, producía el ácido de las plantas de lixiviación y capturaba el oro y la plata del concentrado.
¿Puede Atacama volver a fundir? Completamente, y la ventana es ahora. Primero, porque el mercado ayuda: la demanda mundial de cobre sumará del orden de 7 millones de toneladas adicionales al 2040 según la Agencia Internacional de Energía, con una brecha de oferta que BloombergNEF estima en 6 a 8 millones de toneladas hacia 2035 —hasta 10 millones de refinado según Wood Mackenzie— que ni siquiera los nuevos proyectos de Argentina, el Congo o Pakistán alcanzan a cerrar. Segundo, porque la respuesta ya tiene nombre y presupuesto: la Nueva Paipote de ENAMI —850 mil toneladas de capacidad, 1.700 millones de dólares— es la decisión industrial más importante de Atacama en medio siglo, y hay que blindarla de los vaivenes políticos y financieros como proyecto-país. Tercero, porque Atacama tiene lo que una fundición moderna del siglo XXI exige: sol para energía barata, costa para desalar, puertos en Caldera, Punta Padrones, Barquito y Huasco, y —la carta que casi nadie juega— el paso de San Francisco hacia Catamarca y el noroeste argentino, donde el RIGI está levantando una cartera de cobre de más de 30 mil millones de dólares que producirá concentrado sin tener una sola fundición del otro lado. El corredor natural de ese mineral no es darle la vuelta al planeta: es cruzar a Atacama, fundirse con energía solar y embarcarse en Caldera.
Mis recomendaciones son claras y las repito donde me inviten. Uno: ejecutar Nueva Paipote sin más postergaciones, con socios y contratos de maquila firmados con la mediana minería y con los proyectos argentinos antes de que comprometan su producción con Asia. Dos: resolver el futuro de Potrerillos con la misma urgencia con que se atendería el colapso de un puente, porque eso fue. Tres: tratar el ácido sulfúrico como insumo estratégico regional, no como nota al pie de página. Cuatro: acelerar la desalación multiusuario y la transmisión, la carretera eléctrica Kimal-Lo Aguirre, ya destrabada, cruza la región y debe llegar con obras anexas que sirvan a Atacama, no solo pasar por ella. Y cinco: medir el éxito en el desarrollo humano de Copiapó, Vallenar, Chañaral y Diego de Almagro, porque una región que crece 15,3% con campamentos creciendo en sus cerros no está capturando su propia renta. Sexto: iniciar un plan de exploración geológica agresiva para descubrir nuevos depósitos para el futuro.
Atacama ya demostró en 2025 que puede ser la locomotora de Chile. Lo que falta es devolverle lo que la hizo grande: la capacidad de transformar su propia riqueza. La región que le enseñó a Chile a fundir metales hace un siglo y medio no puede terminar exportando roca molida como concentrados y comprando ácido casi 4 veces lo que antes producía. Que el próximo récord de Atacama no sea solo cuánto creció, sino cuánto de lo suyo volvió a procesar. Atacama cuna y futuro de la minería adelante.
Columna Opinión / Manuel Viera Flores  / Presidente de la Cámara Minera de Chile
CEO Metaproject GroupChile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Crecimiento
Anglo American y Codelco acuerdan el camino para sumar 2,7 millones de toneladas de cobre adicionales
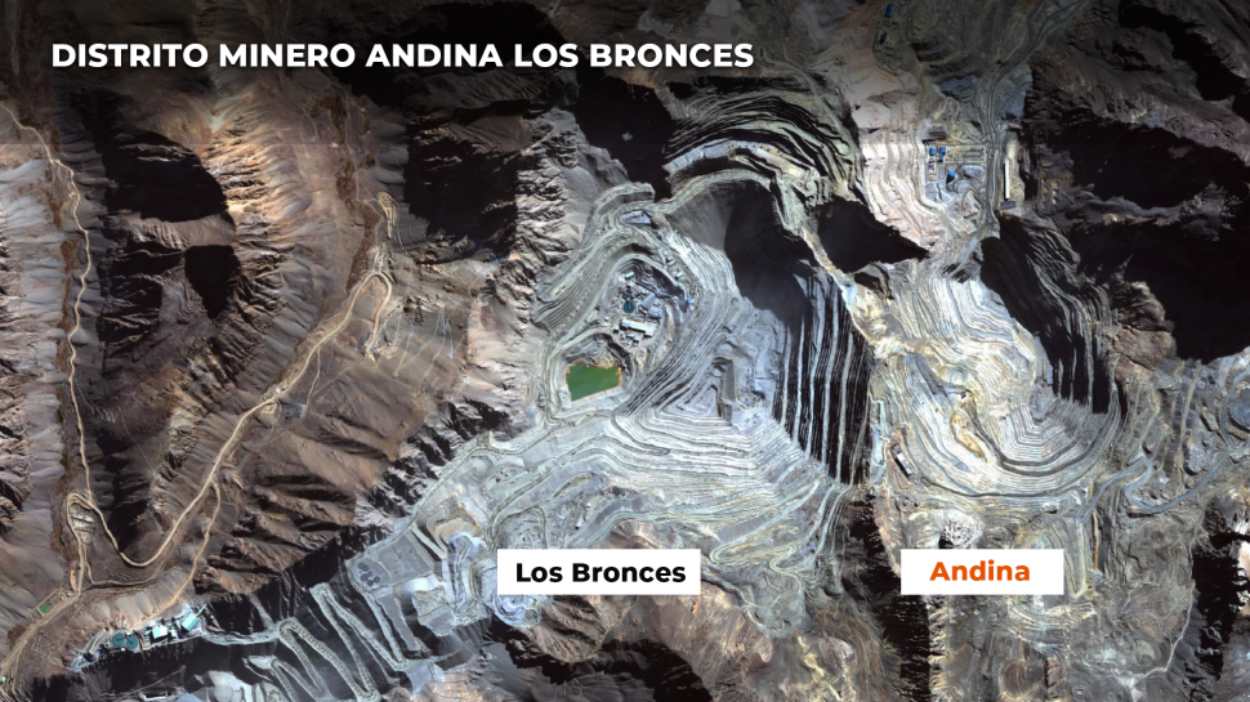
“Este acuerdo representa una forma más eficiente y responsable de desarrollar uno de los principales distritos cupríferos del mundo. Nos permite aprovechar mejor infraestructura existente, capturar mayores beneficios para Chile y avanzar con una visión de largo plazo basada en la excelencia operacional, la sostenibilidad y el uso responsable de los recursos”, comentó el presidente del directorio de Codelco, Bernardo Fontaine.
Anglo American plc (“Anglo American”), a través de su filial Anglo American Sur S.A., de la cual posee el 50,1%, y Codelco, anuncian el cierre del acuerdo definitivo para implementar un Plan Minero Conjunto en sus respectivas minas de cobre Los Bronces y Andina en Chile, tras la obtención de las aprobaciones regulatorias y de libre competencia necesarias, así como el cumplimiento de las condiciones precedentes. El anuncio de hoy da continuidad al acuerdo histórico firmado y anunciado por Anglo American y Codelco en septiembre de 2025.
Se espera que el Plan Minero Conjunto permita liberar 2,7 millones de toneladas adicionales de cobre durante un período de 21 años, lo que equivale a aproximadamente 120.000 toneladas anuales adicionales de producción de cobre a bajo costo, con una inversión de capital mínima, y la generación de al menos US$ 5.000 millones en valor incremental antes de impuestos, el cual será compartido entre ambas compañías. La implementación del Plan Minero Conjunto permanece sujeta a la obtención de los permisos ambientales correspondientes, actualmente prevista a más tardar para el año 2030.
Duncan Wanblad, CEO de Anglo American, señaló: “Nuestro acuerdo con Codelco demuestra lo que es posible cuando trabajamos en asociación para liberar sinergias industriales de alto impacto, generando un valor significativo y más toneladas de cobre tanto para ambas compañías como para Chile. El siguiente hito importante para Los Bronces – Andina es la obtención oportuna de los permisos, lo que nos permitirá comenzar a generar el volumen y valor adicional que buscamos, en beneficio de todos nuestros grupos de interés y de Chile”.
“Al integrar los planes mineros de Los Bronces y Andina, estamos liberando una de las oportunidades de adyacencia de cobre más significativas del mundo. Este tipo de adyacencias es poco común y pone de relieve el papel que puede desempeñar un desarrollo responsable, basado en alianzas para apoyar la ambición de Chile de aumentar la producción nacional de cobre hasta alcanzar 6 millones de toneladas anuales al año 2030”, complementó Wanblad.
Bernardo Fontaine, presidente del Directorio de Codelco, comentó que “este acuerdo representa una forma más eficiente y responsable de desarrollar uno de los principales distritos cupríferos del mundo. Nos permite aprovechar mejor infraestructura existente, capturar mayores beneficios para Chile y avanzar con una visión de largo plazo basada en la excelencia operacional, la sostenibilidad y el uso responsable de los recursos. Es un ejemplo concreto de cómo la colaboración puede generar más valor sin renunciar al rigor, la disciplina y el compromiso que hoy exige Codelco”.
“El Plan Minero Conjunto Andina–Los Bronces refleja los principios que hoy orientan a Codelco: seguridad; maximizar los excedentes para el Fisco, lo que implica rentabilizar las operaciones buscando no aumentar la deuda; ordenar la casa con mano firme y transparencia, y fortalecer la sostenibilidad”, agregó Fontaine.
Las compañías también establecieron principios para guiar la implementación del Plan Minero Conjunto, incluyendo criterios de sostenibilidad que resguardan los programas sociales, y el cumplimiento de los compromisos ambientales vigentes.
Tanto Anglo American como Codelco mantendrán la flexibilidad para desarrollar proyectos propios de manera independiente, incluyendo el avance de sus respectivos recursos subterráneos, durante la vigencia del Plan Minero Conjunto, de forma coordinada y adecuada.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
En tanto que, para 2027 también prevé un alza en la cotización del metal, el cual promediaría US$ US$ 5,10 por libra.
La Comisión Chilena del Cobre (Cochilco) entregó este martes las nuevas proyecciones de precio, demanda y oferta del metal para los años 2026 y 2027, contenidas en el Informe de Tendencias del Mercado del Cobre, correspondiente al primer trimestre de este año.
El biministro de Economía y Minería, Daniel Mas, señaló que “Cochilco elevó el precio promedio del cobre para 2026 a US$5,55 la libra; y a US$5,10 la libra para 2027, niveles históricamente altos que reflejan una demanda mundial sólida y un mercado con estrechez de oferta, en línea con los factores que explican los recientes niveles récord alcanzados por el precio del metal. Esta es una clara señal de que el mercado global continúa con una oferta inestable y episodios recurrentes de estrechez de suministro para la transición hacia energías renovables, la electromovilidad y el desarrollo de nuevas tecnologías e inteligencia artificial, que seguirán impulsando una mayor necesidad de cobre en el mundo”.
Agregó que “esta es una buena noticia para Chile porque un escenario de precios altos fortalece los ingresos fiscales y reafirma el rol estratégico de Chile como principal productor mundial de cobre. Al mismo tiempo, este contexto nos desafía a seguir avanzando en productividad, continuidad operacional y desarrollo de nuevos proyectos para mantener el liderazgo de nuestra minería”.
Respecto a la demanda, la vicepresidenta ejecutiva (s) de Cochilco, Claudia Rodríguez, señaló que China seguiría siendo el principal soporte del consumo global de cobre, aunque con menor dinamismo por la debilidad inmobiliaria y una recuperación industrial más gradual. Agregó que India mantendrá una expansión relevante, Estados Unidos aportaría por infraestructura eléctrica, centros de datos y manufactura crítica, mientras Europa y Japón mostrarían una recuperación más moderada.
En este contexto, sostuvo que para el año 2026 el consumo mundial del cobre refinado crecería 1,5%; y 2,3% en 2027, alcanzando 28,2 y 28,8 millones de toneladas, respectivamente.
Oferta de cobre
Desde la perspectiva de la oferta, el informe de Cochilco señala que se prevé que la producción mundial de cobre mina llegue a 23,3 millones de toneladas en 2026, lo que representa un alza de 0,5%; mientras que en 2027 la producción alcanzaría a 24,39 millones de toneladas con una expansión de 4,7%. Este mayor dinamismo estaría impulsado principalmente por un grupo reducido de países, entre ellos República Democrática del Congo, Zambia, Mongolia, Canadá y Estados Unidos.
No obstante, el informe advierte que las proyecciones continúan sujetas a importantes factores de riesgo, asociados a la puesta en marcha efectiva de proyectos mineros, a la continuidad operacional de las faenas, la disponibilidad de insumos críticos, así como a las condiciones regulatorias y logísticas de cada jurisdicción.
En este contexto, el mercado mundial de cobre refinado continuaría mostrando un escenario de estrechez. Luego de registrar un déficit estimado de 124 mil toneladas en 2025, se proyecta un leve superávit de 12 mil toneladas en 2026 y uno moderado de 153 mil toneladas en 2027.
Chile
Por su parte, Chile conservará su posición como principal productor mundial de cobre, con una participación cercana al 22% de la producción global. No obstante, se prevé una disminución de 2,0% en la producción nacional durante 2026, hasta alcanzar 5,3 millones de toneladas, seguida de una recuperación de 4,0% en 2027, con una producción estimada de 5,5 millones de toneladas.
“La caída proyectada para 2026 responde principalmente a menores leyes minerales, mantenciones programadas, restricciones operacionales y a un débil desempeño registrado al inicio del año”, explica el Informe.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Por: Manuel Viera / Presiente de la Cámara Minera De Chile / Ceo de Metaproject group
Alcanzar esa cifra desde una sola compañía o un nuevo polo productivo —equivalente a cerca del 18% de la producción nacional de 2025— exige una combinación de proyectos estructurales, energía limpia, agua desalada, capital humano calificado y una agenda regulatoria que reduzca los plazos de tramitación. Un análisis de los caminos posibles, los costos y los obstáculos.
La pregunta parece sencilla, pero contiene la totalidad del debate minero chileno de la próxima década: ¿Cómo se produce hoy un millón de toneladas anuales de cobre fino en Chile? La respuesta nunca es solo geológica.
Para dimensionar el desafío conviene partir por las cifras oficiales. Según los datos de la Comisión Chilena del Cobre (Cochilco), la producción nacional cerró 2025 en 5.415.271 toneladas de cobre fino, lo que representó una caída de 1,6% respecto a 2024. Codelco —en sus siete divisiones propias— totalizó 1.334.389 toneladas, mientras que Minera Escondida, de BHP, alcanzó 1.345.132 toneladas, superando por primera vez a la estatal en su nivel corporativa.
Producir un millón de toneladas anuales como meta autónoma —ya sea como nuevo polo productivo, como aporte incremental a una compañía existente, o como objetivo de una mediana minería expandida— implica replicar prácticamente la escala de la mayor mina del mundo. Es, en términos prácticos, construir casi una segunda Escondida.
LA ECUACIÓN GEOLÓGICA: DÓNDE ESTÁN LAS TONELADAS
Chile concentra cerca del 24% de la producción mundial de cobre (ha ido cayendo progresivamente) y posee las mayores reservas conocidas del planeta. Sin embargo, la ley promedio del mineral —el porcentaje de cobre contenido en la roca— ha caído de manera sostenida durante las últimas dos décadas, desde valores cercanos al 1% en yacimientos emblemáticos a un rango actual de 0,5% a 0,7% en la mayoría de las grandes operaciones. Eso significa que producir más cobre fino exige mover más roca, gastar más energía y consumir más agua por cada tonelada obtenida.
Si ponemos como meta alcanzar un millón de toneladas anuales, las cifras gruesas son elocuentes: a una ley media de 0,6%, se requiere procesar cerca de 170 millones de toneladas de mineral al año, lo que equivale a una concentradora de aproximadamente 460 mil toneladas por día. Solo Escondida, Collahuasi y Chuquicamata operan en ese rango.
Existen tres rutas para llegar al objetivo. La primera es la expansión de yacimientos existentes mediante nuevas concentradoras o proyectos de continuidad operacional —el camino que hoy domina la cartera de inversión nacional—. La segunda es la entrada en operación de proyectos greenfield, que en Chile son escasos y enfrentan plazos de permisos de hasta una década. La tercera, menos comentada, es la incorporación de minería subterránea masiva mediante block caving, técnica que permite extraer recursos profundos a costos competitivos, como hacen El Teniente, Chuquicamata Subterránea y, próximamente, Andina Traspaso. Pero lo más grave la falta de nuevos yacimientos que agreguen mayor producción de cobre fino.
LA CIFRA COMO RETO1.000.000 de toneladas de cobre fino al año Equivale a cerca del 18,5% de la producción chilena de 2025 (5,41 millones de toneladas) y aproximadamente al 4,5% de la producción mundial. Para alcanzarla con una ley media de 0,6% se requeriría procesar unas 170 millones de toneladas de mineral al año. |
EL CAPITAL: LA INVERSIÓN QUE EL MILLÓN DE TONELADAS EXIGE
La cartera de inversión minera 2025-2034 publicada por Cochilco totaliza 104.549 millones de dólares, el mayor monto en más de una década. De ese total, el 89,8% corresponde a proyectos de cobre y el 81% son iniciativas brownfield —es decir, expansiones o reemplazo de reservas consumidas, o reposiciones de minas en operación—. ¿Los grandes proyectos greenfield, capaces por sí solos de aportar cientos de miles de toneladas adicionales, son escasos, entonces cuál es la estrategia?
Para un nuevo polo productivo de un millón de toneladas, las referencias internacionales recientes sitúan la inversión inicial en torno a los 12.000 a 18.000 millones de dólares. Quellaveco, en Perú, requirió cerca de 5.500 millones para una capacidad de 300.000 toneladas. Quebrada Blanca Fase 2, de Teck, demandó más de 8.500 millones para una producción cercana a 285.000 toneladas anuales. Escalar a un millón implica multiplicar esa magnitud, asumiendo además que el yacimiento exista y que la fase de exploración esté resuelta, lo que normalmente toma entre siete y doce años o más.
LA ESTRUCTURA DEL CAPEX
La distribución típica del capital en un proyecto de esta envergadura asigna aproximadamente un 35% a la concentradora, 20% al rajo o mina subterránea, 15% a la infraestructura eléctrica e hídrica —incluyendo la planta desalinizadora y el acueducto—, 10% al puerto y manejo de concentrados, 8% a relaves y obras ambientales, y el restante 12% a contingencias, ingeniería y puesta en marcha.
El financiamiento de un proyecto de esa escala requiere consorcios, PFM Project Finance Multimoneda y, en muchos casos, asociaciones público-privadas como las que Codelco ha cerrado con Anglo American para el distrito Andina-Los Bronces, que liberará 2,7 millones de toneladas adicionales en 21 años, con cerca de 120 mil toneladas anuales en régimen.
LOS CUATRO INSUMOS CRÍTICOS: ENERGÍA, AGUA, PERMISOS Y PERSONAS
- Energía limpia y firme
Una operación de un millón de toneladas demanda entre 4.500 y 6.000 GWh anuales, dependiendo de la dureza del mineral y de la altura de la faena. La presión global por descarbonizar el cobre es ya un requisito comercial: los grandes compradores europeos y estadounidenses exigen huellas de carbono auditadas. Chile cuenta con una ventaja estructural —su matriz solar y eólica del norte— pero requiere resolver el problema de la firmeza, esto es, asegurar suministro las 24 horas. Los contratos PPA con almacenamiento en baterías y los proyectos de hidrógeno verde para el transporte minero son los caminos en construcción, y es la ruta correcta.
- Agua desalada
La industria minera chilena ha desplazado de manera acelerada el consumo de agua continental hacia el agua de mar desalada o de uso directo. Para una faena de un millón de toneladas se necesitan del orden de 1.500 a 2.000 litros por segundo de agua desalada, lo que implica una planta de gran escala —comparable a la planta Aguas Horizonte que Codelco construye en Tocopilla—, más un acueducto de impulsión que puede superar los 200 kilómetros y los 3.000 metros de elevación. Solo esta infraestructura supera con frecuencia los 2.000 millones de dólares.
- Permisología y comunidades
El cuello de botella de la última década no ha sido el capital ni la tecnología, sino los plazos de tramitación. Un proyecto de gran minería puede demorar entre 8 y 12 años desde el descubrimiento hasta la primera tonelada producida, con la mayor parte de ese tiempo concentrada en evaluación ambiental, consulta indígena y permisos sectoriales. La agenda de modernización regulatoria que el Gobierno y la industria han empujado apunta a reducir esos plazos en torno al 30%, lo que sigue siendo el factor más sensible para que la cartera proyectada se materialice. Desburocratizar las instituciones del Estado es clave
- Capital humano
Una operación de un millón de toneladas emplea de manera directa entre 4.000 y 6.000 trabajadores, y genera tres a cuatro veces ese número en empleo indirecto. La brecha de operadores especializados, mantenedores eléctricos, geólogos y profesionales de procesos es uno de los riesgos menos visibles del crecimiento. Las inversiones de Codelco involucran 45 millones de horas-hombre al año, una magnitud comparable a la construcción simultánea de tres líneas de Metro de Santiago.
ESTRATEGIA: TRES CAMINOS PARA LLEGAR AL MILLÓN DE TONELADAS
Camino A: la ruta brownfield
Es la opción más rápida y la que concentra la cartera actual. Sumar capacidad incremental en yacimientos en operación —Collahuasi 4ª línea, Nueva Concentradora Los Colorados de Escondida, El Teniente Nuevo Nivel Mina, Chuquicamata Subterránea, Rajo Inca, Andina Traspaso— permitiría aportar entre 600 mil y 900 mil toneladas adicionales hacia 2030. La ventaja: infraestructura existente, permisos parciales y curvas de aprendizaje resueltas. El riesgo: leyes en descenso y agotamiento de reservas conocidas, y mejorar la gobernanza de proyectos.
Camino B: la ruta greenfield
Implica desarrollar nuevos yacimientos. La cartera incluye iniciativas como Salares Norte (Gold Fields, ya en operación para oro), El Espino, Vizcachitas, Marimaca y la posible reapertura de Cerro Colorado. Ninguno por sí solo alcanza el millón de toneladas, pero su sumatoria, en un escenario favorable de permisos, podría aportar 300 a 400 mil toneladas en la próxima década.
Camino C: el block caving masivo
La minería subterránea de panel caving permite extraer cuerpos profundos —reservas más allá de los 1.000 metros— a costos por tonelada cercanos a los del rajo abierto. Es la apuesta estructural de Codelco para sostener su producción y la única vía técnicamente viable en yacimientos como Andina y El Teniente, que ya no admiten expansión a cielo abierto por restricciones físicas y ambientales. Sulfuros en profundidad de Andina debe estudiarse con claridad, y pensar en grande.
EL PRECIO DEL CU: VIENTO DE COLA, PERO NO PARA SIEMPRE
El cobre ha alcanzado niveles históricos. A comienzos de 2026, el metal rojo tocó los 13.000 dólares por tonelada en la Bolsa de Metales de Londres, su mayor precio en la historia, impulsado por la transición energética, la electrificación del transporte y la expansión de centros de datos para inteligencia artificial. Cochilco elevó su proyección de precio promedio para 2026 a 4,95 dólares la libra, y para 2027 estimó 5,00 dólares la libra. La Cámara Minera de Chile considera un precio para el 2026 en 5,01 U$/lb.
Ese contexto convierte cualquier proyecto razonablemente diseñado en económicamente atractivo. Sin embargo, la ex ministra de Minería, Aurora Williams, ha advertido que los niveles récord recientes no deben asumirse como un equilibrio permanente, y que el mercado sigue expuesto a variaciones relevantes ante perturbaciones acotadas. Los proyectos que se decidan hoy comenzarán a producir entre 2032 y 2035, en un escenario de precios cuya certeza es menor.
CONCLUSIÓN: UNA META POSIBLE, NO AUTOMÁTICA
Producir un millón de toneladas de cobre fino al año en Chile —ya sea como nuevo polo o como expansión consolidada de un actor existente, o como sumatoria de varios proyectos — es técnica y financieramente factible. La geología existe, el capital está disponible y los precios acompañan. Pero la materialización exige resolver simultáneamente cuatro frentes: la modernización del sistema de permisos, el actual ministro de Minería Daniel Mas está en ese desafío y es correcto, el suministro firme de energía descarbonizada, la infraestructura de agua desalada y la formación acelerada de capital humano.
La cartera 2025-2034 da los recursos. La pregunta es si Chile tendrá la capacidad institucional, política y técnica de ejecutarla en el plazo que la transición energética global y los compradores internacionales efectivamente exigen. La meta del millón de toneladas no es un titular: es un termómetro de la competitividad minera del país durante la próxima década.
Columna Opinión/Manuel Viera/Presiente de la Cámara Minera De Chile/
Ceo de Metaproject group
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Industria & Proveedores
CHILE DEBE OPTAR DE MANERA URGENTE EN UNA POLÍTICA NACIONAL DE FUNDICIÓN Y REFINO
Por: Manuel Viera F./Presidente de la Cámara Minera de Chile
China comunicó oficialmente la suspensión de sus exportaciones de ácido sulfúrico a partir de mayo de 2026. La medida busca preservar el suministro interno durante la temporada alta de siembra, pero ocurre en un contexto crítico: la guerra en Medio Oriente ha interrumpido el flujo de azufre, insumo clave para su producción. La minería chilena se vuelve vulnerable a una disrupción global que no controla. La señal que encendió el mercado fue la información publicada por Bloomberg sobre el freno que China aplicaría a sus exportaciones de ácido sulfúrico.
La restricción de ácido sulfúrico desde China pega directo al corazón de la minería chilena. Con esto se demuestra lo vulnerable que es al igual que su producción de cobre, ahora que Chile paró dos fundiciones y la Fundición de Potrerillos que colapsó dejando una gran cantidad de producción de ácido sulfúrico, capacidad de diseño de 1500 ton, la pregunta que me hago: ¿Chile resolverá el problema estratégico de aumentar la capacidad de fusión en el país? Ese es un dilema buridano que el nuevo gobierno deberá decidir y rápido. Mi opinión es que sí y aún más, ir a la industria manufacturera directa con el foco en las fundiciones, creo que China no es un socio confiable, no le basta con el monopolio de las tierras raras, y otros minerales críticos.
Con esta medida, China, está haciendo tambalear la producción de cobre de los principales productores como Chile y Perú. La estrategia China es que no solo es el fabricante del mundo, sino también el productor y compra de muchos minerales críticos. ¿Acaso eso no lo ven las distintas autoridades cuya dependencia tarde o temprano les pasará la cuenta? Ahora está en una integración vertical en todo el mundo.
Cifras Claves
Las cifras mandan y dan un panorama de lo que pasa con esta medida que afecta a nuestra minería. Para 2025 la demanda chilena bordearía 8,2 millones de toneladas, frente a una oferta local de apenas 5,1 millones, Es decir, un déficit de ~3,1 millones de toneladas.
Cada año la industria chilena compra más de un millón de toneladas de ácido sulfúrico a China, según información de Bloomberg. En 2023 la región de Antofagasta concentró el 81,6% del consumo nacional de ácido sulfúrico y debió importar 4,443 millones de toneladas. El valor CIF de las importaciones llegó en 2023 a US$466 millones, el nivel más alto de la última década. La lixiviación de minerales oxidados es responsable de cerca del 20% de la producción de cobre del país.
Cochilco proyectó que en 2025 la elaboración de ácido sulfúrico caería 2,5%. Para 2026 y 2028 se anticipa una disminución de un promedio anual de 3,4%. Entre 2029 y 2033 la producción de ácido se mantendrá estable en los 5,7 millones de toneladas, con lo cual la brecha con el consumo total se acrecentará. Existe la posibilidad de que Noracid salga del mercado y con ello se pierdan 660.000 toneladas de ácido sulfúrico.
¿Por qué China toma esta desición?
China ya no ve el ácido sulfúrico como un subproducto menor de sus fundiciones, sino como una palanca económica y estratégica. Tres factores convergen: prioridad para su industria agrícola interna, el estrecho de Ormuz parcialmente bloqueado (Medio Oriente representa cerca de un tercio del suministro global de azufre), y el uso del ácido como herramienta geopolítica similar a las tierras raras. Es decir, al igual que los minerales de tierras raras, el ácido pasa a ser una moneda de cambio en la guerra comercial. ¿Y cuál más?
Entonces es una nueva estrategia China para dominar el mundo mediante minerales críticos. Chile debe diversificar su cartera de exportación e importación de insumos críticos y venta de Cobre y litio, ya no es opción es obligación.
Impacto Operativo en Chile
Esto explica por qué la noticia no se interpreta en Chile como una molestia comercial, sino como una amenaza directa al corazón operativo del cobre lixiviado La prohibición podría extenderse durante todo 2026 según los reportes de Acuity, y las mineras nacionales deberán buscar alternativas en un mercado internacional tensionado por la misma escasez de materia prima. El gran Boom de Chile obedeció a la producción de cátodos de cobre vía óxidos y ahora la producción solo alcanza cerca del 20 % y bajando, esto trae como consecuencia que el país debe aumentar la exploración geológica con innovación para reponer los oxido y generar nuevos proyectos.
Según Cochilco, las importaciones chilenas provienen de Perú, China y Corea del Sur. Con China fuera, la presión sobre Perú como proveedor será enorme.
Para concluir puedo señalar que este episodio expone una vulnerabilidad estructural de la minería chilena. La dependencia de un insumo crítico importado, sumado al petróleo. La solución de fondo pasa por aumentar la capacidad de fundición nacional (como el proyecto Nueva Paipote de ENAMI, y generar un polo de desarrollo desde Argentina), diversificar proveedores y desarrollar contratos de largo plazo con productores no-chinos. Explorar nuevos yacimientos de azufre.
Chile debe optar de manera urgente en una política nacional de fundición y refino, y así dar el paso para industrializar el cobre.
«La suerte es el cruce de la oportunidad con la preparación.» — Séneca.
Columna de Opinión/ Manuel Viera F./Presidente de la Cámara Minera de Chile
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción
PRODUCCIÓN DE UN ÁNODO DE COBRE
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento1 semana ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business1 semana ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Crecimiento2 semanas ago
Biministro Daniel Mas: “No existe contradicción entre desarrollo económico y cuidado del medioambiente
-
 Business6 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business5 días ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business6 días ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año