Noticia Destacada
LA NUEVA DISCORDIA EN EL SECTOR ELÉCTRICO

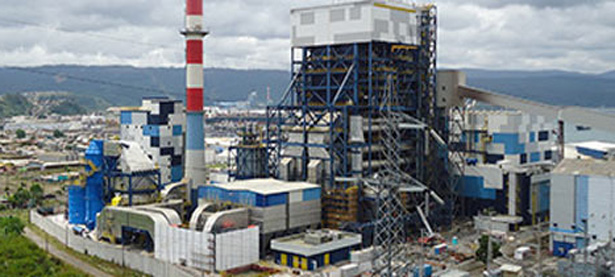
Ni las empresas ni el Coordinador Eléctrico creen que el pago para aumentar la disponibilidad de diésel −incluido en el decreto que prorroga las medidas para prevenir el racionamiento eléctrico− resolverá las restricciones logísticas y de almacenamiento, por eso piden postergar la salida de la central Bocamina II.
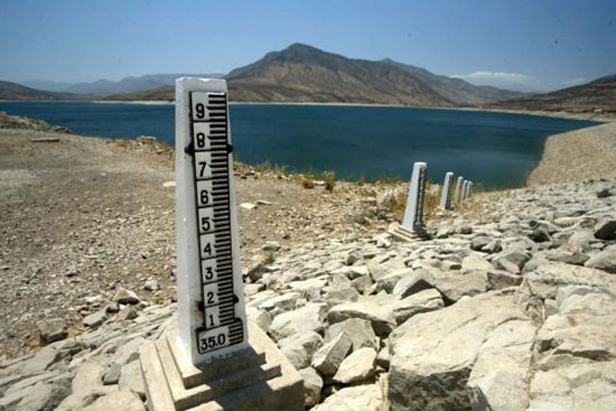
Dado el crítico escenario proyectado para el Sistema Eléctrico Nacional en los próximos meses − producto de una hidrología extremadamente seca y restricciones de transmisión, más otros factores− cabría esperar que en el sector hubiesen celebrado el Decreto Supremo que extiende las medidas preventivas de racionamiento desde el 22 de marzo al 30 de septiembre de 2022. Sin embargo, lo que más se repiten son cuestionamientos.
La mayoría de los agentes de la industria generadora plantean que el Ministerio de Energía no tramitó ese decreto − ingresado el 31 de enero a toma de razón en la Contraloría General de la República− con la celeridad que requiere la crisis ad portas.
También sostienen que las medidas contempladas para aumentar la disponibilidad de diésel para generación son una buena solución para 2023, pero que no se alcanzarán a implementar en 2022. “No hubo sentido de urgencia por parte de la autoridad política”, acota un dirigente gremial. Pero en el ministerio responden que las empresas saben lo que tienen que hacer y que no requerían esperar a la promulgación el documento para actuar.
La apuesta por el diésel
La crítica situación vivida en agosto de 2021 producto de estrechez hídrica, el retiro de generadoras en el plan de descarbonización y la salida de unidades de GNL por mantenimiento, entre otras cosas, llevaron a requerir intensamente las unidades de respaldo a diésel: ese mes llegaron a aportar 5,2% del total de la generación del país, pero varias no estuvieron disponibles por no contar con combustible.
Ante esto, el Coordinador Eléctrico denunció ante la Superintendencia de Electricidad y Combustibles (SEC) a más de una quincena de empresas por infringir la normativa vigente, un caso aún pendiente de pronunciamiento. Su argumento fue que por estar disponibles cuando sean requeridas −24/7 todo el año−, estas generadoras que operan solo en períodos críticos del sistema perciben una “remuneración de potencia de suficiencia”, la que totalizó unos US$ 180 millones 2021, y que en los últimos 10 años a lo más se ha recurrido a ellas unas dos veces. El Coordinador advirtió que las unidades diésel no estaban comprometiendo los recursos necesarios para asegurar disponibilidad de combustible.
Según un experto en regulación, si bien hay un castigo para las empresas que no dispongan de diesel para generación, aquello es irrelevante en términos económicos. “Así es que entre contratarlo y no contratarlo, da lo mismo. Estos generadores no quieren pagar el mayor costo de un suministro seguro”. Un gerente del rubro aludido refuta esa afirmación: “Si no puedes despachar, te castigan la remuneración por potencia por cinco años. Se puede discutir si es suficiente o no, pero castigo hay. No nos da lo mismo”.
Los dueños de generadoras de respaldo han planteado desde agosto al Ministerio de Energía que enfrentaban una compleja logística de distribución de diésel debido a la escasez de camiones y choferes; que tanto los costos de transporte como de almacenamiento han subido; que se requiere al menos un barco adicional para hacer cabotaje desde las refinerías a los centros de consumo, tanto en el sur como en el norte; y que la reposición es lenta, porque estaba diseñada para emergencias. En resumen, que la logística del diésel es responsabilidad de los distribuidores de combustible, por lo que el problema escapa al sistema eléctrico y que a los generadores de potencia se les está requiriendo con una periodicidad para la que no están diseñadas.
Una discrepancia entre las empresas y el Coordinador es que, según las primeras, regulatoriamente las unidades de respaldo deben funcionar 5 horas diarias y no 24/7 todo el año. “El Coordinador está endosando su responsabilidad a las centrales de respaldo. Lo que se nos paga por suficiencia son 5 horas; el estanque y la logística de las distribuidoras de combustible están diseñados para unidades de punta, que sólo entran en periodos críticos. Tener contratos a firme de combustible sería ineficiente y un riesgo financiero tremendo para estas centrales y sus abastecedores. Este escenario crítico no se daba desde 2008, así es que ni Copec ni Enap están preparadas”, insiste un ejecutivo de este rubro.
Para asegurar combustible, el ministerio optó por incorporar en el decreto una “remuneración de costos excepcionales de adquisición de diésel de seguridad”. Los costos fijos de este mecanismo serán pagados por todas las generadoras a prorrata de sus retiros de energía contratada. El Coordinador Eléctrico será el encargado de determinar cuánto diésel extra se va a necesitar, en qué zonas y definir el cargo a los retornos del sistema con que se paga el costo del combustible adicional.
La Asociación de Clientes Eléctricos no Regulados (Acenor) presentó un escrito a la Contraloría alegando “vicios de legalidad” por la socialización de estos costos en el sistema y porque una remuneración de este tipo debería establecerse por ley. Pero las autoridades sectoriales afirman que un decreto de racionamiento permite medidas de este tipo y que en el sistema eléctrico chileno no hay ninguna ley ni norma que disponga que solo algunos actores del sistema deben pagar los costos de estas situaciones extremas.
“Según la Ley Eléctrica, los costos extra son prorrateados entre todos quienes hacen retiros del sistema, porque si hay racionamiento todos se ven afectados en la misma proporción de sus retiros o contratos. La reserva hídrica (embalsamiento de aguas) también se paga a prorrata de los retiros”, afirma una fuente de gobierno.
Si bien hay quienes ven problemas de competencia en este mecanismo, por cuanto las generadoras a diésel no tendrían incentivo para la eficiencia en la contratación del petróleo al socializar el costo adicional con el resto de las empresas, un ejecutivo del sector afirma que sí habrá estímulos a la eficiencia, porque el Coordinador realizará una suerte de subasta y elegirá a las ofertas más baratas.
Otra crítica que circula en la industria apunta que, ya que el decreto no asegura un mejoramiento de la infraestructura de suministro de diésel, se puede terminar pagando más por lo mismo; y que los contratos para aumentar esta infraestructura tienen un plazo de al menos dos años, pero el decreto solo remunerará seis meses.
Según las últimas cifras difundidas por el Coordinador, la capacidad máxima de generación con diésel equivale a una disponibilidad de entre 3.500 y 4.000 m3/día, pero a partir de junio y hasta septiembre se podrían requerir más de 7.000 m3/día.
Rol de coordinación
Un representante gremial enfatiza que, dadas las características de la posible crisis se necesita que el gobierno asuma la función de coordinación logística, algo que no ven. En la industria eléctrica dicen que la única empresa capaz de abastecer con diésel en los volúmenes requeridos es Copec, lo que generaría un desequilibrio contractual entre esa compañía y las generadoras.
El cuello de botella para contar con más diésel son los camiones, por lo que varios ejecutivos dicen que se requieren medidas administrativas como “relajar” normas de seguridad y la contratación de choferes extranjeros, lo que involucraría a la CNE, la SEC, los ministerios de Transportes y Trabajo. Cada barco de suministro equivale a 40 camiones. Y que hay muchos ámbitos en que las autoridades tienen que contribuir, pero están dejando todo a la nueva administración.
Y aunque algunas empresas esperarían un rol más activo de Enap, la petrolera estatal no se vincula con las empresas eléctricas; sus clientes son las distribuidoras de combustible y sólo responde a lo que estas demanden. De hecho, ya aumentó de dos a tres los barcos mensuales a Puerto Mont y de 3 a 4 a Guayacán. Además, en Enap el tema genera reticencia pues a raíz de la crisis energética de 2008 se le exigió importar más diésel en momentos en que, como ahora, los precios internacionales estaban altos y eso le significó aumentar costos logísticos y financieros que deterioraron fuertemente sus resultados.
En el gobierno afirman que son las empresas las responsables de contar con combustible. El ministerio y la CNE están haciendo gestiones como asegurar más gas desde Argentina y buscar fórmulas para ganar eficiencias en la transmisión, entre otras medidas técnicas.
Mantener Bocamina II
Las generadoras insisten en que el decreto se focaliza en una sola solución: el diésel, dicen, es una forma de conseguir más energía, pero tiene que ser parte de un paquete mayor. A nivel de empresas y del Coordinador estiman que la solución más eficiente y a la mano es postergar la salida de la carbonera Bocamina II por seis meses, lo mismo que la de Ventanas II, lo que permitiría reducir el consumo de diésel en unos 2.800 m3/día.
La CNE tiene la potestad de postergar su retiro hasta por un año. Hace dos viernes -en una carta de respuesta a Enel, dueña de Bocamina, que pidió un pronunciamiento al respecto-, la CNE planteó que estando en juego tanto el avance del plan de descarbonización como la seguridad de suministro, es indispensable extremar medidas para que la decisión de postergar el cierre de la central más allá del 31 de mayo se tome lo más tardíamente posible y solo si existe una mayor certeza de que su retiro comprometa la seguridad del suministro.
Por ello sostuvo que, a más de tres meses de la fecha aprobada de cierre y a poco de emitida la extensión del decreto de racionamiento con nuevas medidas, lo prudente es monitorear su efectividad antes de una nueva postergación del cierre de esta carbonera. La autoridad pidió a Enel disponer de sus mayores esfuerzos para disponer de la máxima flexibilidad posible respecto de la fecha de cierre de Bocamina II.
Consultada por Pulso, la CNE respondió por escrito que sólo solicitará postergar Bocamina II si es imperioso para asegurar la continuidad del servicio: “Hoy la mejor decisión es trabajar en tener máxima flexibilidad en la fecha de salida y/o permanencia transitoria de la central, no decidirlo tres meses antes, cuando solo tenemos proyecciones de eventos que pueden cambiar. Se debe mantener la fecha programada, lo que además nos pone la exigencia correcta en términos operacionales y de gestión, y sólo cambiar la decisión si ocurren eventos muy claros que den certeza que postergar sería lo más adecuado e inevitable. Como CNE, debemos actuar en beneficio de todo el sistema y valorando ambas opciones en beneficio de toda la ciudadanía”. Pero Enel Generación le respondió prontamente que ante la imposibilidad de obtener una instrucción formal durante febrero de postergación de la fecha de cierre, no podrán garantizar la continuidad en la operación de la central, dado que las acciones definidas en los planes de cierre en curso podrían resultar irreversibles.
Un analista cree que con su postura la CNE busca evitar un relajo en el aseguramiento de combustible y en el resto de las medidas. En el sector, en cambio, dicen que la administración saliente no quiere tomar la decisión de postergar el cierre porque el plan de descarbonización es uno de sus legados, ni comprarse un conflicto de última hora con ambientalistas. En el gobierno refutan este análisis e insisten en que lo aconsejable es no adelantar la medida. “El escenario de sequía le está costando mucho a las empresas que hacen más retiros porque el costo marginal está alto y Bocamina ayudaría a bajarlos, pero la autoridad no puede actuar en consideración a los costos de privados”, dicen.
El gerente de una importante generadora plantea que la clave para definir la pertinencia de la salida de Bocamina es si se puede aumentar en 3.500 m3 diarios la disponibilidad de diésel, diferencial entre la necesidad de 7.000 m3 que proyecta el Coordinador y la capacidad del sistema: “Ese diferencial equivale a unos 420 Gw/h al mes en energía, que sería la magnitud del racionamiento en los meses críticos. El último informe de Seguridad de Abastecimiento del Coordinador no explicitó que al no alcanzar una distribución superior a los 3.500 m3 de diésel diario, cada m3 extra equivale a racionamiento eléctrico. Debió ser más claro en que Bocamina 2 y Ventanas 2 reducen gran parte del requerimiento adicional de diésel”.
También sugiere que el Coordinador “relaje” criterios de seguridad de los sistemas de transmisión: “Chile opera con dos conductores para la transmisión, pero un cable es sólo de respaldo para evitar apagones. Por tres a cuatro meses podemos correr el riesgo de usar ambos para reducir las restricciones. Eliminaríamos el cuello de botella que impide que la generación que se produce en el día en el norte llegue al gran consumo del centro sur. Se trata de optar entre la probabilidad de un corte de transmisión y la certeza de un racionamiento, en especial en el tramo Polpaico-Lo Aguirre”.
Fuente/Pulso
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras
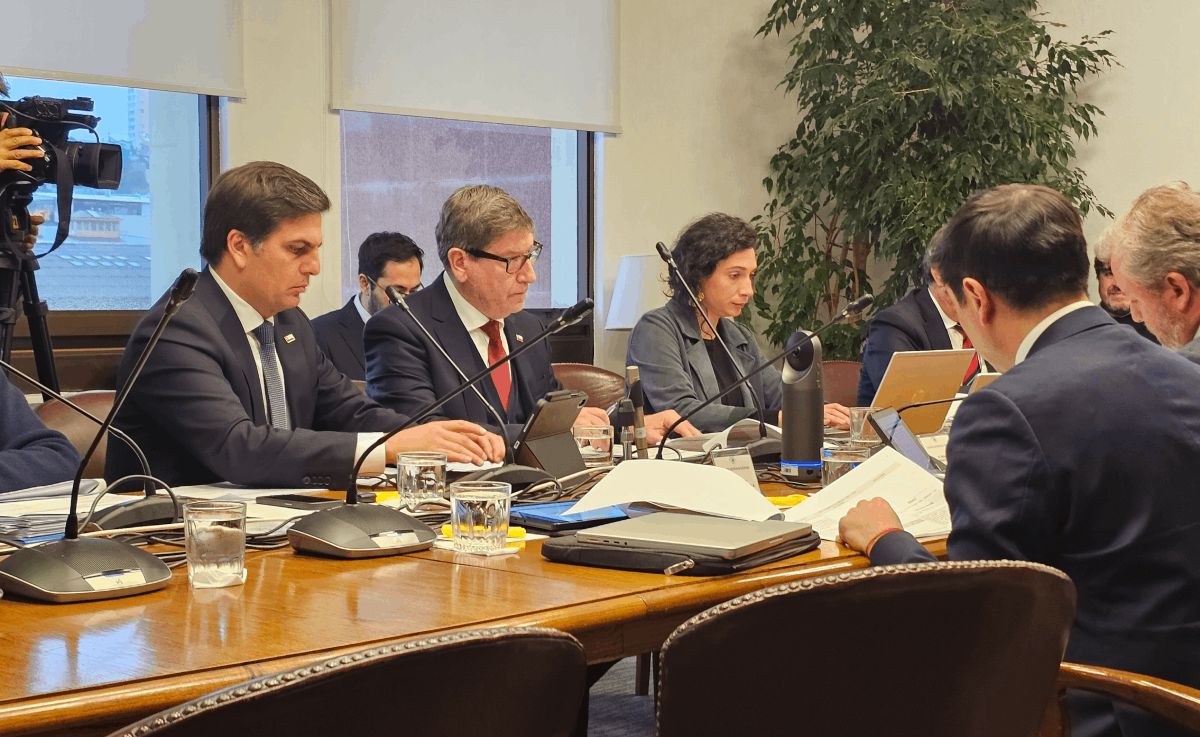
La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.
Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.
De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.
Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.
El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.
Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.
Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Este lunes 5 de octubre de 2026, el cobre cerró con un avance moderado pero significativo en la Bolsa de Metales de Londres (LME): US$ 6,545 la libra (equivalente a US$ 14.430 por tonelada), registrando un alza de 0,52% respecto a la jornada anterior.
Detrás de ese número hay una historia que vale la pena contar, porque no se trata solo de una cifra en una pantalla: es el pulso de un mercado que está sintiendo la tensión entre una demanda global creciente y una oferta que, especialmente en Chile, muestra señales de estrechez.
¿Qué está moviendo el precio hoy?
Tres factores clave explican este comportamiento alcista:
-
Caída de inventarios en Londres: Las reservas europeas de cobre disminuyeron en 3.750 toneladas métricas durante la sesión, llevando el total a 244.900 toneladas. Menos stock disponible significa mayor presión sobre los compradores inmediatos, lo que sostiene los precios al alza.
-
Riesgo de paralizaciones mineras en Chile: Noticias sobre posibles huelgas en operaciones chilenas han añadido una prima de riesgo al metal, ya que cualquier interrupción en la producción del principal exportador mundial se traduce rápidamente en volatilidad.
-
Alivio en expectativas de tasas de la Fed: Datos laborales de EE.UU. más débiles de lo esperado enfriaron las apuestas por alzas agresivas de tasas, lo que debilita al dólar y hace más atractivo el cobre para inversores institucionales.
Proyecciones para Chile: Un año de precios altos, pero con desafíos productivos
Para Chile, este escenario es una espada de doble filo. Por un lado, Cochilco proyecta un precio promedio de US$ 5,95 la libra para 2026, lo que representa un entorno favorable para las finanzas públicas y la rentabilidad minera. Sin embargo, la producción chilena enfrenta vientos en contra: se espera que el país cierre 2026 con 5,27 millones de toneladas, una caída de 2,6% respecto al año anterior, arrastrada por menores volúmenes en operaciones clave como Codelco, Escondida y Spence.
La buena noticia es que 2027 podría marcar un punto de inflexión: Cochilco estima una recuperación de 5,2%, alcanzando 5,55 millones de toneladas, siempre que proyectos como Rajo Inca (El Teniente) y la estabilización de Quebrada Blanca se concreten según lo planificado. En ese contexto, el precio promedio para 2027 se proyecta en US$ 5,10 la libra, una normalización gradual tras el pico de 2026.
¿Qué espera el mercado a futuro?
El consenso entre analistas apunta a un mercado físicamente restringido en el corto plazo, con precios que podrían mantenerse por encima de los US$ 6 la libra mientras persistan los cuellos de botella en la oferta. Sin embargo, hacia 2027-2028 se anticipa una normalización de la oferta global, impulsada por nuevos proyectos en Chile, Perú y África, lo que podría presionar los precios hacia la baja si la demanda china no se acelera al ritmo esperado.
Para Chile, la lección es clara: Los precios altos son una oportunidad, pero no una garantía. La clave estará en ejecutar proyectos de expansión con eficiencia, reducir costos operacionales y diversificar mercados más allá de China, que sigue siendo el principal comprador pero también la mayor fuente de incertidumbre.
En perspectiva: ¿qué significa esto para el país?
El cobre sigue siendo el termómetro económico de Chile. Un precio sostenido por encima de US$ 6 la libra no solo fortalece el tipo de cambio, sino que también abre espacio fiscal para inversión pública y reducción de deuda. Pero el verdadero desafío es estructural: transformar esta bonanza cíclica en inversión productiva de largo plazo, especialmente en tecnologías que reduzcan la huella hídrica y energética de la minería, un tema crítico en un país que enfrenta estrés hídrico creciente.
En resumen: el cobre hoy sonríe, pero el mercado sabe que esa sonrisa depende de qué tan bien Chile y el mundo gestionen la tensión entre escasez inmediata y abundancia futura.
Bolsa Metales de Londres – Lunes 5 de octubre de 2026: – US$ 6,545 la libra (US$ 14.430 la tonelada). – Variación diaria: 0,52%. – Promedio 2026: US$ 6,10 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
El cobre abrió esta semana en un máximo histórico en Londres, reflejando un mercado tensionado y una demanda internacional que sigue superando a una oferta incapaz de reaccionar con rapidez.
Para Chile, el escenario es favorable en ingresos externos, recaudación y tipo de cambio, aunque la volatilidad seguirá siendo elevada mientras persistan las tensiones comerciales y los riesgos de menor crecimiento global.
El cobre comenzó este lunes 7 de septiembre de 2026 con una señal potente para los mercados: el contrato a tres meses de la Bolsa de Metales de Londres (LME) llegó a cotizar hasta US$14.533 por tonelada, un nuevo máximo histórico, tras avanzar hasta 0,8% durante la sesión. El movimiento no es sólo una reacción financiera de corto plazo; expresa la creciente preocupación de consumidores, fundiciones y gobiernos por asegurar metal disponible en un mercado físico cada vez más estrecho.
En la última rueda hábil previa, el viernes 4 de septiembre, el cobre LME había cerrado en US$14.378,50 por tonelada. Es decir, el mercado ya venía desde niveles excepcionalmente altos y este lunes extendió la escalada, superando las referencias récord vistas a comienzos de año. En términos prácticos, el precio bordea los US$6,59 por libra en Londres, una cifra muy por encima de las proyecciones que dominaron el debate económico chileno a fines de 2025.
La trayectoria reciente confirma un mercado alcista, pero no lineal. El cobre en futuros estadounidenses registró US$6,73 por libra este 7 de septiembre, con un alza diaria cercana a 0,99%; la sesión mostró además una amplitud importante entre mínimo y máximo, una señal de que el mercado está sensible a noticias de comercio, inventarios, producción y tasas de interés. Esta volatilidad es esperable: cuando el precio se ubica en récords, los inversionistas toman ganancias rápidamente, mientras los consumidores industriales intentan adelantar compras para no quedar expuestos a un nuevo salto.
El detonante inmediato de la jornada ha sido la expectativa de que el presidente de Estados Unidos, Donald Trump, amplíe aranceles a las importaciones de cobre refinado. Sólo la posibilidad de nuevas barreras comerciales ha llevado a empresas y operadores a reordenar flujos físicos, anticipar embarques y competir por unidades disponibles. El resultado es una prima adicional sobre un mercado que ya arrastraba restricciones estructurales de oferta
Detrás del impulso coyuntural hay un problema más profundo: abrir una fundición o expandir capacidad de refinación toma mucho menos tiempo que descubrir, autorizar, construir y poner en régimen una nueva mina. India, por ejemplo, proyecta hasta 5 millones de toneladas de capacidad de refinación hacia 2030 y una dependencia de importaciones de concentrado cercana a 95%. Esa expansión transforma al país en un comprador estructural de materias primas en el mercado marítimo, compitiendo con China y otros grandes consumidores por concentrados y cátodos.
Los inventarios también ayudan a explicar la firmeza de los precios. Las existencias promedio de cobre en la LME durante septiembre se situaban cerca de 234.530 toneladas, frente a 394.892 toneladas en mayo, según antecedentes reportados por el mercado. Una baja de esa magnitud no implica por sí sola escasez inmediata, pero reduce el colchón disponible ante interrupciones productivas, atrasos logísticos o compras de emergencia.
Para Chile, principal productor mundial, el panorama es claramente positivo, aunque exige prudencia. Un cobre alto mejora los términos de intercambio: por cada tonelada exportada, el país recibe más dólares. Esto fortalece la posición externa, eleva los ingresos de las compañías mineras, favorece la recaudación ligada a la actividad y puede dar más espacio fiscal si el precio se sostiene. El Banco Central ya había elevado su supuesto promedio para el cobre a US$4,70 por libra en 2026 y US$4,60 en 2027, precisamente por un entorno externo más favorable. El precio actual está muy por encima de esas referencias, por lo que, de mantenerse, podría significar una sorpresa positiva para las cuentas externas chilenas.
Sin embargo, no conviene confundir un precio récord con un ingreso permanente. La minería chilena enfrenta desafíos propios: menor ley de mineral en yacimientos maduros, mayores costos de agua y energía, complejidad de permisos, exigencias ambientales y riesgos climáticos. A ello se suman interrupciones operacionales: Antofagasta redujo su guía de producción 2026 después de tormentas severas en Chile. En un mercado ajustado, cada tonelada que no llega desde Chile, Perú, África o Indonesia puede tener un impacto desproporcionado sobre la cotización.
La expectativa base del mercado sigue siendo favorable para el cobre en los próximos trimestres. La electrificación, las redes de transmisión, la expansión de centros de datos, la inversión en infraestructura y el crecimiento de capacidad de refinación en Asia sostienen una demanda más robusta que la oferta minera de rápida disponibilidad. Para Chile, esto abre una ventana relevante: no sólo exportar más valor, sino acelerar inversiones que permitan mantener producción, desarrollar proyectos y avanzar en procesamiento, innovación y proveedores tecnológicos locales.
La principal advertencia es que el camino no será recto. Un dólar más fuerte, tasas de interés altas, una desaceleración de China, nuevos aranceles que dañen el comercio o una liberación de inventarios podrían provocar correcciones bruscas. Pero mientras continúe la estrechez física del mercado y no entren nuevos proyectos mineros de gran escala con rapidez, la tendencia de fondo parece seguir siendo alcista. El cobre hoy vuelve a ser una ventaja estratégica para Chile; el desafío es convertir esta bonanza de precio en capacidad productiva, inversión y desarrollo duradero.
Bolsa Metales de Londres – Lunes 7 de septiembre de 2026: – US$ 6,595 la libra (US$ 14.540 la tonelada). – Variación diaria: 1,18%. – Promedio 2026: US$ 6,0 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Biministro Daniel Mas destaca nuevas medidas del gobierno en modernización regulatoria y exploración minera para incrementar producción de cobre
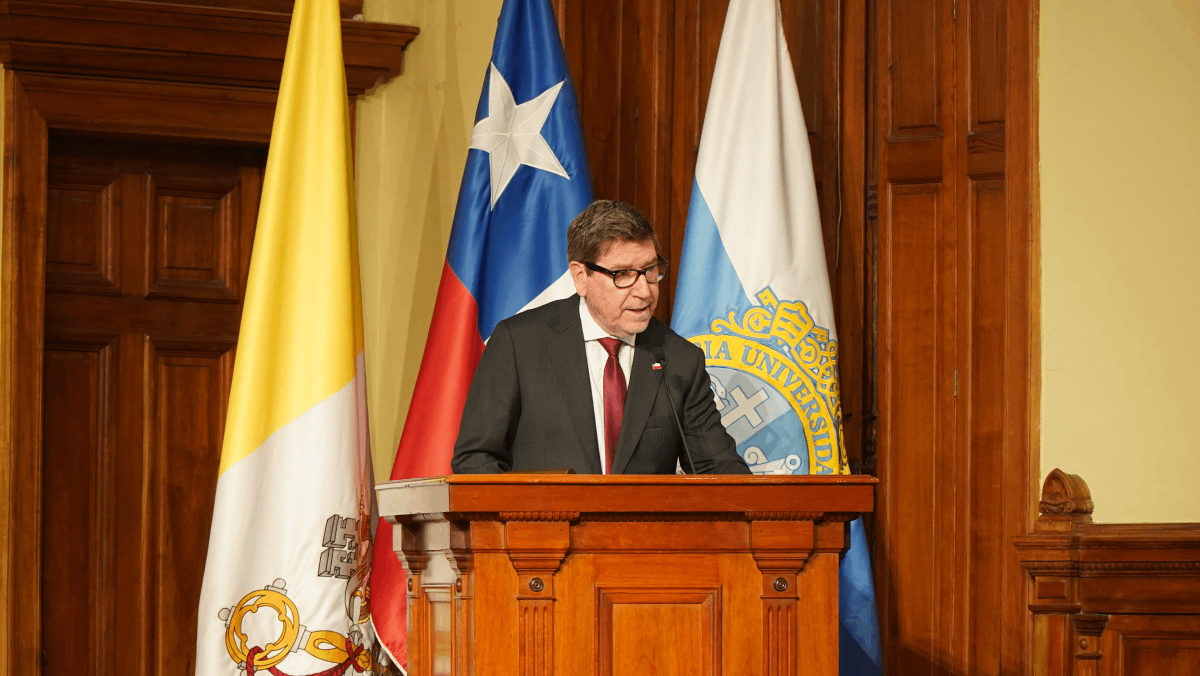
Junto a los avances en simplificación de permisos y modificaciones reglamentarias para el sector, el secretario de Estado dio a conocer en seminario Clapes UC, el inicio de una mesa para impulsar la exploración con foco en reafirmar el liderazgo minero de Chile.
Incrementar el crecimiento de la producción nacional de cobre de manera sostenida, asegurando que cada tonelada adicional extraída y procesada contribuya a transformar la calidad de vida de las personas, es el desafío que se ha planteado el gobierno para fortalecer el liderazgo minero de Chile, atraer inversión y generar más empleo y oportunidades para las regiones.
Así lo señaló el biministro de Economía y Minería, Daniel Mas, al inaugurar esta mañana el seminario “La carrera por los seis millones de toneladas: Más producción, mayor productividad y más valor para Chile”, organizado por Clapes UC.
Durante el foro, la autoridad detalló las principales medidas que está impulsando el Ejecutivo para generar mayor certeza jurídica, simplificar la regulación y promover la inversión y la exploración minera, en un escenario donde – subrayó – “el país mantiene una producción estancada que ha oscilado en los últimos años, entre los 5 y 5,5 millones de toneladas anuales, perdiendo terreno relativo frente a otros distritos internacionales que han modernizado sus marcos institucionales para capturar capitales globales”, comentó.
Asimismo, agregó que a ello se suma una menor ley del mineral, una caída de la inversión en exploración y una ruta de tramitación que requiere en promedio 147 permisos y que puede llegar a superar los 10 años.
“El gobierno asumió el compromiso no de administrar el estancamiento o de hacerlo más llevadero, sino de operar las transformaciones estructurales que devuelvan a Chile a la cumbre de su potencial productivo minero”, afirmó el titular de la cartera.
Al respecto, el biministro Mas señaló que “para desatar la inversión y alcanzar la meta de los 6 millones de toneladas con mayor productividad, estamos desplegando una nueva arquitectura legal e institucional, anclada en la simplificación regulatoria, la disminución de la carga tributaria, la certeza jurídica y la modernización”.
Principales medidas
Entre las nuevas iniciativas impulsadas por gobierno se encuentra la reducción gradual del impuesto corporativo de 27% a 23%, contemplada en la Ley de Reconstrucción Nacional, junto con la restitución de la invariabilidad tributaria de hasta 25 años para proyectos estratégicos.
En materia regulatoria, la implementación de la Ley Marco de Autorizaciones Sectoriales apunta a reducir entre 30% y 70% los tiempos de tramitación de proyectos. En paralelo, el Ministerio de Minería avanza en ajustes a los reglamentos de Seguridad Minera y Ley de Cierre y Relaves, simplificando procedimientos y transformando determinados trámites en declaraciones juradas.
El biministro también destacó en esta línea, el proyecto de ley que avanza en el Congreso para simplificar el régimen de patentes mineras que está orientado a reducir carga burocrática, fomentar la exploración temprana e incentivar la exploración y explotación efectiva de concesiones.
Finalmente, el secretario de Estado comentó que con foco dar nuevo impulso a la exploración, desde el ministerio se levantó una mesa técnica sobre la materia -con participación de actores públicos y privados- que trabaja en propuestas relacionadas con financiamiento de empresas junior, acceso a capital de riesgo y reducción de tiempos de permisos, con el objetivo de aumentar la exploración greenfield y fortalecer la cartera de futuros proyectos.
Tratado de integración minera con Argentina
El biministro Mas destacó, asimismo, el impulso y fortalecimiento de cooperación minera entre Chile y Argentina reactivada por el gobierno con una agenda de trabajo del Tratado de Integración y Complementación Minera firmado en 1997. “Si vamos a desatar todo nuestro potencial, no podemos pasar por alto esta oportunidad. Por eso, desde antes que asumiéramos nos pusimos a trabajar para reactivar este importante instrumento de colaboración internacional”, explicó.
Y adelantó una próxima reunión de la Comisión Administradora del tratado tras el encuentro de julio en Buenos Aires. “Se ha fijado para este mes de agosto una nueva sesión donde fijaremos nuevos pasos para protocolos adicionales de proyectos que llevan años en tramitación. Esto es elemental para el camino al nuevo boom de producción, y no podemos perder la oportunidad”, concluyó la autoridad.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
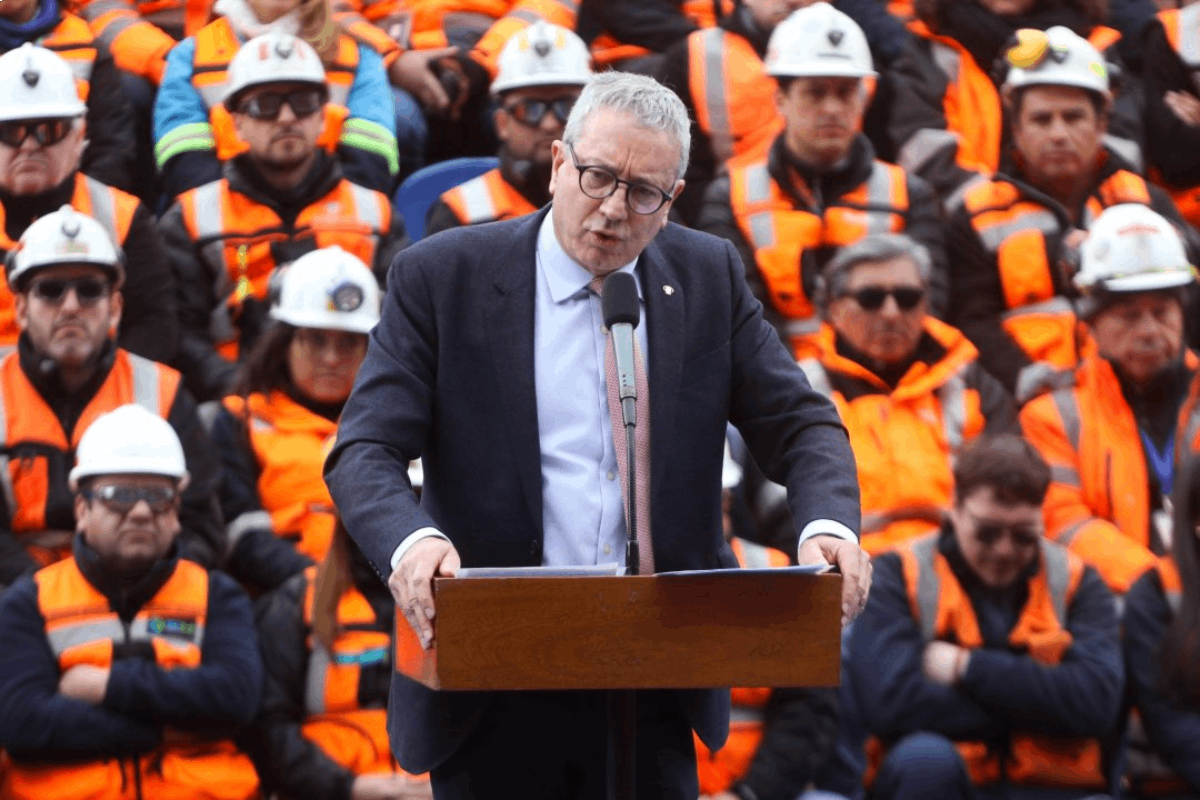
La medida acordada por los Ministerios de Hacienda y Minería permite fortalecer la posición financiera de la empresa y constituye un respaldo al Plan de Recuperación que lidera la nueva administración.
En una decisión histórica para la Corporación y el Estado de Chile, Codelco podrá capitalizar el 100% de sus utilidades correspondiente al ejercicio 2025. La medida, acordada por los ministros de Hacienda, Jorge Quiroz, y de Minería, Daniel Mas, permitirá a Codelco destinar esos recursos a su continuidad operacional y cartera de proyectos, reduciendo la necesidad de incrementar su deuda.
La capitalización materializa una iniciativa impulsada por el presidente del directorio, Bernardo Fontaine, desde su llegada a Codelco, y constituye un apoyo concreto del Gobierno al Plan Estratégico de Recuperación que se está trabajando para fortalecer la empresa.
El Presidente de la República, José Antonio Kast, destacó la medida en una ceremonia realizada en la División Andina: “Estamos con Codelco. Por eso capitalizaremos el 100% de sus utilidades de 2025. Lo anunciamos hoy, en el Día del Minero y la Minera, como un reconocimiento a su abnegada y trascendental labor. La Corporación es clave para el desarrollo de los chilenos y para el financiamiento del Estado”.
“La decisión del Gobierno del Presidente José Antonio Kast es una señal de respaldo a Codelco y a la hoja de ruta que hemos planteado para fortalecer la empresa. Nada mejor que recibir esta noticia en el Día del Minero. La minería chilena se ha construido gracias a generaciones de hombres y mujeres que han trabajado muchas veces lejos de sus familias, enfrentando condiciones exigentes y haciendo de esta actividad una parte esencial de la historia y del desarrollo de Chile”, afirmó el presidente del directorio de Codelco, Bernardo Fontaine.
“Esta capitalización nos permite avanzar con mayor solidez, pero también nos impone una enorme responsabilidad: administrar estos recursos con austeridad, eficiencia y disciplina financiera, priorizando las inversiones realmente estratégicas para recuperar capacidad productiva y maximizar nuestro aporte al país y al Estado”, agregó Fontaine.
Por su parte, el presidente ejecutivo de Codelco, Jorge Gómez, subrayó que “este respaldo nos exige transformar los recursos en resultados concretos. Nuestro foco está en la seguridad y recuperar los flujos con disciplina operacional y una gestión eficiente, para construir un Codelco más sólido y generar más valor para Chile”.
“Codelco tiene muchos desafíos, y el Estado va a tener que hacer un esfuerzo. Y cuando hacemos esto, y me toca hablarlo como ministro de Hacienda, en representación de los intereses de todos los chilenos, es porque pensamos que Codelco es un buen negocio. Con estos recursos, buscamos que procure contener su deuda y emprenda los proyectos relevantes”, señaló el ministro de Hacienda, Jorge Quiroz.
“El Gobierno está tomando una decisión política clara: Chile cree en Codelco y va a respaldarla para que vuelva a desplegar toda su capacidad productiva y su enorme potencial para el país”, aseguró el ministro de Minería, Daniel Mas.
Capitalización de US$ 2.422 millones
Las utilidades correspondientes al ejercicio 2025 que se capitalizarán, ascienden a US$ 2.422 millones, recursos que permanecerán en la empresa. Esta cifra incluye la valorización contable de la participación de la Corporación en NovAndino Litio.
De manera plenamente consistente con esta capitalización, el directorio de Codelco ha definido cuatro pilares estratégicos para su gestión: más seguridad de las personas; maximizar los aportes de Codelco al Estado buscando no aumentar el endeudamiento; ordenar la casa con transparencia, y la sostenibilidad integral.
“Estamos trabajando para fortalecer Codelco y recuperar la confianza de los chilenos. En los próximos meses presentaremos un Plan Estratégico de Recuperación que revisará integralmente nuestras operaciones y todas aquellas decisiones necesarias para construir una empresa más robusta, sostenible y capaz de generar el mayor valor posible para Chile. Nuestro objetivo es que Codelco recupere el liderazgo que merece”, concluyó Bernardo Fontaine.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

El Cobre resiste cerca de máximos: Una señal potente, pero frágil

El cobre está cerca de batir un nuevo récord histórico en medio de las preocupaciones por el suministro en Chile

Ministerio de Minería inicia proceso de evaluación de la Política Nacional Minera 2050
PRODUCCIÓN DE UN ÁNODO DE COBRE
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad

La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento2 semanas ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business2 semanas ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Business1 semana ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business1 semana ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business1 semana ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año
-
 Opinión1 semana ago
Chile no crece cuando el Estado se transforma en el freno