La minería representó el año pasado el 15% de toda la energía que consumió el país.
Empresas Mineras
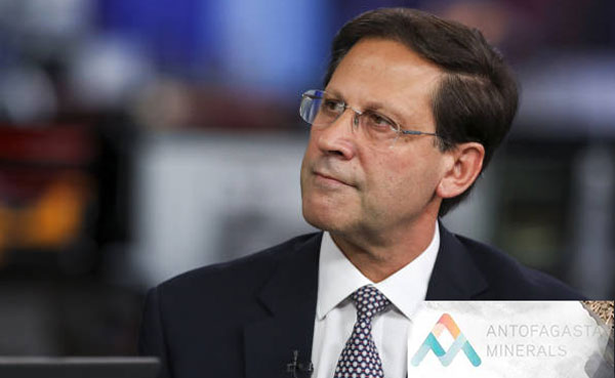
Iván Arriagada y negociaciones colectivas en la minería: “LOS ACUERDOS QUE HACE UNA COMPAÑÍA NO SON TRANSFERIBLES A OTRA”

El presidente ejecutivo de Antofagasta Minerals no cree que los trabajadores mineros sean privilegiados, sino que tienen condiciones distintas de trabajo que justifican sus altos salarios. En esta entrevista, también responde a los rumores del supuesto interés de BHP por su empresa, de sus primeros meses como accionista de la peruana Buenaventura y de la necesidad urgente de que la autoridad defina el futuro de su mina Zaldívar.
Esta semana Iván Arriagada estuvo en Antofagasta celebrando los 80 años de la Asociación de Industriales de esa ciudad, y donde fue uno de los invitados de honor a una cena a la que asistieron 1.100 personas. Claro, porque es parte de un sector que en las últimas décadas le ha cambiado la cara a esa capital regional. “Si uno se retrotrae 40 años atrás, Antofagasta no tenía muchos sectores económicos en desarrollo. Estaba estancada. Y llegó la minería privada, que partió con Escondida y siguió con otros yacimientos que se fueron desarrollando, y eso es lo que ha impulsado el desarrollo de la región”, rememora el presidente ejecutivo de Antofagasta Minerals (Amsa), el brazo minero del grupo Luksic, que en esa región cuenta con las faenas cupríferas Antucoya, Centinela y Zaldívar, aunque su principal operación es Los Pelambres, al sur de la Región de Coquimbo.
Pero Escondida, la mayor mina de cobre del mundo, propiedad de BHP y, por tanto, competidora de Amsa, estuvo en el ojo público en las últimas semanas por la huelga que concluyó con un bono de término de negociación (BTN) récord de $32 millones y un reajuste salarial de IPC más un 3%. En los dos últimos años, Amsa logró acuerdos en varias negociaciones colectivas con sindicatos de Centinela, Zaldívar y Los Pelambres. Su convenio con Centinela incluyó un BTN de $19,6 millones y en Pelambres, un BTN histórico de $25 millones.
Bajo el prisma de estos números, ¿los trabajadores mineros son privilegiados, como lo dijo hace 24 años el expresidente Patricio Aylwin?
-No. Y creo que hay varios factores aquí en juego. Lo primero es que la minería es un sector que se desarrolla en plazos muy largos, por lo tanto, las relaciones laborales hay que pensarlas también en ciclos largos. En Amsa buscamos construir relaciones de largo plazo y acuerdos sustentables con nuestros trabajadores. Y en ese contexto, cada faena en particular es distinta y cada caso es diferente, con productividades distintas, condiciones geológicas diferentes, condiciones de trabajo particulares. Por tanto, los acuerdos que hace una compañía no son transferibles a otra, porque las condiciones de productividad son muy especiales. Además, el trabajo minero tiene también condiciones especiales: jornadas que involucran turnos, que ocurren en muchas ocasiones fuera de lugares urbanos e implican el traslado de trabajadores a lugares remotos y requieren una cierta disciplina personal de trabajo, con factores como la seguridad. Las condiciones que se acuerden se suscriben dentro de la institucionalidad, voluntariamente por las partes y por lo tanto, esos son los criterios que han primado y deben primar.
 Arriagada dice que no se puede referir al caso particular de su competidor, pese a que los factores que cita son transversales. Y agrega otro: el hecho de que sea un sector “altamente sindicalizado”, lo que también lo hace particular, e insiste en que estas condiciones no son extrapolables a otros sectores ni a otras faenas mineras.
Hay otro elemento que los sindicatos plantean como esencial entre las razones de sus altas remuneraciones, que es el de las altas ganancias de las empresas mineras. ¿Considera esta razón también dentro de ese mix?
-Me parece que no es lo central. Y explico por qué. Las relaciones laborales deben construirse sobre bases sustentables para que el negocio se desarrolle y crezca. Pero hay estamentos distintos y no es bueno confundirlos. En el caso de los inversionistas, sus retornos están sujetos a la volatilidad del precio del cobre y, cuando este se reduce, son menores. También hay periodos largos donde los inversionistas no tienen retornos, porque hay que reinvertir. En el estamento de los trabajadores, como del mundo ejecutivo, el componente de remuneraciones es principalmente, no únicamente, fijo, no depende del precio del cobre y cuando este cae, las remuneraciones se mantienen y cuando hay periodos de reinversión, también. Por tanto, son lógicas y condiciones de riesgo distintas, por lo que hay que mirarlo separadamente. Son estamentos distintos que se complementan.
BHP: tan cerca, tan lejos
A propósito de Escondida, su dueño, BHP, dejó atrás su oferta por Anglo American y el mercado preveía que podría ir por Lundin Mining o por Antofagasta. Con Lundin firmó un joint venture. ¿BHP se acercó a ustedes para algo similar?
-No comentamos rumores. Nuestra estrategia está centrada en desarrollar nuestros proyectos orgánicos propios y no depende de que hagamos M&A, transacciones con otras partes, sino que principalmente desarrollemos nuestros proyectos.
La acción de Antofagasta plc cayó de 2,410 libras en mayo a 1,878. ¿Es sólo precio del cobre o también la baja en producción del 4% en el primer semestre? JP Morgan rebajó su precio objetivo el mes pasado.
-En general, el precio de la acción tiene una correlación con el precio de los commodities y del cobre. Respecto a nuestro desempeño en el primer semestre, tiene que ver básicamente con menores leyes en Centinela y el hecho de que en Pelambres tuvimos una mantención extensa en el concentraducto, que hizo que guardáramos en inventario el concentrado producido y no lo registráramos como producción. Dadas las menores leyes en Centinela, revisamos la guía del año y, con el rango inicial de entre 670.000 y 710.000 toneladas, dijimos que íbamos a estar en la parte baja de ese rango. Esas leyes se van a recuperar hacia fines de este año y el próximo. Y ese inventario prevemos que lo vamos a bajar en el transcurso de este año y puede que una parte también en el próximo.
Buenaventura, “buena inversión”
En diciembre pasado, Antofagasta Plc, la matriz en Londres de Amsa, entró a la propiedad de la peruana Compañías de Minas Buenaventura, al adquirir el 19% de sus acciones. Los directores del grupo, Arriagada y Andrónico Luksic Lederer, han asistido a tres directorios. Y la relación con la mesa y la administración ha sido “cordial y colaborativa”, dice.
“Buenaventura nos pareció atractivo, porque Perú es una jurisdicción con un sector minero fuerte, desarrollado, con afinidad cultural-lingüística con Chile, que pensamos que estaba con una valorización atractiva y con una cartera de operaciones con desarrollo potencial que vimos interesante”.
¿Ya hay ideas o proyectos en conjunto?
-Hemos estado en la etapa de trabajar para conocer cuáles son las oportunidades y desafíos de sus operaciones. Estamos ahora impulsando los proyectos en los que ellos están trabajando e identificando qué posibilidades puede haber para construir valor a partir de la cartera que tienen.
Buenaventura ganó US$74 millones en el segundo trimestre, revirtiendo las pérdidas del año anterior. ¿Fue buena inversión?
-Lo que hemos visto confirma el interés que teníamos y nos parece una buena inversión.
Hace poco dijeron que estaban revisando opciones en Perú, Canadá, Estados Unidos y Argentina. ¿De qué se trata?
-Tenemos un esfuerzo de exploración afuera, centrado en Perú y localidades en Norteamérica, pero son de menor tamaño y en etapas tempranas.
¿Y en Argentina?
-No tenemos actividad directa. Observamos lo que ocurre con interés, pero no tenemos blancos específicos.
En EE.UU., ¿ya dieron por perdido el proyecto Twin Metals?
-Lo seguimos sosteniendo. Creemos que tiene valor y viabilidad en el largo plazo. Hay ciertos derechos mineros que están siendo litigados, por lo que tenemos que resolver esto en tribunales donde creemos que va a prevalecer nuestro derecho a la propiedad. Dado el resto de los derechos mineros que no son materia de juicio, estamos pensando una secuencia distinta para el proyecto, partiendo por el recurso donde no tenemos litigios.
Se viene la elección de EE.UU. Por Twin Metals tuvieron problemas con Trump y con los demócratas. ¿Cuál sería el mejor escenario electoral para el proyecto?
-Miramos el desarrollo del proyecto con independencia de quién salga elegido. Hoy los metales críticos son importantes para los países y Estados Unidos lo ha declarado, busca seguridad de suministro, e incluso ha pasado legislación con ese objetivo. Y, por lo tanto, cualquiera que sea el resultado de la elección, esos criterios prevalecen.
Urgencia por Zaldívar
Amsa está invirtiendo US$ 7.500 millones en Chile para lograr una producción de 900 mil toneladas, desde 660 mil el año pasado.
El proyecto mayor es en Centinela, por US$4.400 millones, que ya está en construcción y se espera para 2027: “Nos está yendo bien, de acuerdo al programa. Cuando termine, vamos a aumentar la producción en 170 mil toneladas de cobre equivalente y con costos más competitivos”, dice. En 2023, Centinela produjo 163 mil toneladas de concentrados y 79 mil de cátodos de cobre.
En Los Pelambres, ya concluyeron el proyecto Infraestructura Complementaria de US$2.200 millones, con la primera fase de su planta desalinizadora de agua de mar y una cuarta línea de molienda, que “está operando satisfactoriamente”. Ahora partieron con el proyecto Adaptación Operacional, de US$2 mil millones, que busca reemplazar el concentraducto, moviéndolo fuera de las áreas pobladas, y ampliar la planta desalinizadora.
“Estas inversiones son las que nos van a acercar a las 900 mil toneladas”, dice.
Para este segundo semestre, además, está prevista la presentación al SEIA de su proyecto Extensión de Vida Útil, para que Los Pelambres pueda ser explotada hasta el 2050. “Esa es la base de nuestra estrategia, centrada en crecimiento orgánico, desarrollo de nuestros propios yacimientos, que tiene menos riesgo, costos más competitivos y nos permite ejecutar esos proyectos más rápido y llegar con producto al mercado más rápido”, explica.
Respecto a Zaldívar, ¿creen que la autoridad ambiental les permitirá usar agua continental, si justamente esa ha sido esa la piedra de tope en todo este tiempo?
-Creo que tenemos un caso robusto, para continuar la extracción de agua por un periodo acotado de tres años, del 2025 al 2028. Inicialmente, la visión era extender la extracción por el periodo de vida útil, pero hoy es muy acotado. A partir del tercer año nos comprometemos a desarrollar un proyecto que permita continuar con Zaldívar hasta el 2050, con una inversión de US$1.200 millones, y una solución de agua distinta, ya sea de agua de mar que desarrollaríamos o una alternativa que involucre a un tercero. Venimos tramitando esto hace mucho tiempo (desde 2017) y queremos que se resuelva luego positivamente.
¿Cuánto les queda de permiso?
-Estamos a nueve meses de que venza el permiso, en mayo del 2025. Nos preocupa mucho poder trabajar con la autoridad en destrabar cualquier nudo. En el cuarto trimestre debemos presentar el plan de cierre temporal de Zaldívar, por lo que es muy importante que antes de fin de año tengamos una señal que nos permita tener claridad respecto de la continuidad. Lo importante es que la autoridad entienda la urgencia que esto tiene.
Sería probable que la autoridad les dijera que paralicen la mina y vuelvan con la solución de agua de mar en tres años más.
-Sería muy desfavorable y negativo, porque nos obligaría a hacer una detención y, al cesar la actividad, se perdería la fuente de trabajo. Ese costo es innecesario.
A un año de la aplicación del royalty minero, ¿cuánto les ha significado?
-Al pararse a un año, es bueno constatar que la industria ha logrado avanzar en sus inversiones más importantes. Junto con eso, hoy están llegando a las comunas los recursos del royalty y, por lo tanto, hay beneficios tangibles. Ahora, el royalty tenía un compromiso del gobierno de una reforma al sistema de permisos para hacerlo más expedito. Y eso está todavía pendiente. Es importante, porque el royalty significó también una mayor tributación y, por tanto, un impacto en la competitividad del sector. En el caso de Amsa, la tasa efectiva de impuestos en el pasado era del orden del 37% y en esta primera mitad del año fue de más del 43%.
¿Y cuánto aportó en royalty Antofagasta Minerals?
-En el primer semestre, fueron en torno a US$120 millones.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Continue Reading
Este martes 13 de octubre de 2026, el cobre se mantiene en torno a US$14.620–US$14.640 por tonelada en el contrato de tres meses de la Bolsa de Metales de Londres (LME), tras abrir cerca de US$14.678 y moverse entre US$14.605 y US$14.686. La variación intradía es modesta —alrededor de 0,1% a 0,5% según la hora de medición—, pero el nivel sigue siendo notablemente alto y cercano al récord de US$14.875 alcanzado el mes pasado.
Qué está moviendo el precio
La lectura de mercado es clara: el metal rojo está sostenido principalmente por una combinación de preocupación por la oferta y expectativas de demanda estructural. En Chile, las interrupciones operacionales, conflictos laborales, accidentes y eventos climáticos severos han puesto en alerta a inversionistas y traders. El derrumbe en El Teniente, la posibilidad de un Niño 2026-2027 más intenso de lo habitual y los riesgos geológicos y sociales en las principales faenas explican buena parte de la prima de riesgo que hoy paga el mercado.
A esto se suma un contexto global favorable: la Agencia Internacional de Energía proyecta, en su escenario base, un déficit cercano al 25% entre la oferta primaria de cobre y los requerimientos proyectados hacia 2035. No es una promesa de alza inmediata, pero sí una señal de fondo: el mundo necesita más cobre para electrificación, redes eléctricas, vehículos eléctricos, data centers y transición energética.
Sin embargo, hay un contrapeso importante: un dólar más fuerte tiende a presionar los precios de las materias primas denominadas en esa moneda, porque encarece su compra para compradores con otras divisas. Hoy, ese factor ha compensado parcialmente la ansiedad por el suministro chileno, dejando al cobre en una especie de equilibrio tenso.
Qué espera el mercado
Los analistas no están apostando a un desplome cercano. BMI, por ejemplo, elevó su proyección promedio para 2026 desde US$12.700 a US$13.500 por tonelada, citando restricciones persistentes de oferta y distorsiones vinculadas a aranceles. Eso sugiere que, incluso si el precio corrige desde los niveles actuales, el piso de mercado sería bastante más alto que el promedio anual estimado hace pocos meses.
La lectura operativa es la siguiente: el mercado espera volatilidad, no necesariamente una tendencia lineal. Si Chile logra estabilizar su producción y no aparecen nuevas interrupciones mayores, podría haber una toma de utilidades que lleve el precio hacia US$14.000–US$14.300. Pero si se confirman nuevos cierres, huelgas o daños climáticos en faenas clave, no sería sorprendente ver un nuevo intento por superar el récord de US$14.875.
Implicancias para Chile
Para Chile, el escenario es doblemente relevante. Por un lado, un cobre sobre US$14.000 mejora directamente los ingresos fiscales y las transferencias de Codelco y la gran minería privada. De hecho, la Dirección de Presupuestos ya ajustó a la baja su proyección de déficit efectivo 2026, desde 2,0% a 1,8% del PIB, gracias precisamente a mayores ingresos mineros.
Por otro lado, hay una paradoja incómoda: aunque el precio es alto, la producción chilena está bajo presión. El propio informe de Dipres reconoce que la contracción del sector minero obligó a revisar a la baja el crecimiento económico del país, desde 1,8% a 0,7% para 2026. Es decir, Chile está vendiendo menos volumen de lo esperado, justo cuando el precio compensa parcialmente esa caída.
Tendencia de mediano plazo
Hacia 2027 y más allá, el consenso técnico apunta a que el cobre seguirá en un rango alto, con riesgo de nuevos máximos si la brecha oferta-demanda se profundiza. Los consultores advierten, no obstante, que buena parte de los anuncios de inversión en Sudamérica —del orden de US$170.000 millones— podría no traducirse en producción efectiva si los permisos, la infraestructura y la conflictividad social no se resuelven a tiempo.
Para Chile, la conclusión es pragmática: el país tiene una ventana de oportunidad excepcional, pero también una responsabilidad. Si logra destrabar proyectos, mejorar la seguridad operacional y avanzar en permisos sin sacrificar estándares ambientales, podría capturar mucho más valor de este ciclo alcista. Si no, seguirá siendo un precio alto que compensa una producción decreciente, en lugar de un precio alto que impulsa un crecimiento sostenido.
En síntesis: hoy el cobre no está subiendo por euforia, sino por escasez real y anticipada. Y eso, para Chile, es tanto una bendición fiscal como una advertencia estratégica.
Bolsa Metales de Londres – Martes 13 de octubre de 2026: – US$ 6,686 la libra (US$ 14.741 la tonelada). – Variación diaria: -0,55%. – Promedio 2026: US$ 6,1 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
El cobre está cerca de batir un nuevo récord histórico en medio de las preocupaciones por el suministro en Chile

Pese a que el ministro Rau reconoció que existe un problema en la producción de cobre, enfatizó que “ninguna tonelada de producción vale más que la vida de un trabajador”.
Tras una racha de siete alzas consecutivas, el precio internacional del cobre registró una leve baja en la Bolsa de Metales de Londres.
De acuerdo a Cochilco, la libra se transó en US$6,68641 la libra, una baja de 0,55% en relación a los US$ 6,72 de ayer, el segundo nivel más alto de la historia a nivel nominal.
El precio más alto se registró el pasado 17 de agosto, cuando la libra de la materia prima superó los US$ 6,73.
Por su parte, los futuros del metal también se mostraron a la baja. El precio futuro a tres meses llegó a US$6,63402, un 0,22% menos que la cifra del día anterior.
Los precios, sin embargo, podrían repuntar. El incremento en el costo de la libra se produce en medio de las preocupaciones por el suministro en Chile, el mayor productor del mundo.
Claro porque Centinela, la faena de Antofagasta Minerals (grupo Luksic), está en plena huelga mientras que en El Teniente se paralizaron las operaciones tras el fatal accidente ocurrido este fin de semana, que dejó dos fallecidos.
A esto se suman las negociaciones en Escondida, la mayor faena de cobre del mundo. A las 14:00 hrs. se espera la respuesta de los trabajadores a la última oferta de la compañía.
Accidente en El Teniente
El ministro del Trabajo, Tomás Rau, lamentó “profundamente el accidente” en El Teniente y enfatizó que “ninguna tonelada de producción vale más que la vida de un trabajador”.
En conversación con Radio 13C, el secretario de Estado aseguró que tanto desde le gobierno como desde la Dirección de Trabajo (DT) “se tomaron todas las medidas de fiscalización, de detención de las obras y las faenas”, y que incluso el propio director nacional del trabajo acudió a la VI Región para agilizar fiscalizaciones.
En ese sentido, el jefe de cartera aseguró que el episodio está siendo investigado, y enfatizó el deber de actual con la mayor responsabilidad “no solo a la hora de atribuir responsabilidad o tomar decisiones, sino que nosotros tenemos que trabajar en prevención también”.
Sobre los estándares de fiscalización, el ministro Rau aseguró que estos son igualmente exigentes para las contratistas, y que la empresa involucrada en este caso “ha tenido muchas fiscalizaciones”.
Por su parte, el biministro de Economía y Minería, Daniel Mas, afirmó vía X que ya se ha “instruido a las autoridades fiscalizadoras correspondientes, incluyendo al Sernageomin, colaborar activamente en la investigación y asegurar que se implementen todas las correcciones necesarias”.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
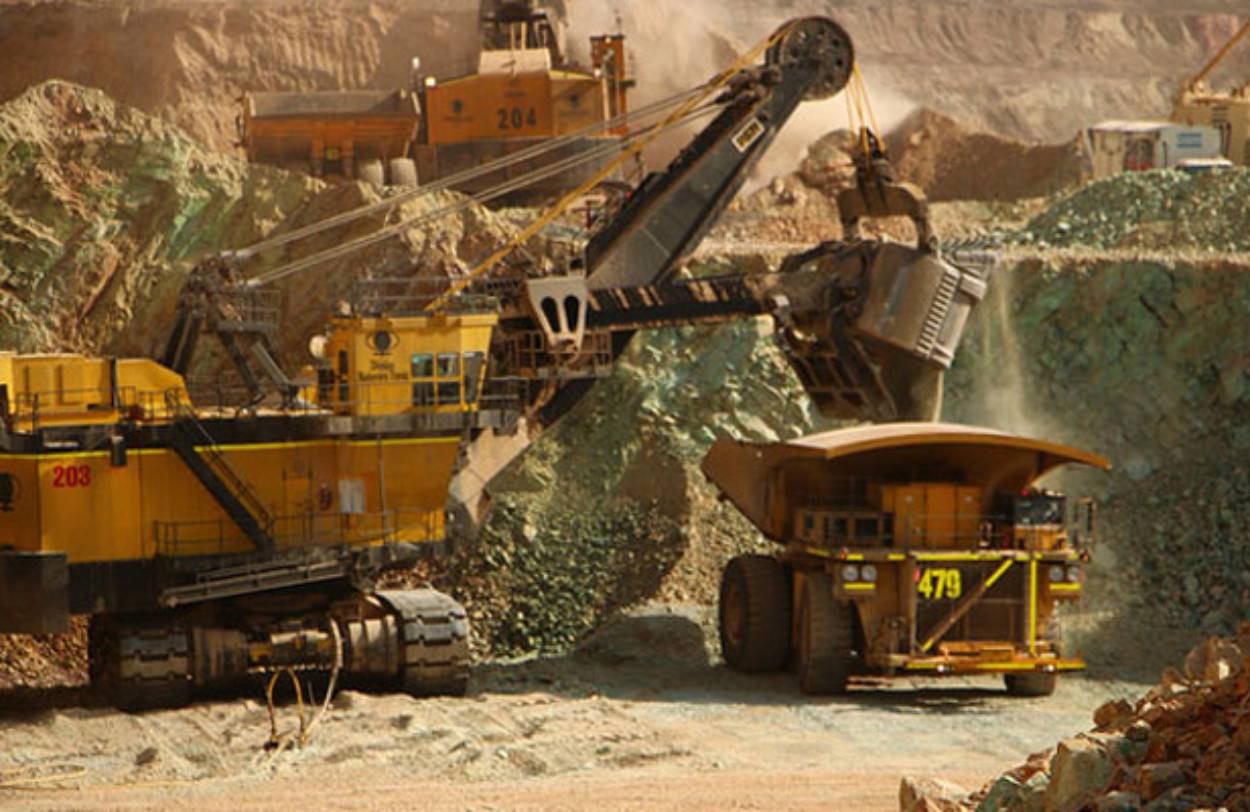
Proceso de convocatoria pública busca recoger opiniones y aportes de la ciudadanía y de los distintos actores vinculados al sector.
En el marco de los compromisos asumidos durante la generación de la Política Nacional Minera, que contemplan su actualización cada cinco años, el Ministerio de Minería comenzó esta semana, la evaluación de esta iniciativa con el objetivo de estudiar su desempeño desde su publicación, identificar avances y brechas, y reconocer nuevos desafíos y oportunidades para el desarrollo de la industria minera del país.
Como parte de este proceso, la institución abrió el 8 de octubre una convocatoria pública con el fin de recoger opiniones y aportes de la ciudadanía y de los distintos actores vinculados al sector.
María Luisa Baltra, jefa de la División de Estrategia y Políticas Públicas Mineras, señaló que “hoy estamos dando inicio a este proceso de evaluación, que forma parte de los compromisos establecidos durante la construcción de la Política Nacional Minera. Este es un ejercicio especialmente relevante, considerando que la minería chilena es una industria que está permanentemente evolucionando y enfrentando nuevos desafíos, lo que nos exige revisar las metas que se han definido, evaluar los avances alcanzados y realizar los ajustes que sean necesarios para responder a esa evolución. Esto cobra aún mayor relevancia si consideramos que algunas de las metas planteadas en la Política ya han sido alcanzadas.”
Esta instancia estará disponible durante 30 días hábiles, desde el 8 de octubre hasta el 19 de noviembre de 2026, y pueden participar todas las personas interesadas, ingresando a la página web del ministerio o a través del siguiente link: https://participa.minmineria.gob.cl/es-CL/projects/pnm2050
En la página encontrarán un formulario con preguntas abiertas y de selección de alternativas. Posteriormente, los antecedentes recopilados serán sistematizados y considerados en la evaluación de la PNM2050 y servirán de insumo para preparar su proceso de actualización que se ejecutará durante 2027.
Ante cualquier consulta sobre el proceso, las personas pueden escribir al correo pnm2050@minmineria.cl.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

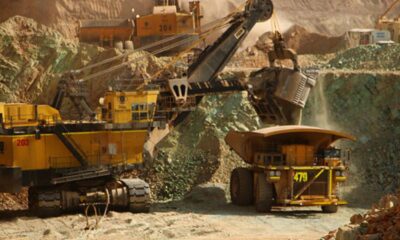
En total, el sector consumió 211 petajulio (PJ), de los cuales la mitad provino del uso de combustibles y la otra mitad, por energía eléctrica. El 80% de esta última ya es energía renovable: hace tres años era 45%. El proceso que más crece en la demanda de energía es el uso de agua de mar, por los sistemas de impulsión que la industria utiliza para llevar el agua desde la costa a las faenas.
El 2025 el sector gastó 211 petajulio (PJ) en total (unos 59 mil GWh), un 3% más que el año anterior y 27% más que hace diez años. El petajulio es una unidad de energía utilizada para expresar el consumo energético y equivale a 277,8 GWh.
El alza del consumo energético en 10 años se produce, pese a que la producción de cobre tuvo un leve descenso, desde los 5,77 hasta los 5,39 millones de toneladas de cobre fino. “Esto evidencia que cada vez se necesita más energía para producir un tonelaje de cobre fino similar”, dice Cochilco. Aquello se explica por leyes más bajas y yacimientos antiguos más profundos, lo que exige mayor procesamiento de material para mantener los niveles de producción y, por tanto, un mayor consumo de energía.
Del total, 105,7 PJ corresponden a uso de combustibles y 105 PJ a uso de energía eléctrica. Están prácticamente empatados.
La minería a rajo abierto representa el 44% del consumo de la industria, es el más intensivo y se abastece casi por complejo de combustibles. El año pasado consumió 93 PJ.
“El transporte de material en el rajo concentra hoy el principal desafío de descarbonización del sector. Mientras no exista un sustituto maduro del diésel a gran escala, la eficiencia operacional y la electrificación progresiva del transporte serán las principales herramientas para contener este consumo”, explica el director de estudios y políticas públicas (s) de Cochilco, Víctor Garay.
Las plantas concentradoras fueron el segundo mayor consumidor, abarcaron el 28% del total y se abastecieron principalmente de energía eléctrica. Ese segmento consumió 59 PJ en 2025. Los dos procesos mencionados explican tres cuartos del total.

Uso de agua de mar
La hidrometalurgia (20,7 PJ) y el uso de agua de mar (12,4 PJ) fueron el tercer y cuarto proceso con mayor consumo energético.
El proceso de hidrometalurgia, eso sí, retrocedió su consumo 19% en la década, y la etapa de fundición tuvo una suerte similar: se redujo 29%, a propósito del agotamiento de reservas oxidadas y la menor actividad de fundición.
El estudio supone que este cambio “desplaza consumo desde un proceso eléctrico y de intensidad decreciente hacia la concentración y, sobre todo, hacia el rajo, más intensivos en energía y en combustibles. En otras palabras, el retroceso de la hidrometalurgia, aunque reduce el consumo de esta etapa, contribuye indirectamente al aumento de la intensidad energética global del sector”.
El gasto energético por agua de mar es el cuarto mayor, pero el que más crece de la industria. Durante la última década ha crecido casi seis veces, de 2,2 PJ en 2015 a 12,4 en el año anterior.
Específicamente, el mayor impacto de consumo energético está asociado a los sistemas de impulsión, los que transportan el agua desde la costa hacia las faenas mineras, ubicadas comúnmente a extensas distancias. Así, el año anterior la impulsión gastó 10,3 PJ, en tanto la desalinización 2,1 PJ.
“Lo que más energía demanda no es desalar el agua, sino llevarla hasta las faenas. Muchas de las operaciones están lejos de la costa y a gran altura, por lo que el agua debe bombearse por largas distancias y contra grandes desniveles. Por eso el bombeo explica la mayor parte del consumo asociado, muy por sobre la desalinización”, afirma Garay.
Según el experto, “este crecimiento responde a una decisión estratégica de la industria. Ante la escasez hídrica en el norte del país y las restricciones al uso de aguas continentales, cada vez más operaciones han incorporado el agua de mar como fuente de abastecimiento. Hoy 15 faenas la utilizan, más del doble que hace una década, y en la región de Antofagasta el agua de mar ya supera a la continental”.
Recirculación de agua
El uso del agua en el sector minero busca dejar de usar aguas continentales y, como consecuencia, la presión se traslada al sistema eléctrico, por lo cual se prevé una relación estrecha entre ambas industrias. Garay prevé que ambos sectores, de desalación y electricidad, deberán planificar en conjunto, y considerar que la energía sea renovable.
“El 80,1% de la electricidad que se consume ya está acreditada como renovable. Si el bombeo y la desalinización se abastecen con energía renovable, el uso de agua de mar puede seguir creciendo con un impacto acotado en emisiones. La forma más directa de reducir este consumo es disminuir la necesidad de agua nueva”, apunta.
Añade que “en las faenas que usan agua de mar, cada litro que se recircula es un litro menos que hay que bombear desde la costa. La industria ya reutiliza el 72,5% del agua que utiliza en sus procesos. Seguir mejorando la recirculación y la recuperación de agua desde los relaves tiene, por lo tanto, un doble beneficio: hídrico y energético”.
Contratos renovables
En cuanto al consumo eléctrico de 2025, sin considerar combustibles, el 80% correspondió a fuentes de contratos de suministro de energía renovable (84 PJ). Esto demuestra un crecimiento sostenido y duplicado respecto de hace solo tres años, pues el 2022 ese valor llegaba a 45%, con una provisión de 45 PJ.
El informe de Cochilco examina que “entre estos mecanismos destacan los PPA (Power Purchase Agreements), contratos de compraventa de energía que permiten asegurar suministro eléctrico bajo condiciones acordadas y que, cuando están asociados a fuentes renovables, respaldan que el consumo de las faenas tenga origen renovable. Además, existen otros mecanismos de acreditación, como los I-REC, certificados que permiten respaldar los atributos renovables asociados a la electricidad consumida”.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras
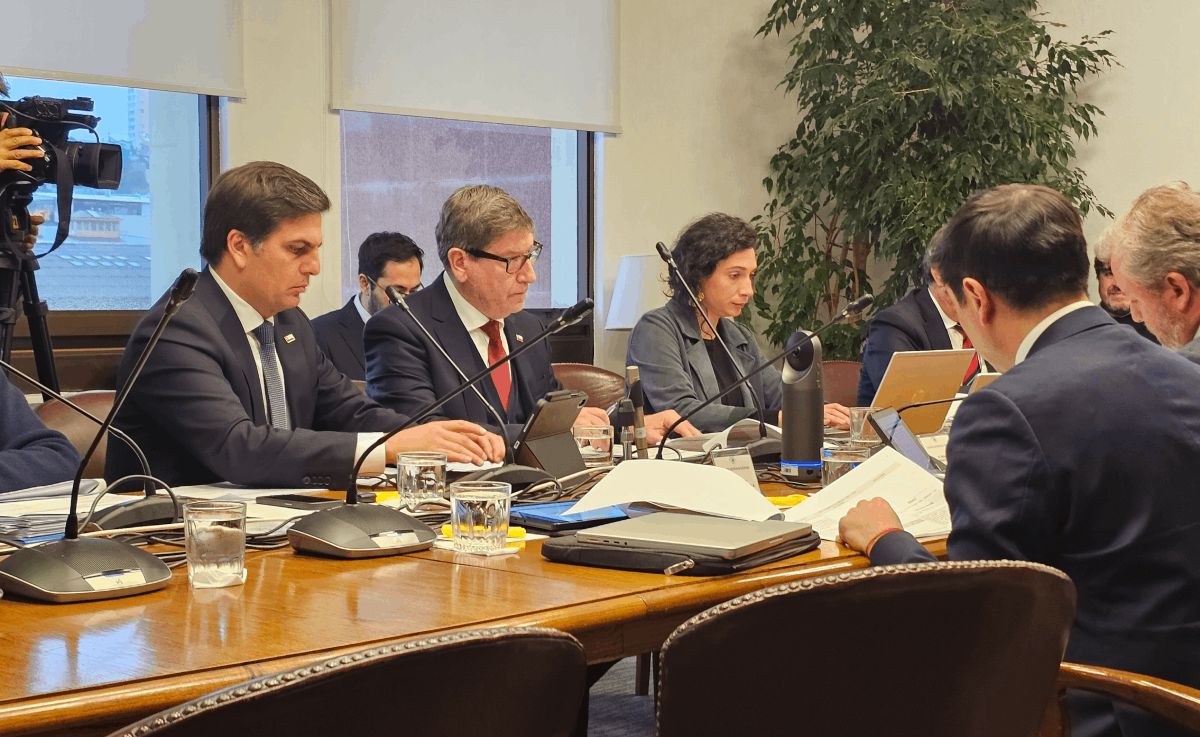
La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.
Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.
De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.
Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.
El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.
Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.
Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

Business8 horas ago
El Cobre resiste cerca de máximos: Una señal potente, pero frágil

Business8 horas ago
El cobre está cerca de batir un nuevo récord histórico en medio de las preocupaciones por el suministro en Chile

Crecimiento4 días ago
Ministerio de Minería inicia proceso de evaluación de la Política Nacional Minera 2050
Noticia País12 años ago
PRODUCCIÓN DE UN ÁNODO DE COBRE
Noticia Destacada4 años ago
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Business1 año ago
Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad

Crecimiento5 días ago
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Business6 días ago
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Business1 semana ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento2 semanas ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business2 semanas ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Business1 semana ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business1 semana ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business1 semana ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año
-
 Opinión1 semana ago
Chile no crece cuando el Estado se transforma en el freno