Connect with us

Noticia Destacada

CHILE, LA CLAVE DE LA MEGAOFERTA DE BHP POR ANGLO AMERICAN

Published

on

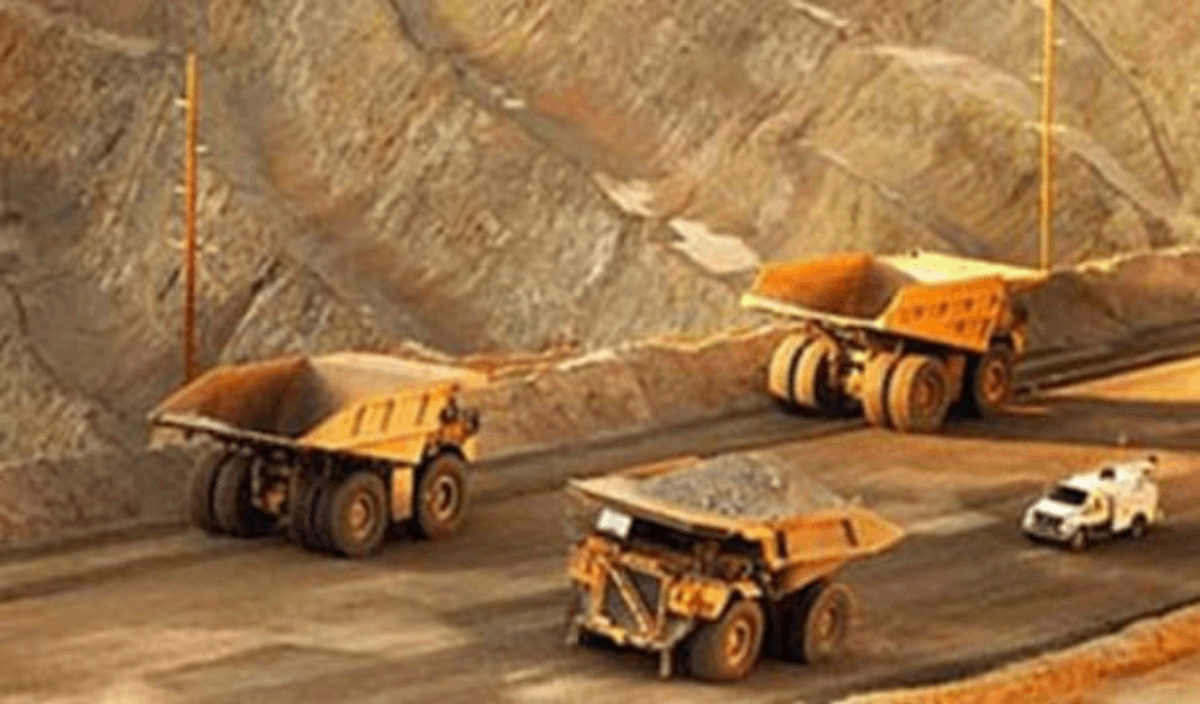
La joya de la corona de una eventual absorción es el cobre y ambas compañías tienen importantes activos de metal rojo en Chile. La australiana está ávida por aumentar su presencia en este negocio, en un mundo que avanza hacia la electromovilidad, pero donde es difícil levantar proyectos desde cero.


El 25 de abril saltó a la luz pública que la compañía minera más grande del mundo, la australiana BHP Group Ltd., había hecho una oferta de adquisición por Anglo American Plc, donde la valorizaba en 31 mil millones de libras esterlinas (unos US$38.900 millones). De haber acuerdo, podría crear la mayor superpotencia minera de cobre, mineral de hierro y carbón del mundo. Al día siguiente, la empresa anglosudafricana con sede en Londres rechazó la propuesta de la oceánica con casa matriz en Melbourne.

Esta historia de todos modos aún no concluye, pues los especialistas esperan que BHP vuelva a la carga con una oferta formal. Y para eso tiene hasta el 22 de mayo próximo. “Si el acuerdo tiene éxito sería el más grande en la historia de BHP y uno de los más grandes del año en cualquier sector”, comentó James Whiteside, director de Investigación de Metales y Minería de la consultora Wood Mackenzie.

Mientras tanto, hay otros tiburones circulando. De hecho, han saltado al ruedo del mercado varios nombres con suficiente avidez y liquidez como para competir por la misma presa, como la suiza Glencore, la también australiana Rio Tinto, la canadiense Teck o el fondo soberano de inversión de Arabia Saudita Public Investment Fund (PIF).

Pero ¿qué tiene Anglo American que atrae tanto a los grandes jugadores de la minería en la actualidad? En eso, Chile tiene mucho que ver. Y para algunos es la joya de la corona del negocio.

Para poner en contexto, la valorización bursátil de BHP es de US$142 mil millones, es decir, más de tres veces el precio en el que valuó a Anglo. En 2023, la australiana anotó ingresos por US$53.800 millones y un Ebitda subyacente (ganancias antes de intereses, impuestos, depreciación y amortización, una medida del flujo de caja operacional) de US$28 mil millones. En torno a un tercio de esto proviene de su negocio de cobre, muy focalizado en Chile y en menor medida, en Australia. Pero la gigantesca BHP cuenta también con negocios de mineral de hierro, carbón, níquel y potasio.

Sin embargo, la revolución tecnológica que involucra la electromovilidad tiene a todos los actores globales de la minería en busca, principalmente, de cobre. También de hierro, níquel o cobalto. Pero el metal rojo es por lejos el más atractivo, dada la gran cantidad que se requiere para construir vehículos eléctricos. A saber, un vehículo común requiere unos 24 kilos de cobre, mientras que uno eléctrico necesita desde más del doble hasta 113 kilos.

“Este acuerdo tiene que ver con el cobre y cuando las opciones nuevas parecen limitadas y costosas, tiene sentido que BHP busque soluciones más viables”, aseguró Whiteside, de Wood Mackenzie.

En el mundo, pese a que existen reservas de cobre esparcidas en los cinco continentes, las mayores siguen estando en Chile. Y no hay muchos yacimientos explotables en poco tiempo en otros países, salvo Zambia, Congo o Mongolia. Y dados los riesgos políticos y jurídicos que estos países exhiben, la posibilidad de sacar adelante proyectos desde cero (o greenfields, como se denominan) es al menos compleja. Por eso, la posibilidad más simple y directa es adquirir activos probados y que ya estén operando. Y minas puntuales con cartel de venta no hay en el mercado. Entonces, la alternativa que queda es comprar empresas.

“Hacer minas desde cero toma tiempo y plata. Es mucho más fácil comprar algo que está operando. Activos de cobre a la venta no hay. La única forma es hacer algún take over de una minera. Y ahí pueden estar Teck o Freeport, pero pueden ser caras. Y está Anglo, que está barata”, resume un alto ejecutivo de una gran minera que pidió no ser identificado.

Y el core business del negocio de cobre de Anglo American está en Chile. He aquí la clave de esta megaoperación.

“Los activos de cobre son ‘la joya de la corona’ para cualquier potencial comprador”, explica un informe de Deutsche Bank. Es que juntos podrían producir el 10% del cobre del mundo.

La joya de la corona

Anglo American controla el 50,1% de la sociedad Anglo American Sur, junto con Codelco y Mitsui (joint venture que posee el 29,5%) y Mitsubishi (20,4%). Esta sociedad es dueña de tres activos: Los Bronces, El Soldado y Chagres. La mina Los Bronces, ubicada en la Región Metropolitana, forma parte de uno de los distritos más ricos en cobre del mundo, que comparte con la vecina División Andina de Codelco. El Soldado es una pequeña operación cuprífera en la Región de Valparaíso, donde también se ubica la fundición Chagres.

Los Bronces, que produjo 215 mil toneladas de cobre fino en 2023, tiene reservas por 7,7 millones de toneladas y recursos adicionales por 62,4 millones de toneladas, lo que le brinda una vida útil de 33 años. El Soldado, sólo 39.500 toneladas. Chagres, también pequeña, despachó 110 mil toneladas de ánodos de cobre el año pasado.

Pero Anglo también es socio con el 44% de la mina chilena Collahuasi, considerado uno, sino el mayor, de los yacimientos del mundo en términos de vida útil y capacidad de explotación futura. Situado en la Región de Tarapacá, produjo 573.200 toneladas de cobre el año pasado. En esta mina, la suiza Glencore tiene otro 44% y la japonesa Mitsui, el restante 12%. Cuenta con 32,8 millones de toneladas de reservas y recursos adicionales por 47,1 millones de toneladas, para una vida útil de 74 años, y goza de un bajo costo de 113 centavos. “Esta es la joya de la joya. Porque con la inversión necesaria, podría duplicar su producción y pasar a ser la número uno del mundo, superando a Escondida”, comentó un actor del mercado.

Y además, la anglosudafricana posee el 60% de la mina Quellaveco, ubicada en la región de Moquegua en Perú, que produjo 319 mil toneladas de cobre en 2023, posee reservas por 8,2 millones de toneladas y recursos adicionales por 7,6 millones para una vida útil de 35 años.

Dado que en ninguna de sus operaciones Anglo controla el 100%, la producción de cobre que podría aportar a una fusión, es decir, su producción atribuible, es calculada por JP Morgan en 556 mil toneladas para este año (232 mil en Collahuasi, 98 mil en Los Bronces, 186 mil en Quellaveco y 40 mil en otras operaciones) y en 498 mil toneladas en 10 años más.

La producción total de cobre en el mundo se estima en 24 millones de toneladas para 2023 y Chile, el mayor productor del globo, aportaría cerca de 5 millones.

Pero Anglo American no es sólo cobre. En su portafolio posee también diamantes, platino, níquel y manganeso. Y además cuenta con dos negocios muy deseados para esta transición energética debido a que son sostenes para su infraestructura: mineral de hierro y carbón metalúrgico. El año pasado, produjo 59,9 millones de toneladas de hierro, nada de mal para un mercado global de 2.500 millones. Y 16 millones de toneladas de carbón metalúrgico, para un consumo mundial de carbón de 8.530 millones de toneladas en 2023.

BHP, a su vez, también tiene una cartera diversificada, pero según informes de mercado, está ávida de cobre, pues requiere balancear ese portafolio que está muy inclinado hacia el mineral de hierro.

En metal rojo, el mayor y mejor activo de la australiana es Escondida, la mina de cobre más grande del mundo, ubicada en la Región de Antofagasta. Escondida, de la que BHP posee el 57,5%, su rival Rio Tinto el 30% y la japonesa Jeco (Mitsubishi y Nippon), el 12,5%, produjo 1 millón de toneladas de cobre el año pasado. Sus otras operaciones en Chile, Spence y Cerro Colorado, entregaron 127 mil y 35 mil toneladas, respectivamente, aunque esta última está en proceso de cierre. En Perú, BHP sólo tiene un tercio de Antamina, que el año pasado produjo 426 mil toneladas.

Por qué Anglo no quiere

La fusión parecería tener sentido de negocio. Sin embargo, Anglo American la rechazó por considerarla que “infravalora significativamente” a la compañía y sería “muy poco atractiva” para sus accionistas. Es que la propuesta considera condicionantes como que Anglo debe deshacerse de sus activos en Sudáfrica (la mina de hierro Kumba y su división de platino), y eventualmente también de su negocio de diamantes, que a BHP no le interesa. Al parecer, no querría tener exposición en África, que normalmente ha sido considerado un destino difícil e inestable política y jurídicamente.

En simple, BHP tomaría Anglo y la desguazaría, quedándose con el cobre, el mineral de hierro que Anglo tiene en Brasil y el carbón metalúrgico en Australia.

En Anglo no quieren eso.

Pero, además, BHP está aprovechando el mal ciclo por el que atraviesa la anglosudafricana. Su acción, cuando llegó la propuesta, se transaba en torno a 20 libras esterlinas en la Bolsa de Londres. La oferta de BHP, que era en acciones, sin dinero en efectivo, la valorizaba en 25 libras, incluyendo 4,86 libras por Anglo Platinum y 3,40 libras por Kumba. Es decir, la suma de las partes de Anglo estaba mejor valuada que la empresa completa. Y hace dos años, el papel de Anglo estaba en torno a las 40 libras.

Es que, operacionalmente, Anglo enfrenta algunas dificultades, en cobre especialmente, lo que ha afectado a su acción. Mientras la mina peruana Quellaveco recién inició su producción en 2022, Los Bronces enfrenta problemas por menor ley de mineral, un mineral más duro y escasez de agua, además de que detuvo su concentradora más antigua por su alto costo. Pero paralelamente está llevando adelante su proyecto de reemplazo de mina subterránea y tiene un contrato para usar agua desalinizada, proyectos que en el mediano y largo plazo tendrán su recompensa.

Anglo tampoco quiere desprenderse a un precio tan bajo de joyas como Collahuasi, la futura Los Bronces o la recién ampliada Minas-Rio de hierro de alta ley en Brasil.

Y los bancos de inversión coinciden con Anglo, aunque lo ven desde el punto de vista de los riesgos que la operación podría traer. Por ejemplo, por el lado de la regulación: “el riesgo es alto, especialmente en grandes acuerdos que involucran muchas jurisdicciones (…) Identificamos cuatro reguladores para fijarse: Sudáfrica, China, Unión Europea y Chile”, dice un informe del banco de inversión Berstein. “Funcionarios sudafricanos ya han dado señales negativas”, agregó. El origen de Anglo American está en Sudáfrica, por tanto, tiene una relación de larga data y es un importante inversionista en ese país, por lo que su salida podría generar repercusiones no sólo económicas, sino políticas. “Podemos ver alguna resistencia de la industria china de cobre”, advierten. China compra la mitad del cobre del mundo y tiene el 45% de la capacidad de fundición, por lo que un poder de mercado así no le gustaría. De hecho, ya rechazó en 2011 el acuerdo entre Glencore y Xstrata. “Chile (y en menor medida Perú) probablemente prefieran una profunda y robusta banca de mineras extranjeras. Una combinación AA-BHP en Chile es formidable”, concluye Berstein.

Deutsche Bank sólo apunta al precio: cree que BHP al menos debe ofrecer 31 libras por papel de Anglo, pero incluyendo algo de efectivo para compensar el impacto de la separación de los negocios de Sudáfrica. Ahora, también plantea que esto obliga a Anglo a una reorganización que cree más valor para sus accionistas, pues no puede quedarse de brazos cruzados.

Y por el lado de BHP, a los expertos tampoco les gusta la fusión. “La propuesta sobre Anglo parece más probable que diluya valor de los accionistas en vez de crearlo, el mercado ya le imputa un cargo en contra de US$10 mil millones”, dice JP Morgan.

Efecto en Chile

Pese a ser el país clave en la operación, Chile, su gobierno, sus actores mineros e incluso Codelco, son meros espectadores de ella.

Pese a que el tamaño de Codelco es enorme y hay quienes internamente estiman su valorización en hasta US$100 mil millones, no atraviesa por un momento financiero acorde como para ir a disputar esos activos. Lo que sí es cierto es que la estatal sí podría ver algunos cambios en las mesas que comparte con Anglo.

Claro, porque es socio de la anglosudafricana en Anglo American Sur, cuyo principal activo es Los Bronces. A nivel de sociedad, sólo cambiaría de nombre el accionista, pero las condiciones se mantendrían, dado que por el pacto de accionistas suscrito en 2012 está protegida su inversión ante un eventual cambio de controlador.

Lo que sí temen algunos es que las negociaciones que confidencialmente han llevado adelante equipos de Codelco y Anglo, empujadas por el presidente de la estatal, Máximo Pacheco, para optimizar las operaciones vecinas de Los Bronces y Andina puedan entramparse si hay cambios en Londres. Con un nuevo controlador, las condiciones podrían cambiar.

Y donde sí es claro que habrá efectos es entre los trabajadores de las oficinas corporativas de Anglo en Chile, que son cerca de 400, y probablemente en sus operaciones menos lucrativas como El Soldado o Chagres. Porque al igual que en todos sus negocios del mundo, esas oficinas, dadas las sinergias y duplicaciones, desaparecerían.
Fuente/Pulso
Chile Minería
www.chilemineria.cl 
www.facebook.com/chilemineria.cl/ 
twitter.com/CHILEMINERIA 
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Continue Reading
Click to comment

Leave a Reply

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Business

Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Published

on

La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.


Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.

De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.

Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.

El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.

Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.

Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.


Chile Minería 
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Continue Reading

Business

El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades

Published

on

Este lunes 5 de octubre de 2026, el cobre cerró con un avance moderado pero significativo en la Bolsa de Metales de Londres (LME): US$ 6,545 la libra (equivalente a US$ 14.430 por tonelada), registrando un alza de 0,52% respecto a la jornada anterior.


Detrás de ese número hay una historia que vale la pena contar, porque no se trata solo de una cifra en una pantalla: es el pulso de un mercado que está sintiendo la tensión entre una demanda global creciente y una oferta que, especialmente en Chile, muestra señales de estrechez.

¿Qué está moviendo el precio hoy?

Tres factores clave explican este comportamiento alcista:

  • Caída de inventarios en Londres: Las reservas europeas de cobre disminuyeron en 3.750 toneladas métricas durante la sesión, llevando el total a 244.900 toneladas. Menos stock disponible significa mayor presión sobre los compradores inmediatos, lo que sostiene los precios al alza.

  • Riesgo de paralizaciones mineras en Chile: Noticias sobre posibles huelgas en operaciones chilenas han añadido una prima de riesgo al metal, ya que cualquier interrupción en la producción del principal exportador mundial se traduce rápidamente en volatilidad.

  • Alivio en expectativas de tasas de la Fed: Datos laborales de EE.UU. más débiles de lo esperado enfriaron las apuestas por alzas agresivas de tasas, lo que debilita al dólar y hace más atractivo el cobre para inversores institucionales.

Proyecciones para Chile: Un año de precios altos, pero con desafíos productivos

Para Chile, este escenario es una espada de doble filo. Por un lado, Cochilco proyecta un precio promedio de US$ 5,95 la libra para 2026, lo que representa un entorno favorable para las finanzas públicas y la rentabilidad minera. Sin embargo, la producción chilena enfrenta vientos en contra: se espera que el país cierre 2026 con 5,27 millones de toneladas, una caída de 2,6% respecto al año anterior, arrastrada por menores volúmenes en operaciones clave como Codelco, Escondida y Spence.

La buena noticia es que 2027 podría marcar un punto de inflexión: Cochilco estima una recuperación de 5,2%, alcanzando 5,55 millones de toneladas, siempre que proyectos como Rajo Inca (El Teniente) y la estabilización de Quebrada Blanca se concreten según lo planificado. En ese contexto, el precio promedio para 2027 se proyecta en US$ 5,10 la libra, una normalización gradual tras el pico de 2026.

¿Qué espera el mercado a futuro?

El consenso entre analistas apunta a un mercado físicamente restringido en el corto plazo, con precios que podrían mantenerse por encima de los US$ 6 la libra mientras persistan los cuellos de botella en la oferta. Sin embargo, hacia 2027-2028 se anticipa una normalización de la oferta global, impulsada por nuevos proyectos en Chile, Perú y África, lo que podría presionar los precios hacia la baja si la demanda china no se acelera al ritmo esperado.

Para Chile, la lección es clara: Los precios altos son una oportunidad, pero no una garantía. La clave estará en ejecutar proyectos de expansión con eficiencia, reducir costos operacionales y diversificar mercados más allá de China, que sigue siendo el principal comprador pero también la mayor fuente de incertidumbre.

En perspectiva: ¿qué significa esto para el país?

El cobre sigue siendo el termómetro económico de Chile. Un precio sostenido por encima de US$ 6 la libra no solo fortalece el tipo de cambio, sino que también abre espacio fiscal para inversión pública y reducción de deuda. Pero el verdadero desafío es estructural: transformar esta bonanza cíclica en inversión productiva de largo plazo, especialmente en tecnologías que reduzcan la huella hídrica y energética de la minería, un tema crítico en un país que enfrenta estrés hídrico creciente.

En resumen: el cobre hoy sonríe, pero el mercado sabe que esa sonrisa depende de qué tan bien Chile y el mundo gestionen la tensión entre escasez inmediata y abundancia futura.

Bolsa Metales de Londres – Lunes 5 de octubre de 2026: – US$ 6,545 la libra (US$ 14.430 la tonelada). – Variación diaria: 0,52%. – Promedio 2026: US$ 6,10 la libra.


Chile Minería 
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Continue Reading

Business

COBRE ABRIÓ A MÁXIMOS HISTORICOS EN LA BOLSA DE METALES DE LONDRES

Published

on

El cobre abrió esta semana en un máximo histórico en Londres, reflejando un mercado tensionado y una demanda internacional que sigue superando a una oferta incapaz de reaccionar con rapidez.

Para Chile, el escenario es favorable en ingresos externos, recaudación y tipo de cambio, aunque la volatilidad seguirá siendo elevada mientras persistan las tensiones comerciales y los riesgos de menor crecimiento global.


El cobre comenzó este lunes 7 de septiembre de 2026 con una señal potente para los mercados: el contrato a tres meses de la Bolsa de Metales de Londres (LME) llegó a cotizar hasta US$14.533 por tonelada, un nuevo máximo histórico, tras avanzar hasta 0,8% durante la sesión. El movimiento no es sólo una reacción financiera de corto plazo; expresa la creciente preocupación de consumidores, fundiciones y gobiernos por asegurar metal disponible en un mercado físico cada vez más estrecho.

En la última rueda hábil previa, el viernes 4 de septiembre, el cobre LME había cerrado en US$14.378,50 por tonelada. Es decir, el mercado ya venía desde niveles excepcionalmente altos y este lunes extendió la escalada, superando las referencias récord vistas a comienzos de año. En términos prácticos, el precio bordea los US$6,59 por libra en Londres, una cifra muy por encima de las proyecciones que dominaron el debate económico chileno a fines de 2025.

La trayectoria reciente confirma un mercado alcista, pero no lineal. El cobre en futuros estadounidenses registró US$6,73 por libra este 7 de septiembre, con un alza diaria cercana a 0,99%; la sesión mostró además una amplitud importante entre mínimo y máximo, una señal de que el mercado está sensible a noticias de comercio, inventarios, producción y tasas de interés. Esta volatilidad es esperable: cuando el precio se ubica en récords, los inversionistas toman ganancias rápidamente, mientras los consumidores industriales intentan adelantar compras para no quedar expuestos a un nuevo salto.

El detonante inmediato de la jornada ha sido la expectativa de que el presidente de Estados Unidos, Donald Trump, amplíe aranceles a las importaciones de cobre refinado. Sólo la posibilidad de nuevas barreras comerciales ha llevado a empresas y operadores a reordenar flujos físicos, anticipar embarques y competir por unidades disponibles. El resultado es una prima adicional sobre un mercado que ya arrastraba restricciones estructurales de oferta

Detrás del impulso coyuntural hay un problema más profundo: abrir una fundición o expandir capacidad de refinación toma mucho menos tiempo que descubrir, autorizar, construir y poner en régimen una nueva mina. India, por ejemplo, proyecta hasta 5 millones de toneladas de capacidad de refinación hacia 2030 y una dependencia de importaciones de concentrado cercana a 95%. Esa expansión transforma al país en un comprador estructural de materias primas en el mercado marítimo, compitiendo con China y otros grandes consumidores por concentrados y cátodos.

Los inventarios también ayudan a explicar la firmeza de los precios. Las existencias promedio de cobre en la LME durante septiembre se situaban cerca de 234.530 toneladas, frente a 394.892 toneladas en mayo, según antecedentes reportados por el mercado. Una baja de esa magnitud no implica por sí sola escasez inmediata, pero reduce el colchón disponible ante interrupciones productivas, atrasos logísticos o compras de emergencia.

Para Chile, principal productor mundial, el panorama es claramente positivo, aunque exige prudencia. Un cobre alto mejora los términos de intercambio: por cada tonelada exportada, el país recibe más dólares. Esto fortalece la posición externa, eleva los ingresos de las compañías mineras, favorece la recaudación ligada a la actividad y puede dar más espacio fiscal si el precio se sostiene. El Banco Central ya había elevado su supuesto promedio para el cobre a US$4,70 por libra en 2026 y US$4,60 en 2027, precisamente por un entorno externo más favorable. El precio actual está muy por encima de esas referencias, por lo que, de mantenerse, podría significar una sorpresa positiva para las cuentas externas chilenas.

Sin embargo, no conviene confundir un precio récord con un ingreso permanente. La minería chilena enfrenta desafíos propios: menor ley de mineral en yacimientos maduros, mayores costos de agua y energía, complejidad de permisos, exigencias ambientales y riesgos climáticos. A ello se suman interrupciones operacionales: Antofagasta redujo su guía de producción 2026 después de tormentas severas en Chile. En un mercado ajustado, cada tonelada que no llega desde Chile, Perú, África o Indonesia puede tener un impacto desproporcionado sobre la cotización.

La expectativa base del mercado sigue siendo favorable para el cobre en los próximos trimestres. La electrificación, las redes de transmisión, la expansión de centros de datos, la inversión en infraestructura y el crecimiento de capacidad de refinación en Asia sostienen una demanda más robusta que la oferta minera de rápida disponibilidad. Para Chile, esto abre una ventana relevante: no sólo exportar más valor, sino acelerar inversiones que permitan mantener producción, desarrollar proyectos y avanzar en procesamiento, innovación y proveedores tecnológicos locales.

La principal advertencia es que el camino no será recto. Un dólar más fuerte, tasas de interés altas, una desaceleración de China, nuevos aranceles que dañen el comercio o una liberación de inventarios podrían provocar correcciones bruscas. Pero mientras continúe la estrechez física del mercado y no entren nuevos proyectos mineros de gran escala con rapidez, la tendencia de fondo parece seguir siendo alcista. El cobre hoy vuelve a ser una ventaja estratégica para Chile; el desafío es convertir esta bonanza de precio en capacidad productiva, inversión y desarrollo duradero.

Bolsa Metales de Londres – Lunes 7 de septiembre de 2026: – US$ 6,595 la libra (US$ 14.540 la tonelada). – Variación diaria: 1,18%. – Promedio 2026: US$ 6,0 la libra.


Chile Minería 
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Continue Reading

Business

Biministro Daniel Mas destaca nuevas medidas del gobierno en modernización regulatoria y exploración minera para incrementar producción de cobre

Published

on

Junto a los avances en simplificación de permisos y modificaciones reglamentarias para el sector, el secretario de Estado dio a conocer en seminario Clapes UC, el inicio de una mesa para impulsar la exploración con foco en reafirmar el liderazgo minero de Chile.


Incrementar el crecimiento de la producción nacional de cobre de manera sostenida, asegurando que cada tonelada adicional extraída y procesada contribuya a transformar la calidad de vida de las personas, es el desafío que se ha planteado el gobierno para fortalecer el liderazgo minero de Chile, atraer inversión y generar más empleo y oportunidades para las regiones.

Así lo señaló el biministro de Economía y Minería, Daniel Mas, al inaugurar esta mañana el seminario “La carrera por los seis millones de toneladas: Más producción, mayor productividad y más valor para Chile”, organizado por Clapes UC.

Durante el foro, la autoridad detalló las principales medidas que está impulsando el Ejecutivo para generar mayor certeza jurídica, simplificar la regulación y promover la inversión y la exploración minera, en un escenario donde – subrayó – “el país mantiene una producción estancada que ha oscilado en los últimos años, entre los 5 y 5,5 millones de toneladas anuales, perdiendo terreno relativo frente a otros distritos internacionales que han modernizado sus marcos institucionales para capturar capitales globales”, comentó.

Asimismo, agregó que a ello se suma una menor ley del mineral, una caída de la inversión en exploración y una ruta de tramitación que requiere en promedio 147 permisos y que puede llegar a superar los 10 años.

“El gobierno asumió el compromiso no de administrar el estancamiento o de hacerlo más llevadero, sino de operar las transformaciones estructurales que devuelvan a Chile a la cumbre de su potencial productivo minero”, afirmó el titular de la cartera.

Al respecto, el biministro Mas señaló que “para desatar la inversión y alcanzar la meta de los 6 millones de toneladas con mayor productividad, estamos desplegando una nueva arquitectura legal e institucional, anclada en la simplificación regulatoria, la disminución de la carga tributaria, la certeza jurídica y la modernización”.

Principales medidas

Entre las nuevas iniciativas impulsadas por gobierno se encuentra la reducción gradual del impuesto corporativo de 27% a 23%, contemplada en la Ley de Reconstrucción Nacional, junto con la restitución de la invariabilidad tributaria de hasta 25 años para proyectos estratégicos.

En materia regulatoria, la implementación de la Ley Marco de Autorizaciones Sectoriales apunta a reducir entre 30% y 70% los tiempos de tramitación de proyectos. En paralelo, el Ministerio de Minería avanza en ajustes a los reglamentos de Seguridad Minera y Ley de Cierre y Relaves, simplificando procedimientos y transformando determinados trámites en declaraciones juradas.

El biministro también destacó en esta línea, el proyecto de ley que avanza en el Congreso para simplificar el régimen de patentes mineras que está orientado a reducir carga burocrática, fomentar la exploración temprana e incentivar la exploración y explotación efectiva de concesiones.

Finalmente, el secretario de Estado comentó que con foco dar nuevo impulso a la exploración, desde el ministerio se levantó una mesa técnica sobre la materia -con participación de actores públicos y privados- que trabaja en propuestas relacionadas con financiamiento de empresas junior, acceso a capital de riesgo y reducción de tiempos de permisos, con el objetivo de aumentar la exploración greenfield y fortalecer la cartera de futuros proyectos.

Tratado de integración minera con Argentina

El biministro Mas destacó, asimismo, el impulso y fortalecimiento de cooperación minera entre Chile y Argentina reactivada por el gobierno con una agenda de trabajo del Tratado de Integración y Complementación Minera firmado en 1997. “Si vamos a desatar todo nuestro potencial, no podemos pasar por alto esta oportunidad. Por eso, desde antes que asumiéramos nos pusimos a trabajar para reactivar este importante instrumento de colaboración internacional”, explicó.

Y adelantó una próxima reunión de la Comisión Administradora del tratado tras el encuentro de julio en Buenos Aires. “Se ha fijado para este mes de agosto una nueva sesión donde fijaremos nuevos pasos para protocolos adicionales de proyectos que llevan años en tramitación. Esto es elemental para el camino al nuevo boom de producción, y no podemos perder la oportunidad”, concluyó la autoridad.


Chile Minería 
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Continue Reading

Business

Codelco capitalizará por primera vez el 100% de sus utilidades anuales

Published

on

La medida acordada por los Ministerios de Hacienda y Minería permite fortalecer la posición financiera de la empresa y constituye un respaldo al Plan de Recuperación que lidera la nueva administración.


En una decisión histórica para la Corporación y el Estado de Chile, Codelco podrá capitalizar el 100% de sus utilidades correspondiente al ejercicio 2025. La medida, acordada por los ministros de Hacienda, Jorge Quiroz, y de Minería, Daniel Mas, permitirá a Codelco destinar esos recursos a su continuidad operacional y cartera de proyectos, reduciendo la necesidad de incrementar su deuda.

La capitalización materializa una iniciativa impulsada por el presidente del directorio, Bernardo Fontaine, desde su llegada a Codelco, y constituye un apoyo concreto del Gobierno al Plan Estratégico de Recuperación que se está trabajando para fortalecer la empresa.

El Presidente de la República, José Antonio Kast, destacó la medida en una ceremonia realizada en la División Andina: “Estamos con Codelco. Por eso capitalizaremos el 100% de sus utilidades de 2025. Lo anunciamos hoy, en el Día del Minero y la Minera, como un reconocimiento a su abnegada y trascendental labor. La Corporación es clave para el desarrollo de los chilenos y para el financiamiento del Estado”.

“La decisión del Gobierno del Presidente José Antonio Kast es una señal de respaldo a Codelco y a la hoja de ruta que hemos planteado para fortalecer la empresa. Nada mejor que recibir esta noticia en el Día del Minero. La minería chilena se ha construido gracias a generaciones de hombres y mujeres que han trabajado muchas veces lejos de sus familias, enfrentando condiciones exigentes y haciendo de esta actividad una parte esencial de la historia y del desarrollo de Chile”, afirmó el presidente del directorio de Codelco, Bernardo Fontaine.

“Esta capitalización nos permite avanzar con mayor solidez, pero también nos impone una enorme responsabilidad: administrar estos recursos con austeridad, eficiencia y disciplina financiera, priorizando las inversiones realmente estratégicas para recuperar capacidad productiva y maximizar nuestro aporte al país y al Estado”, agregó Fontaine.

Por su parte, el presidente ejecutivo de Codelco, Jorge Gómez, subrayó que “este respaldo nos exige transformar los recursos en resultados concretos. Nuestro foco está en la seguridad y recuperar los flujos con disciplina operacional y una gestión eficiente, para construir un Codelco más sólido y generar más valor para Chile”.

“Codelco tiene muchos desafíos, y el Estado va a tener que hacer un esfuerzo. Y cuando hacemos esto, y me toca hablarlo como ministro de Hacienda, en representación de los intereses de todos los chilenos, es porque pensamos que Codelco es un buen negocio. Con estos recursos, buscamos que procure contener su deuda y emprenda los proyectos relevantes”, señaló el ministro de Hacienda, Jorge Quiroz.

“El Gobierno está tomando una decisión política clara: Chile cree en Codelco y va a respaldarla para que vuelva a desplegar toda su capacidad productiva y su enorme potencial para el país”, aseguró el ministro de Minería, Daniel Mas.

Capitalización de US$ 2.422 millones

Las utilidades correspondientes al ejercicio 2025 que se capitalizarán, ascienden a US$ 2.422 millones, recursos que permanecerán en la empresa. Esta cifra incluye la valorización contable de la participación de la Corporación en NovAndino Litio.

De manera plenamente consistente con esta capitalización, el directorio de Codelco ha definido cuatro pilares estratégicos para su gestión: más seguridad de las personas; maximizar los aportes de Codelco al Estado buscando no aumentar el endeudamiento; ordenar la casa con transparencia, y la sostenibilidad integral.

“Estamos trabajando para fortalecer Codelco y recuperar la confianza de los chilenos. En los próximos meses presentaremos un Plan Estratégico de Recuperación que revisará integralmente nuestras operaciones y todas aquellas decisiones necesarias para construir una empresa más robusta, sostenible y capaz de generar el mayor valor posible para Chile. Nuestro objetivo es que Codelco recupere el liderazgo que merece”, concluyó Bernardo Fontaine.


Chile Minería 
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Continue Reading

Trending

Somos Chile Minería, aportando a la actividad Minera a nivel nacional e internacional / Teléfonos:+56 227166421 / +56 9 30024312 / E-mail: comunicaciones@chilemineria.cl / Copyright