Noticia Destacada
LAS DIEZ INTERROGANTES QUE ABRE EL MENOR PRECIO REGISTRADO POR EL COBRE

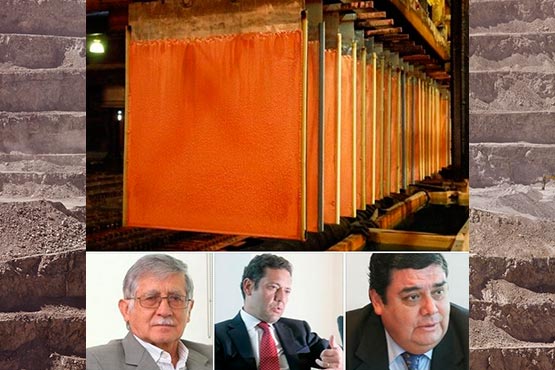
En US$ 2,57 la libra cerró ayer el precio del cobre. Cotización que representa un retroceso de 11% en lo transcurrido de este mes en el valor del metal rojo y de un 23% al compararlo con los US$ 3,34 registrados el mismo período del año pasado.
.
.
.
Esta evolución ha encendido las alertas no solo en las empresas cupreras, sino también a nivel nacional, toda vez que por cada centavo de dólar promedio anual que cae el precio del cobre Chile deja de percibir US$ 128 millones por concepto de exportaciones y el fisco, alrededor de US$ 60 millones correspondientes a excedentes de Codelco y tributación de la minería privada.
Es por eso que el actual escenario ha abierto una serie de interrogantes que a continuación buscamos resolver.
– ¿Qué factores explican el actual escenario?
Han pesado las menores perspectivas de crecimiento para la economía mundial, en general, y para la economía china, en particular. El Banco Mundial ha situado su proyección de crecimiento mundial para este año en 3% y plantea que la lenta recuperación enfrenta riesgos negativos, debido a la inestabilidad financiera. En segundo lugar, han incidido la apreciación del dólar en los mercados internacionales y el precio del petróleo.
El presidente del Consejo Minero, Joaquín Villarino, descarta analizar la caída en el precio del cobre y del petróleo bajo el mismo prisma. «Los fundamentos que determinan el precio del cobre y del petróleo son distintos. En el caso del petróleo, el mercado es dominado por el cartel de la OPEP, mientras que el mercado del cobre está determinado por la competencia. La caída del petróleo obedece a una decisión de los mayores actores de no cortar producción, mientras que la baja del cobre radica en factores coyunturales que tienen que ver con las expectativas de crecimiento, apreciación del tipo de cambio y efecto arrastre del petróleo», dice.
El presidente de la Sonami, Alberto Salas, se muestra confiado en la evolución del precio del cobre a futuro y coincide con Villarino en que el valor actual es más coyuntural que permanente. «Todos los análisis indican que a mediano plazo se debiera revertir esta situación, pues a partir de 2017 se proyecta equilibrio entre oferta y demanda, lo que elevará el precio, en tanto que para 2018 se estima que la oferta no podrá satisfacer la demanda generándose un déficit en el mercado, lo que impulsaría los precios al alza con mayor fuerza», indica.
– ¿Qué precios debiésemos ver en el corto y largo plazo?
En lo que va de 2015, el cobre promedia US$ 2,73 la libra, por debajo de los US$ 3,12 previstos como precio efectivo en el Presupuesto 2015 y también inferior a los US$ 3,07 calculados como precio de largo plazo en el último Informe de las Finanzas Públicos.
Sonami prevé que este año el valor del metal rojo oscile entre US$ 2,9 y US$ 3,1 por libra. Respecto del precio de largo plazo, consideramos adecuado y realista el valor de US$ 3,07 por libra.
Por su parte, el Consejo Minero -que venía pronosticando valores de corto plazo en torno a US$ 3- no descarta que el piso del precio llegue a US$ 2,5 la libra, debido a la persistencia que se ha dado en la tendencia a la baja.
En tanto, las proyecciones de largo plazo se ubican en US$ 2,8 por libra.
– ¿Qué mineras se ven más impactadas frente al menor precio del cobre?
Un menor precio del metal impacta a toda la industria minera, pues disminuyen los ingresos y los márgenes. No obstante, las compañías mineras de menor tamaño son las primeras en verse afectadas, debido a que sus costos son superiores a los que se observan en las empresas de la mediana y gran minería.
Un elemento a favor: el mecanismo de estabilización de precios para la pequeña y mediana minería vigente desde 1982. Este instrumento sustenta hasta un máximo de 30 centavos por libra, y opera como un crédito sectorial con intereses que se devuelve automáticamente con descuentos en las tarifas de compra cuando el precio del cobre se recupera.
Desde la industria descartan cierres de faenas a la luz del actual escenario y precisan que este tipo de decisiones se toman sobre la base de precios tendenciales y no de situaciones coyunturales.
El último dato disponible de costo de producción promedio en Chile es de US$ 2,5 la libra, cifra que incluye costos operacionales, depreciación, intereses y costos indirectos, señala Joaquín Villarino, presidente del Consejo Minero. El dirigente agrega que si bien la reciente devaluación del peso frente al dólar ha ayudado a ajustar los costos, de todos modos algunas operaciones enfrentarán dificultades ante la caída del cobre.
La semana pasada el presidente ejecutivo de Codelco, Nelson Pizarro, si bien calificó la baja en el precio como una situación «temporal», reconoció que este cuadro de menores valores en el metal rojo está afectando en particular a la División El Salvador de Codelco, que opera al límite del denominado cash cost. Este último es un indicador que permite comparar los costos de producción de cobre entre distintas empresas de la industria.
El vicepresidente de Administración y Finanzas interno de Codelco, Héctor Espinoza Villarroel, aclara que los costos directos de producción (C1) de la estatal están por debajo del precio observado y, en el caso de algunas divisiones, están significativamente por debajo del precio de mercado actual. Sin embargo, al igual que Pizarro, advirtió que El Salvador es la que tiene una mayor exposición a los cambios en el precio del cobre.
– ¿Cuál debiese ser la prioridad de las empresas para mantener la rentabilidad?
Héctor Espinoza explica que ante un escenario de bajos precios, el foco de la acción en el caso de Codelco está en asegurar el cumplimiento de los programas de producción comprometidos. Complementariamente, la estatal está implementando medidas para elevar su productividad con un énfasis particular en áreas como mantenimiento, servicios a terceros y control en toda la cadena de procesos productivos para detectar y corregir eventuales desviaciones.
También se están reforzando las medidas de contención y reducción de costos que la firma ha venido implementando durante los últimos dos años. Espinoza señala que entre 2013 y 2014 se cumplió la meta de ahorros por US$ 600 millones y adelanta que para 2015 se visualiza, a lo menos, un ahorro de US$ 150 millones.
En el caso del sector privado, desde Sonami y el Consejo Minero sostienen que el foco debe estar en el control de costos, la optimización de procesos productivos, de gestión y la capacitación permanente de sus trabajadores, con el objeto de recuperar la competitividad y elevar la productividad.
– ¿Qué compensaciones ocasiona la caída en el valor del petróleo?
El menor valor del petróleo compensa, en parte, la caída en el precio del cobre, ya que un ítem importante en la estructura de costos de las compañías mineras son precisamente los insumos asociados al petróleo.
Klaus Schmidt-Hebbel, ex economista jefe de la OCDE, indica que el petróleo y sus derivados representan más o menos un 15% del costo de producción del cobre en el caso de las firmas mineras. Por ende, una caída en el precio del petróleo de 45% reduce el costo de producción del cobre en 7%, con lo cual la mitad de la caída del precio del cobre está compensada por el descenso en el costo energético de la producción de cobre.
Para el ex ministro de Hacienda Carlos Cáceres, la caída observada en el valor del petróleo es una nueva demostración de cómo un sistema de precios que se deja actuar libremente genera, por una parte, los incentivos a incrementar la producción si el precio es rentable y, por la otra, conduce a nuevas investigaciones orientadas a hacer más eficiente el uso del recurso que se ha encarecido, promoviendo simultáneamente la innovación en cuanto a la búsqueda de sustitutos.
– ¿Está en riesgo el plan de expansión de Codelco?
La ex directora de la Dipres Rosanna Costa y el ex ministro de Economía Juan Andrés Fontaine advierten que el plan de expansión de Codelco se financia en parte con excedentes del cobre y que estos últimos desaparecerían si se mantiene bajo el precio del metal rojo.
Costa precisa, sin embargo, que la evaluación del programa de la estatal se hace siguiendo el comportamiento esperado en los precios en el mediano y largo plazo, y hoy no es evidente hacia qué niveles convergerán.
Héctor Espinoza agrega que los movimientos en los precios del cobre, como los observados las últimas semanas, no afectan el desarrollo de la cartera de proyectos de Codelco.
«Es importante señalar que todas las proyecciones de analistas calificados, instituciones bancarias y entidades expertas en la industria indican un precio de largo plazo que se sitúa por sobre los US$ 3 la libra. Es más, las predicciones disponibles señalan que hacia 2017 el precio, de acuerdo a los fundamentos de mercado, comenzaría un repunte», indica.
– ¿Cuál es el impacto en las arcas fiscales?
En el corto plazo, el menor precio se neutraliza con la regla de balance fiscal que existe en Chile y que permite gastar más en períodos de menores ingresos y menos en momentos de holguras.
El ex ministro de Hacienda Felipe Larraín destaca la importancia que tiene el cobre en los ingresos fiscales y, por ello, advierte sobre el impacto de una caída en el precio en uno de los supuestos estructurales para determinar cuánto puede gastar el fisco de Chile.
«Cuando en algunos meses más los expertos del comité del cobre realicen sus nuevas proyecciones de precios de largo plazo, ellos estarán indudablemente influidos por el menor precio del cobre en el mercado spot. Es altamente probable, entonces, que ellos bajen sus proyecciones de precio de largo plazo y eso reducirá los ingresos estructurales del fisco», indica.
Dada la meta de balance fiscal estructural que existe en Chile, una caída en el precio de largo plazo del cobre -ubicada hoy en US$ 3,07 la libra- afectará a la baja el espacio para el gasto fiscal en el Presupuesto 2016.
El presidente de Sonami sostiene que «si el precio promedio del cobre en 2015 alcanza los US$ 2,92 por libra y dicho valor se compara con el proyectado en el último Informe de Finanzas Publicas, US$ 3,12 por libra, Chile dejaría de percibir alrededor de US$ 2.600 millones por concepto de exportaciones y el fisco, una menor recaudación de US$ 1.200 millones por concepto de excedentes de Codelco y tributación de la minería privada».
– ¿Cuál es el impacto en el endeudamiento externo de Chile?
Klaus Schmidt-Hebbel, quien lideró el Comité de Fondos Soberanos de Chile, advierte que un menor precio del cobre y ciertos rezagos en el ajuste de las proyecciones del precio de largo plazo del mineral incrementarán aún más la deuda neta pública y chilena, después de incurrir en déficits públicos y de cuenta corriente. «Ello lleva al encarecimiento del endeudamiento público y privado de Chile, por un incremento en la prima soberana de Chile, a consecuencia de la mayor posición deudora del fisco y del país, y un crecimiento económico más bajo», advierte.
Carlos Cáceres agrega que la caída en los ingresos fiscales, unido a la importante expansión que se ha presupuestado en el gasto público para este año, dará origen a un mayor déficit fiscal. «La cuantía de ese déficit podrá ser financiada por la vía del endeudamiento interno o el endeudamiento externo. Chile tiene una sólida posición de reservas, pero si se observa que el déficit en las cuentas públicas puede adquirir un carácter estructural, ello puede conducir a que el mercado internacional asigne un mayor grado de riesgo soberano y ello conlleve a más altas tasas de interés para el endeudamiento externo», sostiene.
– ¿Cuál es el impacto en la conducción económica del país?
De perdurar o, en un peor escenario, de intensificarse la caída en el precio del cobre, el país cuenta con herramientas macroeconómicas para estos casos. Klaus Schmidt-Hebbel indica que en lo fiscal habría que preparar un presupuesto para los años posteriores a 2015 que sea coherente con un menor precio del cobre. «Habrá que tomar las medidas dolorosas de ajuste en el gasto fiscal que ello requiera y, ojalá, sin sacrificar el objetivo del gobierno Bachelet de alcanzar un balance fiscal cíclicamente ajustado igual a cero, al final de su mandato», señala.
Pese a lo sensible que son los chilenos a las variaciones en el precio del cobre, Carlos Cáceres se muestra escéptico respecto del impacto del actual escenario en la conducción económica del país. «Salvo pequeños ajustes, no habrá una modificación significativa en los propósitos de la política económica subordinada a los objetivos políticos del gobierno de la Presidenta Bachelet, los cuales se resumen en la búsqueda de un cambio en la estructura de la sociedad chilena que debiera caracterizarse, ahora, por un creciente estatismo principalmente en todas las áreas vinculadas a la política social, tales como educación, salud y seguridad social. En todos estos aspectos de políticas públicas se aprecia el propósito de una intervención creciente del Estado bajo el criterio de que la demanda de los denominados bienes públicos debe ser satisfecha por el Estado y no por el sector privado», sostiene.
– ¿De qué forma este cuadro podría beneficiar a otros sectores?
La caída en el precio del cobre sumada a un mayor tipo de cambio ayuda al desarrollo de otras actividades de exportación, especialmente en el campo agrícola y en el área de servicios, señala el ex presidente del Banco Central Carlos Massad.
Sin embargo, el economista precisa que el impulso que adquieran nuevos rubros depende de la calidad profesional e innovadora que se esté desarrollando en esos sectores.
 Por Silvana Celedón.
 FUENTE/economiaynegocios/20.01.2015
 https://www.facebook.com/chilemineria.cl
Business
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras
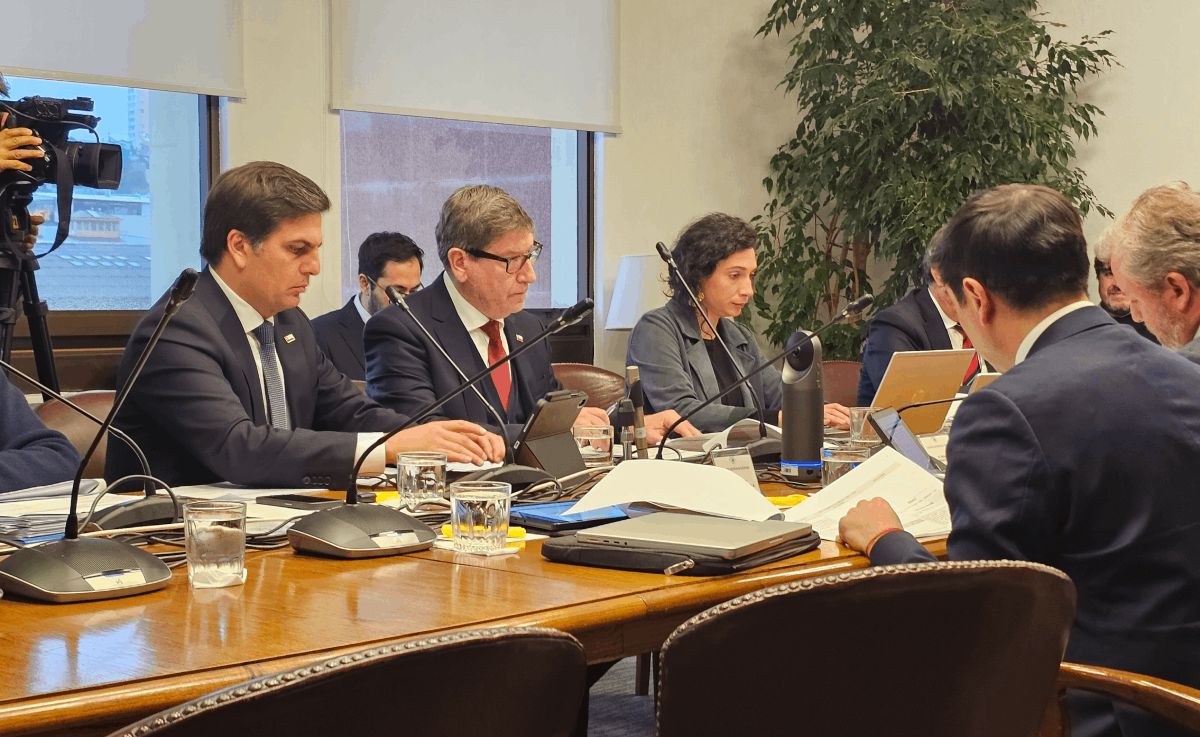
La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.
Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.
De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.
Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.
El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.
Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.
Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Este lunes 5 de octubre de 2026, el cobre cerró con un avance moderado pero significativo en la Bolsa de Metales de Londres (LME): US$ 6,545 la libra (equivalente a US$ 14.430 por tonelada), registrando un alza de 0,52% respecto a la jornada anterior.
Detrás de ese número hay una historia que vale la pena contar, porque no se trata solo de una cifra en una pantalla: es el pulso de un mercado que está sintiendo la tensión entre una demanda global creciente y una oferta que, especialmente en Chile, muestra señales de estrechez.
¿Qué está moviendo el precio hoy?
Tres factores clave explican este comportamiento alcista:
-
Caída de inventarios en Londres: Las reservas europeas de cobre disminuyeron en 3.750 toneladas métricas durante la sesión, llevando el total a 244.900 toneladas. Menos stock disponible significa mayor presión sobre los compradores inmediatos, lo que sostiene los precios al alza.
-
Riesgo de paralizaciones mineras en Chile: Noticias sobre posibles huelgas en operaciones chilenas han añadido una prima de riesgo al metal, ya que cualquier interrupción en la producción del principal exportador mundial se traduce rápidamente en volatilidad.
-
Alivio en expectativas de tasas de la Fed: Datos laborales de EE.UU. más débiles de lo esperado enfriaron las apuestas por alzas agresivas de tasas, lo que debilita al dólar y hace más atractivo el cobre para inversores institucionales.
Proyecciones para Chile: Un año de precios altos, pero con desafíos productivos
Para Chile, este escenario es una espada de doble filo. Por un lado, Cochilco proyecta un precio promedio de US$ 5,95 la libra para 2026, lo que representa un entorno favorable para las finanzas públicas y la rentabilidad minera. Sin embargo, la producción chilena enfrenta vientos en contra: se espera que el país cierre 2026 con 5,27 millones de toneladas, una caída de 2,6% respecto al año anterior, arrastrada por menores volúmenes en operaciones clave como Codelco, Escondida y Spence.
La buena noticia es que 2027 podría marcar un punto de inflexión: Cochilco estima una recuperación de 5,2%, alcanzando 5,55 millones de toneladas, siempre que proyectos como Rajo Inca (El Teniente) y la estabilización de Quebrada Blanca se concreten según lo planificado. En ese contexto, el precio promedio para 2027 se proyecta en US$ 5,10 la libra, una normalización gradual tras el pico de 2026.
¿Qué espera el mercado a futuro?
El consenso entre analistas apunta a un mercado físicamente restringido en el corto plazo, con precios que podrían mantenerse por encima de los US$ 6 la libra mientras persistan los cuellos de botella en la oferta. Sin embargo, hacia 2027-2028 se anticipa una normalización de la oferta global, impulsada por nuevos proyectos en Chile, Perú y África, lo que podría presionar los precios hacia la baja si la demanda china no se acelera al ritmo esperado.
Para Chile, la lección es clara: Los precios altos son una oportunidad, pero no una garantía. La clave estará en ejecutar proyectos de expansión con eficiencia, reducir costos operacionales y diversificar mercados más allá de China, que sigue siendo el principal comprador pero también la mayor fuente de incertidumbre.
En perspectiva: ¿qué significa esto para el país?
El cobre sigue siendo el termómetro económico de Chile. Un precio sostenido por encima de US$ 6 la libra no solo fortalece el tipo de cambio, sino que también abre espacio fiscal para inversión pública y reducción de deuda. Pero el verdadero desafío es estructural: transformar esta bonanza cíclica en inversión productiva de largo plazo, especialmente en tecnologías que reduzcan la huella hídrica y energética de la minería, un tema crítico en un país que enfrenta estrés hídrico creciente.
En resumen: el cobre hoy sonríe, pero el mercado sabe que esa sonrisa depende de qué tan bien Chile y el mundo gestionen la tensión entre escasez inmediata y abundancia futura.
Bolsa Metales de Londres – Lunes 5 de octubre de 2026: – US$ 6,545 la libra (US$ 14.430 la tonelada). – Variación diaria: 0,52%. – Promedio 2026: US$ 6,10 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
El cobre abrió esta semana en un máximo histórico en Londres, reflejando un mercado tensionado y una demanda internacional que sigue superando a una oferta incapaz de reaccionar con rapidez.
Para Chile, el escenario es favorable en ingresos externos, recaudación y tipo de cambio, aunque la volatilidad seguirá siendo elevada mientras persistan las tensiones comerciales y los riesgos de menor crecimiento global.
El cobre comenzó este lunes 7 de septiembre de 2026 con una señal potente para los mercados: el contrato a tres meses de la Bolsa de Metales de Londres (LME) llegó a cotizar hasta US$14.533 por tonelada, un nuevo máximo histórico, tras avanzar hasta 0,8% durante la sesión. El movimiento no es sólo una reacción financiera de corto plazo; expresa la creciente preocupación de consumidores, fundiciones y gobiernos por asegurar metal disponible en un mercado físico cada vez más estrecho.
En la última rueda hábil previa, el viernes 4 de septiembre, el cobre LME había cerrado en US$14.378,50 por tonelada. Es decir, el mercado ya venía desde niveles excepcionalmente altos y este lunes extendió la escalada, superando las referencias récord vistas a comienzos de año. En términos prácticos, el precio bordea los US$6,59 por libra en Londres, una cifra muy por encima de las proyecciones que dominaron el debate económico chileno a fines de 2025.
La trayectoria reciente confirma un mercado alcista, pero no lineal. El cobre en futuros estadounidenses registró US$6,73 por libra este 7 de septiembre, con un alza diaria cercana a 0,99%; la sesión mostró además una amplitud importante entre mínimo y máximo, una señal de que el mercado está sensible a noticias de comercio, inventarios, producción y tasas de interés. Esta volatilidad es esperable: cuando el precio se ubica en récords, los inversionistas toman ganancias rápidamente, mientras los consumidores industriales intentan adelantar compras para no quedar expuestos a un nuevo salto.
El detonante inmediato de la jornada ha sido la expectativa de que el presidente de Estados Unidos, Donald Trump, amplíe aranceles a las importaciones de cobre refinado. Sólo la posibilidad de nuevas barreras comerciales ha llevado a empresas y operadores a reordenar flujos físicos, anticipar embarques y competir por unidades disponibles. El resultado es una prima adicional sobre un mercado que ya arrastraba restricciones estructurales de oferta
Detrás del impulso coyuntural hay un problema más profundo: abrir una fundición o expandir capacidad de refinación toma mucho menos tiempo que descubrir, autorizar, construir y poner en régimen una nueva mina. India, por ejemplo, proyecta hasta 5 millones de toneladas de capacidad de refinación hacia 2030 y una dependencia de importaciones de concentrado cercana a 95%. Esa expansión transforma al país en un comprador estructural de materias primas en el mercado marítimo, compitiendo con China y otros grandes consumidores por concentrados y cátodos.
Los inventarios también ayudan a explicar la firmeza de los precios. Las existencias promedio de cobre en la LME durante septiembre se situaban cerca de 234.530 toneladas, frente a 394.892 toneladas en mayo, según antecedentes reportados por el mercado. Una baja de esa magnitud no implica por sí sola escasez inmediata, pero reduce el colchón disponible ante interrupciones productivas, atrasos logísticos o compras de emergencia.
Para Chile, principal productor mundial, el panorama es claramente positivo, aunque exige prudencia. Un cobre alto mejora los términos de intercambio: por cada tonelada exportada, el país recibe más dólares. Esto fortalece la posición externa, eleva los ingresos de las compañías mineras, favorece la recaudación ligada a la actividad y puede dar más espacio fiscal si el precio se sostiene. El Banco Central ya había elevado su supuesto promedio para el cobre a US$4,70 por libra en 2026 y US$4,60 en 2027, precisamente por un entorno externo más favorable. El precio actual está muy por encima de esas referencias, por lo que, de mantenerse, podría significar una sorpresa positiva para las cuentas externas chilenas.
Sin embargo, no conviene confundir un precio récord con un ingreso permanente. La minería chilena enfrenta desafíos propios: menor ley de mineral en yacimientos maduros, mayores costos de agua y energía, complejidad de permisos, exigencias ambientales y riesgos climáticos. A ello se suman interrupciones operacionales: Antofagasta redujo su guía de producción 2026 después de tormentas severas en Chile. En un mercado ajustado, cada tonelada que no llega desde Chile, Perú, África o Indonesia puede tener un impacto desproporcionado sobre la cotización.
La expectativa base del mercado sigue siendo favorable para el cobre en los próximos trimestres. La electrificación, las redes de transmisión, la expansión de centros de datos, la inversión en infraestructura y el crecimiento de capacidad de refinación en Asia sostienen una demanda más robusta que la oferta minera de rápida disponibilidad. Para Chile, esto abre una ventana relevante: no sólo exportar más valor, sino acelerar inversiones que permitan mantener producción, desarrollar proyectos y avanzar en procesamiento, innovación y proveedores tecnológicos locales.
La principal advertencia es que el camino no será recto. Un dólar más fuerte, tasas de interés altas, una desaceleración de China, nuevos aranceles que dañen el comercio o una liberación de inventarios podrían provocar correcciones bruscas. Pero mientras continúe la estrechez física del mercado y no entren nuevos proyectos mineros de gran escala con rapidez, la tendencia de fondo parece seguir siendo alcista. El cobre hoy vuelve a ser una ventaja estratégica para Chile; el desafío es convertir esta bonanza de precio en capacidad productiva, inversión y desarrollo duradero.
Bolsa Metales de Londres – Lunes 7 de septiembre de 2026: – US$ 6,595 la libra (US$ 14.540 la tonelada). – Variación diaria: 1,18%. – Promedio 2026: US$ 6,0 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Biministro Daniel Mas destaca nuevas medidas del gobierno en modernización regulatoria y exploración minera para incrementar producción de cobre

Junto a los avances en simplificación de permisos y modificaciones reglamentarias para el sector, el secretario de Estado dio a conocer en seminario Clapes UC, el inicio de una mesa para impulsar la exploración con foco en reafirmar el liderazgo minero de Chile.
Incrementar el crecimiento de la producción nacional de cobre de manera sostenida, asegurando que cada tonelada adicional extraída y procesada contribuya a transformar la calidad de vida de las personas, es el desafío que se ha planteado el gobierno para fortalecer el liderazgo minero de Chile, atraer inversión y generar más empleo y oportunidades para las regiones.
Así lo señaló el biministro de Economía y Minería, Daniel Mas, al inaugurar esta mañana el seminario “La carrera por los seis millones de toneladas: Más producción, mayor productividad y más valor para Chile”, organizado por Clapes UC.
Durante el foro, la autoridad detalló las principales medidas que está impulsando el Ejecutivo para generar mayor certeza jurídica, simplificar la regulación y promover la inversión y la exploración minera, en un escenario donde – subrayó – “el país mantiene una producción estancada que ha oscilado en los últimos años, entre los 5 y 5,5 millones de toneladas anuales, perdiendo terreno relativo frente a otros distritos internacionales que han modernizado sus marcos institucionales para capturar capitales globales”, comentó.
Asimismo, agregó que a ello se suma una menor ley del mineral, una caída de la inversión en exploración y una ruta de tramitación que requiere en promedio 147 permisos y que puede llegar a superar los 10 años.
“El gobierno asumió el compromiso no de administrar el estancamiento o de hacerlo más llevadero, sino de operar las transformaciones estructurales que devuelvan a Chile a la cumbre de su potencial productivo minero”, afirmó el titular de la cartera.
Al respecto, el biministro Mas señaló que “para desatar la inversión y alcanzar la meta de los 6 millones de toneladas con mayor productividad, estamos desplegando una nueva arquitectura legal e institucional, anclada en la simplificación regulatoria, la disminución de la carga tributaria, la certeza jurídica y la modernización”.
Principales medidas
Entre las nuevas iniciativas impulsadas por gobierno se encuentra la reducción gradual del impuesto corporativo de 27% a 23%, contemplada en la Ley de Reconstrucción Nacional, junto con la restitución de la invariabilidad tributaria de hasta 25 años para proyectos estratégicos.
En materia regulatoria, la implementación de la Ley Marco de Autorizaciones Sectoriales apunta a reducir entre 30% y 70% los tiempos de tramitación de proyectos. En paralelo, el Ministerio de Minería avanza en ajustes a los reglamentos de Seguridad Minera y Ley de Cierre y Relaves, simplificando procedimientos y transformando determinados trámites en declaraciones juradas.
El biministro también destacó en esta línea, el proyecto de ley que avanza en el Congreso para simplificar el régimen de patentes mineras que está orientado a reducir carga burocrática, fomentar la exploración temprana e incentivar la exploración y explotación efectiva de concesiones.
Finalmente, el secretario de Estado comentó que con foco dar nuevo impulso a la exploración, desde el ministerio se levantó una mesa técnica sobre la materia -con participación de actores públicos y privados- que trabaja en propuestas relacionadas con financiamiento de empresas junior, acceso a capital de riesgo y reducción de tiempos de permisos, con el objetivo de aumentar la exploración greenfield y fortalecer la cartera de futuros proyectos.
Tratado de integración minera con Argentina
El biministro Mas destacó, asimismo, el impulso y fortalecimiento de cooperación minera entre Chile y Argentina reactivada por el gobierno con una agenda de trabajo del Tratado de Integración y Complementación Minera firmado en 1997. “Si vamos a desatar todo nuestro potencial, no podemos pasar por alto esta oportunidad. Por eso, desde antes que asumiéramos nos pusimos a trabajar para reactivar este importante instrumento de colaboración internacional”, explicó.
Y adelantó una próxima reunión de la Comisión Administradora del tratado tras el encuentro de julio en Buenos Aires. “Se ha fijado para este mes de agosto una nueva sesión donde fijaremos nuevos pasos para protocolos adicionales de proyectos que llevan años en tramitación. Esto es elemental para el camino al nuevo boom de producción, y no podemos perder la oportunidad”, concluyó la autoridad.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

La medida acordada por los Ministerios de Hacienda y Minería permite fortalecer la posición financiera de la empresa y constituye un respaldo al Plan de Recuperación que lidera la nueva administración.
En una decisión histórica para la Corporación y el Estado de Chile, Codelco podrá capitalizar el 100% de sus utilidades correspondiente al ejercicio 2025. La medida, acordada por los ministros de Hacienda, Jorge Quiroz, y de Minería, Daniel Mas, permitirá a Codelco destinar esos recursos a su continuidad operacional y cartera de proyectos, reduciendo la necesidad de incrementar su deuda.
La capitalización materializa una iniciativa impulsada por el presidente del directorio, Bernardo Fontaine, desde su llegada a Codelco, y constituye un apoyo concreto del Gobierno al Plan Estratégico de Recuperación que se está trabajando para fortalecer la empresa.
El Presidente de la República, José Antonio Kast, destacó la medida en una ceremonia realizada en la División Andina: “Estamos con Codelco. Por eso capitalizaremos el 100% de sus utilidades de 2025. Lo anunciamos hoy, en el Día del Minero y la Minera, como un reconocimiento a su abnegada y trascendental labor. La Corporación es clave para el desarrollo de los chilenos y para el financiamiento del Estado”.
“La decisión del Gobierno del Presidente José Antonio Kast es una señal de respaldo a Codelco y a la hoja de ruta que hemos planteado para fortalecer la empresa. Nada mejor que recibir esta noticia en el Día del Minero. La minería chilena se ha construido gracias a generaciones de hombres y mujeres que han trabajado muchas veces lejos de sus familias, enfrentando condiciones exigentes y haciendo de esta actividad una parte esencial de la historia y del desarrollo de Chile”, afirmó el presidente del directorio de Codelco, Bernardo Fontaine.
“Esta capitalización nos permite avanzar con mayor solidez, pero también nos impone una enorme responsabilidad: administrar estos recursos con austeridad, eficiencia y disciplina financiera, priorizando las inversiones realmente estratégicas para recuperar capacidad productiva y maximizar nuestro aporte al país y al Estado”, agregó Fontaine.
Por su parte, el presidente ejecutivo de Codelco, Jorge Gómez, subrayó que “este respaldo nos exige transformar los recursos en resultados concretos. Nuestro foco está en la seguridad y recuperar los flujos con disciplina operacional y una gestión eficiente, para construir un Codelco más sólido y generar más valor para Chile”.
“Codelco tiene muchos desafíos, y el Estado va a tener que hacer un esfuerzo. Y cuando hacemos esto, y me toca hablarlo como ministro de Hacienda, en representación de los intereses de todos los chilenos, es porque pensamos que Codelco es un buen negocio. Con estos recursos, buscamos que procure contener su deuda y emprenda los proyectos relevantes”, señaló el ministro de Hacienda, Jorge Quiroz.
“El Gobierno está tomando una decisión política clara: Chile cree en Codelco y va a respaldarla para que vuelva a desplegar toda su capacidad productiva y su enorme potencial para el país”, aseguró el ministro de Minería, Daniel Mas.
Capitalización de US$ 2.422 millones
Las utilidades correspondientes al ejercicio 2025 que se capitalizarán, ascienden a US$ 2.422 millones, recursos que permanecerán en la empresa. Esta cifra incluye la valorización contable de la participación de la Corporación en NovAndino Litio.
De manera plenamente consistente con esta capitalización, el directorio de Codelco ha definido cuatro pilares estratégicos para su gestión: más seguridad de las personas; maximizar los aportes de Codelco al Estado buscando no aumentar el endeudamiento; ordenar la casa con transparencia, y la sostenibilidad integral.
“Estamos trabajando para fortalecer Codelco y recuperar la confianza de los chilenos. En los próximos meses presentaremos un Plan Estratégico de Recuperación que revisará integralmente nuestras operaciones y todas aquellas decisiones necesarias para construir una empresa más robusta, sostenible y capaz de generar el mayor valor posible para Chile. Nuestro objetivo es que Codelco recupere el liderazgo que merece”, concluyó Bernardo Fontaine.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción
PRODUCCIÓN DE UN ÁNODO DE COBRE
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento1 semana ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business1 semana ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Crecimiento2 semanas ago
Biministro Daniel Mas: “No existe contradicción entre desarrollo económico y cuidado del medioambiente
-
 Business6 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business5 días ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business6 días ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año