La minería representó el año pasado el 15% de toda la energía que consumió el país.
Crecimiento
CEO de Anglo American Chile explica la fusión con Teck: “El mundo va a necesitar 80 minas del tamaño de Los Bronces de aquí al 2040”


Patricio Hidalgo resalta que más del 70% de los activos de la fusión Anglo Teck serán de cobre, por lo que Chile, y especialmente las minas Collahuasi y Quebrada Blanca, serán un factor esencial. Aquí explica qué pretenden hacer y cómo le sacarán rendimiento a esta operación.
Patricio Hidalgo (43, casado, tres hijos) es presidente ejecutivo de Anglo American Chile desde noviembre de 2022. Ingeniero civil en minas de la Universidad de Santiago, con un MBA en la Universidad de Curtin en Australia, será probablemente quien liderará en el país el proceso de fusión entre su compañía y la canadiense Teck, anunciada esta semana, que debiera tomar hasta 18 meses en cerrarse y donde Chile juega un papel central.

Patricio Hidalgo, CEO de Anglo American Chile
La unión “entre iguales”, como la autodefinieron -aunque los accionistas de Anglo representarán el 63% y los de Teck, el 37%- fue valorizada en unos US$ 50 mil millones y fue considerada por el mercado como la respuesta a los intentos de adquisición hostil que rechazaron ambas compañías en los dos años pasados: Teck con Glencore y Anglo con BHP, esta última, la compañía australiana en la que Hidalgo trabajó 16 años antes de llegar a encabezar la unidad chilena de Anglo American.
A raíz de este anuncio de fusión de Anglo American con Teck, ¿por qué con Teck sí y con BHP no?
-A ver, me voy a referir al acuerdo de Anglo Teck. Gran parte del foco estaba en las sinergias que hay entre ambas compañías. Si tú ves el portafolio de los minerales críticos del futuro, tanto por el lado de Anglo como de Teck hay una sinergia, desde el punto de vista estratégico muy relevante, con activos enfocados principalmente en cobre. El portafolio combinado va a tener una exposición de más del 70% en cobre, que, dentro de los minerales críticos, es uno de los más claves. Además, hay sinergias en el foco en sustentabilidad, en temas culturales.
¿Las que no tenían con BHP?
-No me estoy refiriendo a BHP, solamente a la sinergia entre ambas compañías.
El rol de Chile
¿Cuál es la relevancia para Chile de esta fusión?
-Es sumamente importante el rol que va a jugar Chile en las megatendencias, llámense calentamiento global y transición energética. En la medida que las economías emergentes se desarrollan, su consumo per cápita de ciertos minerales crece, particularmente en cobre. El mundo va a necesitar aproximadamente 80 minas del tamaño de Los Bronces (hoy produce cerca de 180 mil toneladas de cobre al año) de aquí al año 2040. Por ende, existe una urgencia de traer estos minerales críticos, particularmente cobre, al mercado. Y, por ende, un acuerdo como este, para Chile, significa crecimiento económico, proyectos, puestos de trabajo y posicionarse en el liderazgo de minerales críticos. Yo creo que no podemos perder esa oportunidad para Chile.
¿Son Collahuasi y Quebrada Blanca los activos más relevantes de esta fusión?
-Todos son relevantes desde distintos ángulos. Claramente, las sinergias que existen entre Quebrada Blanca y Collahuasi son aproximadamente US$ 1.400 millones de incremento en Ebitda por año. Ahora, en el portafolio, tenemos una mezcla bastante interesante: vamos a tener Los Bronces con potenciales de adyacencia (acuerdo con Codelco); Teck ha hablado de posibilidades en Perú, con su participación en Antamina y el proyecto Zafranal; en Canadá con sus inversiones en Highland Valley y las potenciales inversiones en Galore Creek y Schaft Creek, y en la fundición de plomo y zinc Trail. Y tenemos los activos de mineral de hierro (de Anglo), que a la fecha han sido lo que llamamos un cash cow (fuente de dinero), que ha permitido financiar proyectos, particularmente en cobre. Tenemos opciones en Quellaveco (mina de Anglo en Perú), que tiene un tremendo potencial. Y el proyecto Sakatti, en Finlandia, que es polimetálico, donde lo más preponderante es el cobre.
¿Cuánto incidieron Quebrada Blanca y Collahuasi en la decisión de fusionarse?
-Es una de las variables, es importante, pero no es la única.
¿Qué se pretende hacer con estas dos minas?
-Tienes dos operaciones muy cercanas, son yacimientos distintos, pero colindantes. En Collahuasi tienes dos yacimientos: por un lado Rosario y, por el otro, Ujina, y tienes Quebrada Blanca, a una distancia aproximada de 12 kilómetros. Collahuasi tiene recursos y reservas tremendos: en Rosario, más de 3.200 millones de toneladas de cobre con leyes superiores al 0,8%, que hoy son extraordinarias, y en Ujina, casi 1.000 millones de toneladas con leyes bastante interesantes. Por el lado de Quebrada Blanca, son 1.400 millones (de toneladas de reservas), con leyes de sobre el 0,6%.
También es importante la sinergia industrial. La planta en Collahuasi procesa sobre las 170.000 toneladas por día y, por permiso, puede llegar a 240.000 toneladas. Y la planta de Quebrada Blanca tiene 140.000 toneladas por día. Además, hay sinergias sustanciales del punto de vista medioambiental y de infraestructura, pues hay puertos y dos desalinizadoras colindantes. La planta desaladora de Collahuasi está en la parte final de construcción y la de Quebrada Blanca ya está.
En su conferencia con inversionistas, Jonathan Price, CEO de Teck, habló de invertir US$ 1.900 millones en Chile tras la fusión. ¿Por qué? En el proyecto se habla de una cinta transportadora que vaya desde Collahuasi hasta Quebrada Blanca.
-No me voy a referir, porque no tenemos claridad todavía de qué significaría esa inversión.
¿Lo que se pretende hacer con estas dos minas es similar al acuerdo con Codelco por Los Bronces y Andina?
-A ver, son configuraciones distintas, pero con sinergias similares desde el punto de vista del uso de infraestructura compartida; en el proceso de planificación minera lo que buscas es maximizar tu VAN (valor actual neto), con lo cual los mejores minerales se tratan de traer lo antes posible a la producción y eso se busca con la capacidad de planta que tenemos. Entonces, desde el punto de vista minero, es algo similar.
Doble negociación: Teck y Codelco
Duncan Wanblad, CEO de Anglo American, ha sido el impulsor de estas asociaciones. Al mismo tiempo que negociaba la asociación de Los Bronces con Andina de Codelco, estaba negociando la fusión con Teck.
-Sobre los tiempos, no me voy a referir, pero, más allá de eso, nuestra forma de operar es justamente buscar colaboraciones y sinergias. Hoy por hoy, la urgencia a nivel global de traer minerales críticos al mercado nos llama a pensar la minería de manera distinta, por la envergadura de los proyectos, la complejidad de los yacimientos y de las distintas jurisdicciones, los requerimientos medioambientales, etc. Nuestro espíritu ha sido buscar cómo colaborar para resolver estos temas estructurales de manera responsable, y hemos visto esta colaboración como un vehículo para poder lograrlo.
-Ahora, para desarrollar la idea en Collahuasi requieren de la voluntad de sus socios, sobre todo de Glencore. El día del anuncio de Anglo Teck, Collahuasi emitió un comunicado donde recuerda que tiene una administración independiente y que la fusión es un anuncio de sólo uno de sus accionistas. ¿Cómo van a manejar eso?
-Al igual que con cualquier otro joint venture, tenemos una excelente relación con Glencore en un activo tan relevante como Collahuasi. En lo que atañe a la potencial sinergia, evidentemente tiene que haber acuerdo de los socios, y eso va a ser parte del trabajo en su momento.
Entre Anglo y Teck hoy producen 1,2 millones de toneladas de cobre y piensan llegar al 2027 a 1,35 millones, eso los deja como número 4 o 5 del ranking mundial de productores. ¿El objetivo es llegar a ser primero?
-El objetivo no tiene que ver con el ranking, sino que en seguir transformándonos en players relevantes. Pero no se trata sólo de producir más cobre, sino que hacerlo de manera sustentable y responsable. Obviamente, cualquier crecimiento debe tener la componente de generación de valor financiero, pero también valor social.
Con la fusión, esperan producir 175 mil toneladas más y falta que Quebrada Blanca alcance su capacidad de diseño de 360 mil toneladas. Ahí estarían compitiendo de igual a igual con Freeport por el segundo o tercer lugar, ¿no?
-Claro, depende de que los proyectos y las sinergias se aprueben, pero creo que más que dónde nos posicionamos en el ranking, nuestro foco es cómo crecemos de manera planificada, de acuerdo a nuestra estrategia y con un fuerte foco en sustentabilidad.
Wamblad y Price dijeron que quieren seguir creciendo en Chile, también con proyectos greenfield. ¿Dónde están explorando? ¿Podría resucitar el proyecto West Wall, al lado de Andina?
-Nosotros seguimos explorando. Tenemos bien exploradas las zonas cerca de donde operamos. West Wall sigue siendo un activo que en algún momento tenemos que evaluar.
En Chile hay duplicidad en todo entre Anglo y Teck: doble de oficinas, de ejecutivos, de trabajadores, por lo que habrá redundancias. En la práctica, ¿saben con qué oficina se van a quedar y cuánta gente van a despedir?
-Desde el punto de vista de lo que significan estas sinergias, hay distintos ángulos para mirar el tema laboral. Las posibilidades de proyectos que se puedan generar van a crear puestos de trabajo. Respecto a potenciales sinergias entre las oficinas corporativas, es muy pronto. Y entiendo la pregunta. Nuestra misma gente nos pregunta lo mismo. La verdad es que el primer foco son estos primeros 12 a 18 meses de aprobaciones y otras cosas, para después pensar en transiciones. Es muy temprano para referirse a eso.
El go-forward de Los Bronces
Los Bronces ha tenido problemas de producción. El año pasado produjo 170 mil toneladas, y en 2023, llegó a 215 mil. ¿Cuándo debiéramos esperar un repunte?
-Cuando tomamos la decisión de detener una de las plantas, fue bastante consciente: generar valor sobre volumen. Al comparar cuál era la producción previa a la detención, la hemos bajado en un 29%, pero nuestros costos han bajado un 21%-22% y los márgenes han aumentado más del 25%. ¿Fue entonces la decisión correcta? Definitivamente. Así que cualquier decisión sobre reabrir la planta, debe tener sentido y tienen que cumplirse varias cosas: que el mineral esté disponible, que nuestros costos sean atractivos, que el precio del cobre sea atractivo y que los capitales asociados a la reapertura de la planta se paguen con la producción adicional. Y hay otro tema sumamente relevante: uno de nuestros mayores pasivos es el tranque Pérez Caldera, que nos comprometimos a removerlo, y parte de la decisión de detener la planta fue usar parte de esa capacidad para remover el tranque. Por ende, en función de todas esas variables vamos a evaluar si la reapertura de la planta es antes del fin de la década o seguimos de acuerdo al plan.
¿Y cómo va el proyecto de ampliación Los Bronces Integrado?
-Los Bronces Integrado tiene distintos componentes con distintos timings. Uno tiene que ver con la apertura de las fases este y oeste del rajo que existe hoy día; segundo, los proyectos de eficiencia de agua; y tercero, las fases subterráneas (LBUG). En lo que respecta al rajo, ya partimos con las fases este año. El proyecto de agua avanza de acuerdo al plan y las fases subterráneas van a depender de las evaluaciones de ingeniería y económicas, y cómo esto interactúa con la potencial sinergia con Andina, porque las capacidades de planta son limitadas, y debemos evaluar cuándo entra qué mineral.
A propósito del acuerdo Los Bronces-Andina, ¿la próxima semana se da a conocer el acuerdo definitivo?
-No me voy a referir a eso. Sí voy a decir que nuestro foco se mantiene en seguir trabajando con Codelco para poder avanzar de aquí a fin de año, y ojalá llegar a un acuerdo.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

En total, el sector consumió 211 petajulio (PJ), de los cuales la mitad provino del uso de combustibles y la otra mitad, por energía eléctrica. El 80% de esta última ya es energía renovable: hace tres años era 45%. El proceso que más crece en la demanda de energía es el uso de agua de mar, por los sistemas de impulsión que la industria utiliza para llevar el agua desde la costa a las faenas.
El 2025 el sector gastó 211 petajulio (PJ) en total (unos 59 mil GWh), un 3% más que el año anterior y 27% más que hace diez años. El petajulio es una unidad de energía utilizada para expresar el consumo energético y equivale a 277,8 GWh.
El alza del consumo energético en 10 años se produce, pese a que la producción de cobre tuvo un leve descenso, desde los 5,77 hasta los 5,39 millones de toneladas de cobre fino. “Esto evidencia que cada vez se necesita más energía para producir un tonelaje de cobre fino similar”, dice Cochilco. Aquello se explica por leyes más bajas y yacimientos antiguos más profundos, lo que exige mayor procesamiento de material para mantener los niveles de producción y, por tanto, un mayor consumo de energía.
Del total, 105,7 PJ corresponden a uso de combustibles y 105 PJ a uso de energía eléctrica. Están prácticamente empatados.
La minería a rajo abierto representa el 44% del consumo de la industria, es el más intensivo y se abastece casi por complejo de combustibles. El año pasado consumió 93 PJ.
“El transporte de material en el rajo concentra hoy el principal desafío de descarbonización del sector. Mientras no exista un sustituto maduro del diésel a gran escala, la eficiencia operacional y la electrificación progresiva del transporte serán las principales herramientas para contener este consumo”, explica el director de estudios y políticas públicas (s) de Cochilco, Víctor Garay.
Las plantas concentradoras fueron el segundo mayor consumidor, abarcaron el 28% del total y se abastecieron principalmente de energía eléctrica. Ese segmento consumió 59 PJ en 2025. Los dos procesos mencionados explican tres cuartos del total.

Uso de agua de mar
La hidrometalurgia (20,7 PJ) y el uso de agua de mar (12,4 PJ) fueron el tercer y cuarto proceso con mayor consumo energético.
El proceso de hidrometalurgia, eso sí, retrocedió su consumo 19% en la década, y la etapa de fundición tuvo una suerte similar: se redujo 29%, a propósito del agotamiento de reservas oxidadas y la menor actividad de fundición.
El estudio supone que este cambio “desplaza consumo desde un proceso eléctrico y de intensidad decreciente hacia la concentración y, sobre todo, hacia el rajo, más intensivos en energía y en combustibles. En otras palabras, el retroceso de la hidrometalurgia, aunque reduce el consumo de esta etapa, contribuye indirectamente al aumento de la intensidad energética global del sector”.
El gasto energético por agua de mar es el cuarto mayor, pero el que más crece de la industria. Durante la última década ha crecido casi seis veces, de 2,2 PJ en 2015 a 12,4 en el año anterior.
Específicamente, el mayor impacto de consumo energético está asociado a los sistemas de impulsión, los que transportan el agua desde la costa hacia las faenas mineras, ubicadas comúnmente a extensas distancias. Así, el año anterior la impulsión gastó 10,3 PJ, en tanto la desalinización 2,1 PJ.
“Lo que más energía demanda no es desalar el agua, sino llevarla hasta las faenas. Muchas de las operaciones están lejos de la costa y a gran altura, por lo que el agua debe bombearse por largas distancias y contra grandes desniveles. Por eso el bombeo explica la mayor parte del consumo asociado, muy por sobre la desalinización”, afirma Garay.
Según el experto, “este crecimiento responde a una decisión estratégica de la industria. Ante la escasez hídrica en el norte del país y las restricciones al uso de aguas continentales, cada vez más operaciones han incorporado el agua de mar como fuente de abastecimiento. Hoy 15 faenas la utilizan, más del doble que hace una década, y en la región de Antofagasta el agua de mar ya supera a la continental”.
Recirculación de agua
El uso del agua en el sector minero busca dejar de usar aguas continentales y, como consecuencia, la presión se traslada al sistema eléctrico, por lo cual se prevé una relación estrecha entre ambas industrias. Garay prevé que ambos sectores, de desalación y electricidad, deberán planificar en conjunto, y considerar que la energía sea renovable.
“El 80,1% de la electricidad que se consume ya está acreditada como renovable. Si el bombeo y la desalinización se abastecen con energía renovable, el uso de agua de mar puede seguir creciendo con un impacto acotado en emisiones. La forma más directa de reducir este consumo es disminuir la necesidad de agua nueva”, apunta.
Añade que “en las faenas que usan agua de mar, cada litro que se recircula es un litro menos que hay que bombear desde la costa. La industria ya reutiliza el 72,5% del agua que utiliza en sus procesos. Seguir mejorando la recirculación y la recuperación de agua desde los relaves tiene, por lo tanto, un doble beneficio: hídrico y energético”.
Contratos renovables
En cuanto al consumo eléctrico de 2025, sin considerar combustibles, el 80% correspondió a fuentes de contratos de suministro de energía renovable (84 PJ). Esto demuestra un crecimiento sostenido y duplicado respecto de hace solo tres años, pues el 2022 ese valor llegaba a 45%, con una provisión de 45 PJ.
El informe de Cochilco examina que “entre estos mecanismos destacan los PPA (Power Purchase Agreements), contratos de compraventa de energía que permiten asegurar suministro eléctrico bajo condiciones acordadas y que, cuando están asociados a fuentes renovables, respaldan que el consumo de las faenas tenga origen renovable. Además, existen otros mecanismos de acreditación, como los I-REC, certificados que permiten respaldar los atributos renovables asociados a la electricidad consumida”.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras
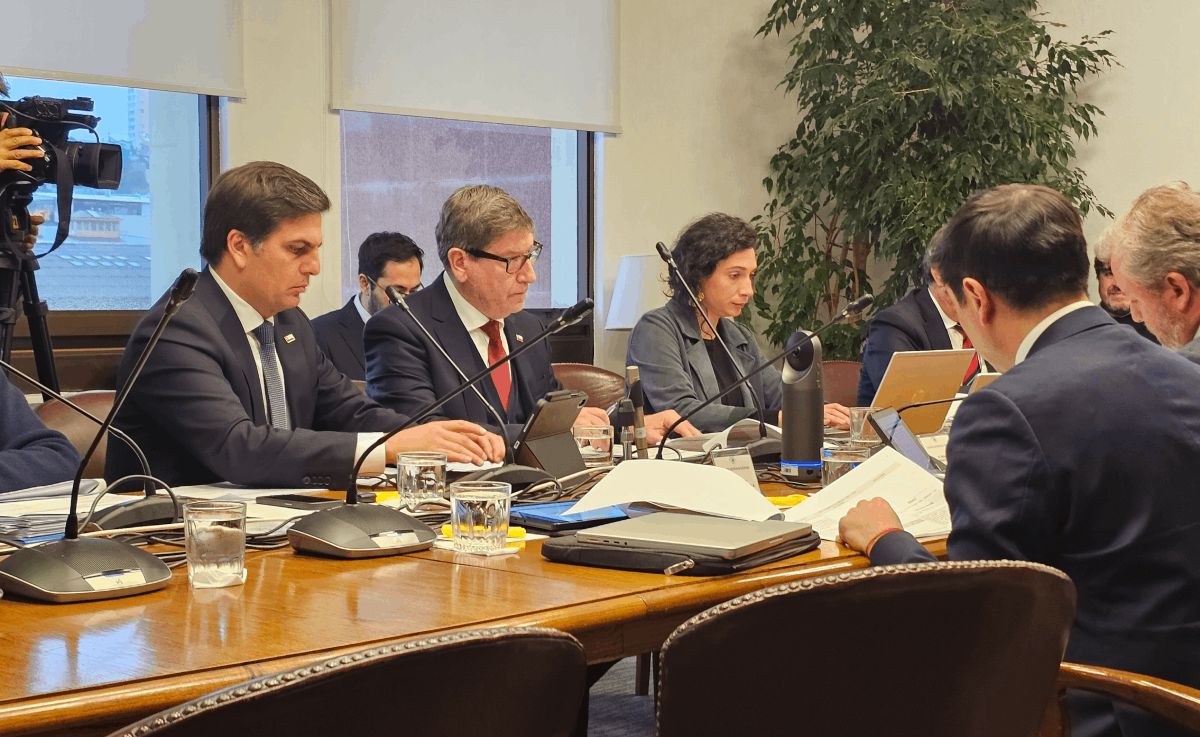
La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.
Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.
De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.
Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.
El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.
Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.
Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Crecimiento
RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción
Royal Bank of Canada (RBC) dijo que el brazo minero del grupo Luksic necesitaría un cuarto trimestre “muy sólido” para lograr las proyecciones de producción de la empresa.
Antes del inicio de la huelga por parte de los sindicatos de la Minera Centinela, Royal Bank of Canada (RBC) Capital Markets planteó dudas respecto a la capacidad de que Antofagasta Minerals logre las metas de producción que tiene hasta ahora.
MT Newswires citó un informe de RBC en el que se habla de que el brazo minero del grupo Luksic debería dar cuenta de resultados “muy sólidos” en el cuarto trimestre para lograr las previsiones de extracción de cobre para el 2026.
La nota dijo que, para alcanzar el “punto medio” de las previsiones entre 625.000 y 655.000 toneladas, se necesitará una producción de 240.000 toneladas en los últimos tres meses de 2026.
“Prevemos que los volúmenes del tercer trimestre se sitúen un 9% por debajo del consenso, lastrados por una menor producción en Los Pelambres y Centinela. Como resultado, calculamos unos costos de caja brutos y netos de US$2,83 y US$1,41 por libra, respectivamente, por encima del consenso”, dijo el RBC.
Las proyecciones de RBC se dan cuenta a la espera de que Antofasta Minerals presente su informe de producción del tercer trimestre este 15 de octubre.
Para 2027, RBC proyecta una producción de cobre de 700.000 toneladas, frente a las estimaciones del consenso de 703.000 toneladas, resaltó MT Newswires.
Ante este contexto, se recortó el precio de la acción desde 34 libras esterlinas a 33 GBP.
En esta jornada, la acción de la firma caía 3,73% a 36,86 GBP.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
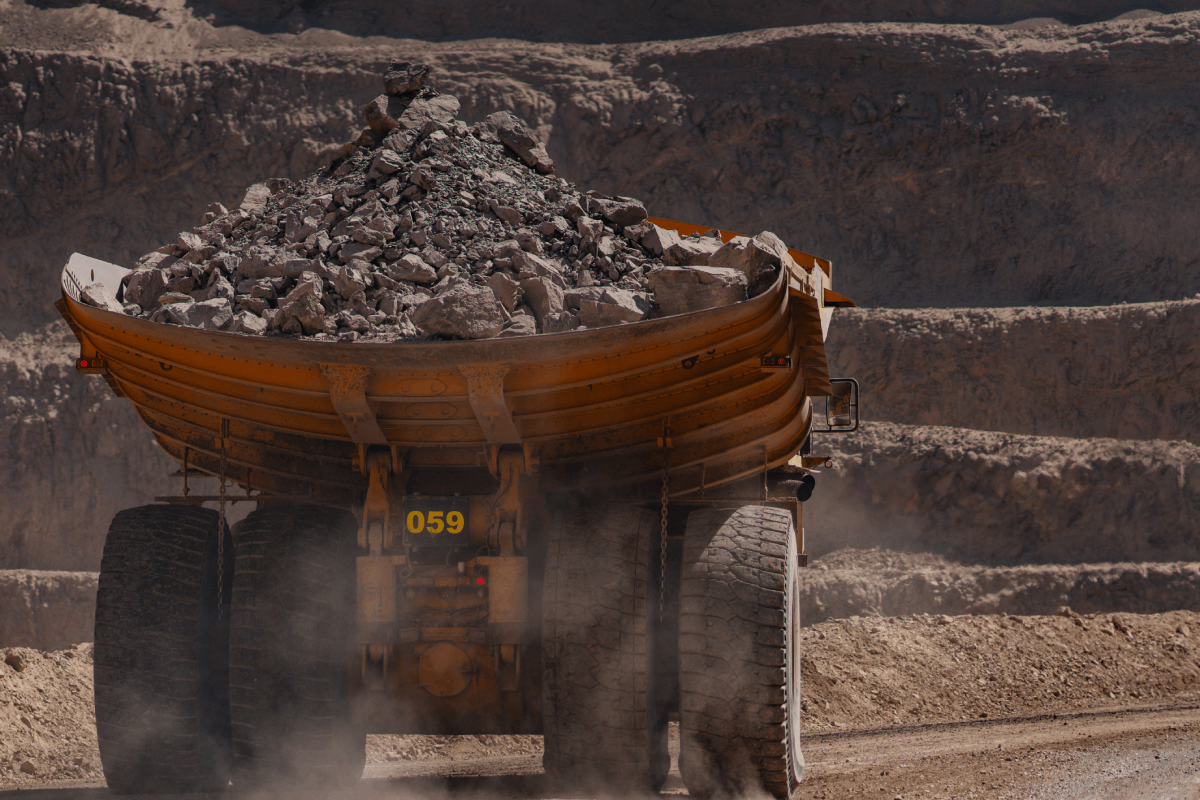
La compañía valorizó 289,36 toneladas de neumáticos fuera de uso durante 2025, equivalentes a un 202% de la meta establecida en su certificado.
Por segundo año consecutivo, Compañía Minera Lomas Bayas recibió el reconocimiento de Michelin por su gestión de neumáticos fuera de uso (NFU). El certificado de recepción y valorización de NFU de Categoría B, emitido en el marco de la Ley de Responsabilidad Extendida del Productor (Ley REP), acredita que la operación superó ampliamente la meta de 143 toneladas fijada para el período.
«Este resultado no solo certifica que Lomas Bayas cumple con la normativa, sino que va mucho más allá de lo que exige la ley. Eso se conecta directamente con nuestra visión al 2050, cuando queremos fabricar todos nuestros neumáticos con materiales renovables o reciclados», destacó Cristian Garrote, gerente comercial de Minería de Michelin Chile.
La gestión de neumáticos en Lomas Bayas asegura su trazabilidad desde el ingreso a faena hasta su retiro para reciclaje. El proceso integra a las áreas de planificación, logística y operaciones, junto con el servicio de mantenimiento de neumáticos y Michelin. Así, los mismos camiones que llevan neumáticos nuevos a la operación retiran las unidades fuera de uso y las trasladan a la planta de reciclaje de Michelin en Antofagasta, lo que optimiza los recursos disponibles.
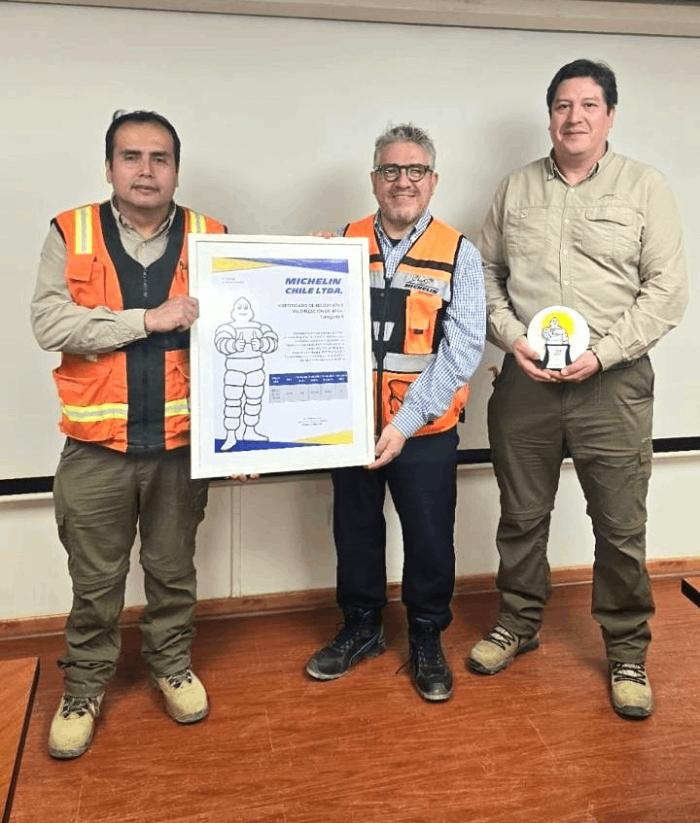
«En este segundo año de reconocimiento logramos duplicar la meta que establece la Ley REP. Esto refleja el trabajo que realizamos como compañía y la gestión de nuestra área en el reciclaje de neumáticos mineros», señaló Erick Franco, ingeniero senior de Neumáticos y Gestión de Polución.
Durante 2026, la compañía amplió este mismo modelo de coordinación, que permitirá retirar de faena unos 350 neumáticos fuera de uso adicionales para su reciclaje en los próximos meses.
Estas acciones reflejan el compromiso de Lomas Bayas con la economía circular y el uso eficiente de los recursos.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Este lunes 5 de octubre de 2026, el cobre cerró con un avance moderado pero significativo en la Bolsa de Metales de Londres (LME): US$ 6,545 la libra (equivalente a US$ 14.430 por tonelada), registrando un alza de 0,52% respecto a la jornada anterior.
Detrás de ese número hay una historia que vale la pena contar, porque no se trata solo de una cifra en una pantalla: es el pulso de un mercado que está sintiendo la tensión entre una demanda global creciente y una oferta que, especialmente en Chile, muestra señales de estrechez.
¿Qué está moviendo el precio hoy?
Tres factores clave explican este comportamiento alcista:
-
Caída de inventarios en Londres: Las reservas europeas de cobre disminuyeron en 3.750 toneladas métricas durante la sesión, llevando el total a 244.900 toneladas. Menos stock disponible significa mayor presión sobre los compradores inmediatos, lo que sostiene los precios al alza.
-
Riesgo de paralizaciones mineras en Chile: Noticias sobre posibles huelgas en operaciones chilenas han añadido una prima de riesgo al metal, ya que cualquier interrupción en la producción del principal exportador mundial se traduce rápidamente en volatilidad.
-
Alivio en expectativas de tasas de la Fed: Datos laborales de EE.UU. más débiles de lo esperado enfriaron las apuestas por alzas agresivas de tasas, lo que debilita al dólar y hace más atractivo el cobre para inversores institucionales.
Proyecciones para Chile: Un año de precios altos, pero con desafíos productivos
Para Chile, este escenario es una espada de doble filo. Por un lado, Cochilco proyecta un precio promedio de US$ 5,95 la libra para 2026, lo que representa un entorno favorable para las finanzas públicas y la rentabilidad minera. Sin embargo, la producción chilena enfrenta vientos en contra: se espera que el país cierre 2026 con 5,27 millones de toneladas, una caída de 2,6% respecto al año anterior, arrastrada por menores volúmenes en operaciones clave como Codelco, Escondida y Spence.
La buena noticia es que 2027 podría marcar un punto de inflexión: Cochilco estima una recuperación de 5,2%, alcanzando 5,55 millones de toneladas, siempre que proyectos como Rajo Inca (El Teniente) y la estabilización de Quebrada Blanca se concreten según lo planificado. En ese contexto, el precio promedio para 2027 se proyecta en US$ 5,10 la libra, una normalización gradual tras el pico de 2026.
¿Qué espera el mercado a futuro?
El consenso entre analistas apunta a un mercado físicamente restringido en el corto plazo, con precios que podrían mantenerse por encima de los US$ 6 la libra mientras persistan los cuellos de botella en la oferta. Sin embargo, hacia 2027-2028 se anticipa una normalización de la oferta global, impulsada por nuevos proyectos en Chile, Perú y África, lo que podría presionar los precios hacia la baja si la demanda china no se acelera al ritmo esperado.
Para Chile, la lección es clara: Los precios altos son una oportunidad, pero no una garantía. La clave estará en ejecutar proyectos de expansión con eficiencia, reducir costos operacionales y diversificar mercados más allá de China, que sigue siendo el principal comprador pero también la mayor fuente de incertidumbre.
En perspectiva: ¿qué significa esto para el país?
El cobre sigue siendo el termómetro económico de Chile. Un precio sostenido por encima de US$ 6 la libra no solo fortalece el tipo de cambio, sino que también abre espacio fiscal para inversión pública y reducción de deuda. Pero el verdadero desafío es estructural: transformar esta bonanza cíclica en inversión productiva de largo plazo, especialmente en tecnologías que reduzcan la huella hídrica y energética de la minería, un tema crítico en un país que enfrenta estrés hídrico creciente.
En resumen: el cobre hoy sonríe, pero el mercado sabe que esa sonrisa depende de qué tan bien Chile y el mundo gestionen la tensión entre escasez inmediata y abundancia futura.
Bolsa Metales de Londres – Lunes 5 de octubre de 2026: – US$ 6,545 la libra (US$ 14.430 la tonelada). – Variación diaria: 0,52%. – Promedio 2026: US$ 6,10 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

Crecimiento3 días ago
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Business4 días ago
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Crecimiento4 días ago
RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción
Noticia País12 años ago
PRODUCCIÓN DE UN ÁNODO DE COBRE
Noticia Destacada4 años ago
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Business1 año ago
Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad
Crecimiento3 días ago
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025
Business4 días ago
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Business5 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento1 semana ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business1 semana ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Crecimiento2 semanas ago
Biministro Daniel Mas: “No existe contradicción entre desarrollo económico y cuidado del medioambiente
-
 Business5 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business5 días ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business6 días ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año