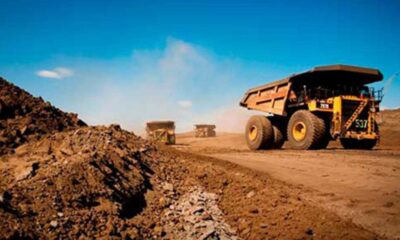
La minería representó el año pasado el 15% de toda la energía que consumió el país.
Crecimiento
Cómo se encuentra Chile ante la nueva fiebre del oro global

La reciente inauguración de la que será la mayor mina de oro del país puede volver a situar a Chile en el top 20 de los mayores países productores auríferos del mundo, grupo del que salió debido a la antigüedad de sus minas, los pocos proyectos y una apuesta nacional por el cobre y el litio. Justo en momentos en que los precios del metal amarillo alcanzan niveles nunca antes vistos, en torno a US$ 4.000 la onza, y que además, según los expertos, podrían seguir subiendo. El país cuenta con desarrollo de iniciativas de oro desde el norte hasta el sur austral.
El 20 de octubre recién pasado, el oro alcanzó un precio récord en el mercado spot de US$ 4.377,9 dólares la onza, es decir, los 28,3495 gramos se cotizaron en un máximo histórico de US$ 4.204.272. Aunque el precio récord oficial de cierre de la jornada AM de la Bolsa de Metales de Londres fue de US$ 4.338,25 la onza. De todos modos, fue el escalón más alto de una empinada subida que comenzó a fines de 2022.
Esta coyuntura del mercado aurífero se produjo casi simultáneamente a que en Chile se inaugurara el primer proyecto de la gran minería del oro hecho desde cero (greenfield en términos técnicos) en más de una década en el país: la compañía sudafricana Gold Fields dio el vamos oficial a su mina Salares Norte el pasado 28 de octubre. Un gran timing para comenzar a producir, puesto que coincide con la verdadera fiebre del oro que vive el mundo, aunque fue fruto más de la fortuna que de la planificación, puesto que esta iniciativa se comenzó a construir allá por marzo de 2021, cuando el mundo aún estaba sometido a la pandemia del Covid-19.
Más allá de la coincidencia, la puesta en marcha de Salares Norte es también una gran noticia para la minería chilena, que en los últimos años se había quedado rezagada en lo que respecta a la industria del metal dorado, versus la apuesta por el cobre y el litio, que ha estado acompañada de millonarios recursos en inversión, debido a la fuerte expectativa que las grandes economías tienen respecto de la electromovilidad.
Con esta mina, ubicada a 4 mil metros de altura en plena cordillera de los Andes de la Región de Atacama, en la comuna de Diego de Almagro, la producción de oro chilena subirá en torno al 25%, lo que podría devolver al país al top 20 de los productores del mundo, un sitial que había abandonado durante la última década.
De hecho, allá por los años 90, Chile peleó incluso por un puesto entre los 10 mayores productores de oro globales, alcanzando el lugar duodécimo en 1993. En años más recientes, se mantuvo dentro de los 20 primeros: fue 16º en 2011 y 19º en 2016. Sin embargo, luego fue superado por otros países, porque retrocedió en producción.
En el mundo, el año pasado se produjeron 3.661 toneladas de oro. Según el World Gold Council, los cinco mayores productores del mundo fueron China, con 380.200 kilos; Rusia, con 330.000 kilos; Australia, con 284.000 kilos; Canadá, con 202.100 kilos, y Estados Unidos, con 158.000 kilos. Entre los países latinoamericanos, México es el séptimo del mundo, con 140.300 kilos, y Perú, el noveno, con 136.900 kilos. No obstante, si sólo se mide el oro extraído de mina, Perú pasa a ser el cuarto productor del mundo, con 101.900 kilos.
En 2024 Chile produjo 35.684 kilos de oro, una cifra inferior a los 37.226 kilos de 2023 y superior a los 30.093 kilos de 2022. Se trata de una marca que lo deja lejos de los grandes del globo. Pero la entrada de la nueva mina de Gold Fields aportará a contar del próximo año 375 mil onzas adicionales, unos 10.600 kilos, lo que ubicaría al país en el sexto lugar de Latinoamérica, superando a Argentina, que entregó poco más de 37 mil kilos el año pasado, y lo dejaría peleando el vigésimo lugar del mundo con Bolivia, que en 2024 produjo 53.100 kilos, y Costa de Marfil, con 47.300 kilos, según el World Bureau of Metals Statistics.
Chile hoy representa sólo el 1,1% de la producción mundial, pero cuenta con el 6% de las reservas globales de oro, recordó el presidente de Gold Fields, Yunus Suleman, al inaugurar su proyecto.
¿Qué pasó?
En 2013, Chile alcanzó una producción histórica, de más de 51.000 kilos de oro fino. Sin embargo, sufrió una paulatina reducción productiva interrumpida sólo por algunos peaks puntuales, provocada por una serie de factores que ha conspirado.
De hecho, hoy el 72,1% del oro que produce el país es un subproducto de las minas de cobre y sólo el 27,9% proviene de minas de oro. En 1995, esa proporción era al revés, puesto que cerca del 72% venía de faenas auríferas.
“Las causas de la menor producción en Chile son variadas. Por ejemplo, los yacimientos están maduros y tienen menor ley de mineral”, explica Patricio Faúndez, practice leader de Economía de GEM Mining Consulting.

“A eso se agregan temas de escala y barreras: las minas auríferas son más chicas, en escala, que las de la gran minería del cobre, pero enfrentan barreras significativas, al igual que las de cobre. En este sentido, las políticas e incentivos han priorizado históricamente al cobre (y ahora al litio) por sobre el oro o el hierro”, añade.
A esto se ha agregado la falta de nuevos hallazgos de yacimientos y la dificultad para levantar proyectos, en términos de permisos y de la inflación de costos que ha sufrido toda la minería. En ese sentido, quizás uno de los últimos descubrimientos relevantes fue en la década del 2000 la veta aurífera de Caspiche, situado en el cinturón metalogénico de Maricunga, en la Región de Atacama, y que hoy pertenece a Norte Abierto, la sociedad entre Goldcorp y Barrick Gold, que también posee el proyecto Cerro Casale.
Y otro elemento que resaltan los expertos es el ciclo de precios del oro, que lo hizo menos atractivo para los inversionistas, pero que se ha revertido en los últimos dos años. Hoy el oro vale 3,25 veces más que hace 15 años y casi nueve veces más que hace dos décadas en precios nominales. “Por mucho tiempo su atractivo fue menor. Eso se vio en la exploración: en los 90 el oro llegó a captar más del 50% del esfuerzo de exploración, mientras que en los 2000 el cobre concentró hasta cerca del 80%, quitándole participación al oro”, según Faúndez.
¡Hasta los US$ 5 mil! ¿Y más allá?
Si a lo ocurrido a fines del siglo XIX en América le llamaron la fiebre del oro, pese a que su precio era de US$ 20 la onza, lo que los mercados viven hoy podría llamarse una verdadera locura, con valores que suben y bajan en torno a los US$ 4 mil la onza.
De acuerdo a un gráfico histórico de Trading View, las dos anteriores grandes escaladas vividas por el metal amarillo ocurrieron entre fines de 1978 y principios de 1980, cuando el precio se elevó desde US$ 200 hasta US$ 700 la onza, y luego, como consecuencia de la llamada crisis subprime, cuando entre septiembre de 2008 y julio de 2011, subió de US$ 724 a US$ 1.715.
Pero lo que ha pasado entre octubre de 2022 y hoy no tiene parangón. Sólo cabe observar la curva ascendente que partió ese mes en US$ 1.633 la onza y que ha derivado en sucesivos récords marcados el mes pasado, superiores a los US$ 4.300, y que actualmente lo tienen bordeando los US$ 4.000.
Una forma de dar cuenta de lo sorpresivo de esta racha es que en junio pasado el mayor banco de inversión del mundo, JP Morgan, auguraba que el precio del oro superaría los US$ 4.000 recién a mediados de 2026 y lo hizo sólo tres meses después. Aunque sí tenía razón en sus perspectivas auríferas alcistas relacionadas, principalmente, con la categoría de activo de refugio que se le otorga al oro en momentos de debilidad económica mundial e inestabilidad.
Hoy, los temores a una eventual estanflación (estancamiento económico con inflación), provocados por las políticas arancelarias de la administración Trump, han llevado a que no sólo inversionistas, sino que incluso los bancos centrales de los países estén adquiriendo cantidades ingentes de oro (en los últimos tres años, han comprado cerca de 1.000 toneladas anuales, cuando en un año normal compran entre 400 y 500 toneladas, según el World Gold Council) para alimentar sus reservas, ante una depreciación del dólar.
“Sí, creemos que sí (seguirá subiendo), especialmente ahora con las probabilidades de recesión y los riesgos comerciales y arancelarios constantes. Seguimos profundamente convencidos de que el oro seguirá teniendo una tendencia alcista estructural”, dijo en ese momento Natasha Kaneva, directora de Estrategia Global de Materias Primas de JP Morgan.
El 24 de octubre pasado, el mismo JP Morgan ajustó sus proyecciones al alza, con una visión aún optimista por expectativas de sólida demanda de inversionistas y de bancos centrales, y ahora cree que el oro alcanzará un valor promedio de US$ 5.055 la onza en el último trimestre de 2026, en la medida que el mercado global entre en un ciclo de baja de tasas de la Reserva Federal estadounidense para enfrentar la desaceleración económica.
Otro banco de Wall Street, Morgan Stanley, también es alcista, aunque estima que el oro llegará a US$ 4.500 a mediados del próximo año, gracias a una fuerte demanda de fondos de inversión y de bancos centrales, dado que el panorama económico mundial se mantiene incierto.
Y su rival, Goldman Sachs, augura que el oro se situará en US$ 4.900 a fines de 2026. Este banco no considera que la escalada del oro sea una burbuja empujada por la euforia de los mercados, sino que se basa en fundamentos reales. Su cotización se ha disparado casi un 70% este año debido a la incertidumbre económica provocada por los aranceles impuestos por Trump, explica Lina Thomas, estratega de materias primas de Goldman Sachs Research, lo que ha llevado a la depreciación del dólar, otrora considerado un refugio seguro, pues los bancos centrales han decidido comprar oro para sus reservas y así reducir su exposición en el billete estadounidense.
La ruta dorada chilena
A diferencia del cobre, Chile produce oro tanto en el norte como en el centro y hasta en el sur austral del país. Incluso, existe una poco conocida mina de oro en la Región Metropolitana, a pocos kilómetros de Santiago, que se llama Florida, en la comuna de Alhué, que produjo 32.900 onzas de oro en el primer semestre, ha entregado 86.300 kilos y le pertenece a la canadiense Pan American Silver, la mayor productora de plata del mundo.
La operación aurífera en funcionamiento más al norte del país es la mina subterránea El Peñón, también de Pan American Silver y que antes de Salares Norte, era la mayor mina de oro de Chile. El Peñón produjo 56.100 onzas de oro equivalente en el primer semestre de 2025, pero acumula 126.800 kilos producidos desde que empezó su operación en 1999.
Más al sur, cerca de Taltal, está el complejo Guanaco-Amancaya de Austral Gold, propiedad del argentino Eduardo Elsztain, que este año espera producir unas 11 mil onzas de oro equivalente.
La zona más rica en oro del país está en la cordillera de los Andes de la Región de Atacama, en el llamado cinturón de Maricunga.
Allí, por ejemplo, la canadiense Kinross posee tres proyectos: la extensión de la vida útil de su histórica mina La Coipa, que actualmente produce 240 mil onzas de oro al año, y pretende llegar hasta más allá de 2040 produciendo 280 mil onzas; Lobo-Marte, que con una inversión de US$ 800 millones espera presentar su estudio de Impacto Ambiental este año, para cerca de 2030 producir unas 350 mil onzas de oro anuales; y espera reabrir Maricunga, una mina que cerró en 2016.
Allí también la canadiense Rio2 pretende sacar adelante su iniciativa Fénix Gold, de US$ 235 millones, para producir un total de 1,32 millones de onzas. Y en esa zona, además, la australiana Kingsgate busca desarrollar su proyecto Nueva Esperanza de oro y plata, que incluye los depósitos Arqueros, Chimberos y Teterita.
Más al centro de la región se encuentra el proyecto La Farola, de la minera Altair, propiedad de los chilenos Manuel Matta y Jorge Jottar, junto al trader minero Trafigura.
Un poco más al sur, en Vallenar, está el proyecto NuevaUnión, de Teck y Goldcorp, de cobre, oro y molibdeno, que aspira a producir 315 mil onzas de oro en sus primeros 10 años, pero que requiere una inversión de más de US$ 7 mil millones. Actualmente está en revisión de sus socios.
En la Región de Coquimbo estaban las minas Dayton y Altos de Punitaqui. La primera, fue cerrada y evalúa su reapertura, y la segunda se dedica ahora al cobre. En Valparaíso, estaban las minas Pimentón, que quebró hace unos años, y Pullalli, del empresario chileno-peruano Juan Rasmuss, que produce cerca de 10 mil onzas. En la región de O’Higgins existen piques pequeños en torno al distrito Chancón, cercano a Angostura.
Finalmente, en Aysén se encuentra la mina Cerro Bayo, que fue paralizada en 2022, aunque hasta esa fecha había producido 650 mil onzas de oro, y hoy está en proceso de conservación.
Fuente/Pulso/La Tercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

En total, el sector consumió 211 petajulio (PJ), de los cuales la mitad provino del uso de combustibles y la otra mitad, por energía eléctrica. El 80% de esta última ya es energía renovable: hace tres años era 45%. El proceso que más crece en la demanda de energía es el uso de agua de mar, por los sistemas de impulsión que la industria utiliza para llevar el agua desde la costa a las faenas.
El 2025 el sector gastó 211 petajulio (PJ) en total (unos 59 mil GWh), un 3% más que el año anterior y 27% más que hace diez años. El petajulio es una unidad de energía utilizada para expresar el consumo energético y equivale a 277,8 GWh.
El alza del consumo energético en 10 años se produce, pese a que la producción de cobre tuvo un leve descenso, desde los 5,77 hasta los 5,39 millones de toneladas de cobre fino. “Esto evidencia que cada vez se necesita más energía para producir un tonelaje de cobre fino similar”, dice Cochilco. Aquello se explica por leyes más bajas y yacimientos antiguos más profundos, lo que exige mayor procesamiento de material para mantener los niveles de producción y, por tanto, un mayor consumo de energía.
Del total, 105,7 PJ corresponden a uso de combustibles y 105 PJ a uso de energía eléctrica. Están prácticamente empatados.
La minería a rajo abierto representa el 44% del consumo de la industria, es el más intensivo y se abastece casi por complejo de combustibles. El año pasado consumió 93 PJ.
“El transporte de material en el rajo concentra hoy el principal desafío de descarbonización del sector. Mientras no exista un sustituto maduro del diésel a gran escala, la eficiencia operacional y la electrificación progresiva del transporte serán las principales herramientas para contener este consumo”, explica el director de estudios y políticas públicas (s) de Cochilco, Víctor Garay.
Las plantas concentradoras fueron el segundo mayor consumidor, abarcaron el 28% del total y se abastecieron principalmente de energía eléctrica. Ese segmento consumió 59 PJ en 2025. Los dos procesos mencionados explican tres cuartos del total.

Uso de agua de mar
La hidrometalurgia (20,7 PJ) y el uso de agua de mar (12,4 PJ) fueron el tercer y cuarto proceso con mayor consumo energético.
El proceso de hidrometalurgia, eso sí, retrocedió su consumo 19% en la década, y la etapa de fundición tuvo una suerte similar: se redujo 29%, a propósito del agotamiento de reservas oxidadas y la menor actividad de fundición.
El estudio supone que este cambio “desplaza consumo desde un proceso eléctrico y de intensidad decreciente hacia la concentración y, sobre todo, hacia el rajo, más intensivos en energía y en combustibles. En otras palabras, el retroceso de la hidrometalurgia, aunque reduce el consumo de esta etapa, contribuye indirectamente al aumento de la intensidad energética global del sector”.
El gasto energético por agua de mar es el cuarto mayor, pero el que más crece de la industria. Durante la última década ha crecido casi seis veces, de 2,2 PJ en 2015 a 12,4 en el año anterior.
Específicamente, el mayor impacto de consumo energético está asociado a los sistemas de impulsión, los que transportan el agua desde la costa hacia las faenas mineras, ubicadas comúnmente a extensas distancias. Así, el año anterior la impulsión gastó 10,3 PJ, en tanto la desalinización 2,1 PJ.
“Lo que más energía demanda no es desalar el agua, sino llevarla hasta las faenas. Muchas de las operaciones están lejos de la costa y a gran altura, por lo que el agua debe bombearse por largas distancias y contra grandes desniveles. Por eso el bombeo explica la mayor parte del consumo asociado, muy por sobre la desalinización”, afirma Garay.
Según el experto, “este crecimiento responde a una decisión estratégica de la industria. Ante la escasez hídrica en el norte del país y las restricciones al uso de aguas continentales, cada vez más operaciones han incorporado el agua de mar como fuente de abastecimiento. Hoy 15 faenas la utilizan, más del doble que hace una década, y en la región de Antofagasta el agua de mar ya supera a la continental”.
Recirculación de agua
El uso del agua en el sector minero busca dejar de usar aguas continentales y, como consecuencia, la presión se traslada al sistema eléctrico, por lo cual se prevé una relación estrecha entre ambas industrias. Garay prevé que ambos sectores, de desalación y electricidad, deberán planificar en conjunto, y considerar que la energía sea renovable.
“El 80,1% de la electricidad que se consume ya está acreditada como renovable. Si el bombeo y la desalinización se abastecen con energía renovable, el uso de agua de mar puede seguir creciendo con un impacto acotado en emisiones. La forma más directa de reducir este consumo es disminuir la necesidad de agua nueva”, apunta.
Añade que “en las faenas que usan agua de mar, cada litro que se recircula es un litro menos que hay que bombear desde la costa. La industria ya reutiliza el 72,5% del agua que utiliza en sus procesos. Seguir mejorando la recirculación y la recuperación de agua desde los relaves tiene, por lo tanto, un doble beneficio: hídrico y energético”.
Contratos renovables
En cuanto al consumo eléctrico de 2025, sin considerar combustibles, el 80% correspondió a fuentes de contratos de suministro de energía renovable (84 PJ). Esto demuestra un crecimiento sostenido y duplicado respecto de hace solo tres años, pues el 2022 ese valor llegaba a 45%, con una provisión de 45 PJ.
El informe de Cochilco examina que “entre estos mecanismos destacan los PPA (Power Purchase Agreements), contratos de compraventa de energía que permiten asegurar suministro eléctrico bajo condiciones acordadas y que, cuando están asociados a fuentes renovables, respaldan que el consumo de las faenas tenga origen renovable. Además, existen otros mecanismos de acreditación, como los I-REC, certificados que permiten respaldar los atributos renovables asociados a la electricidad consumida”.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras
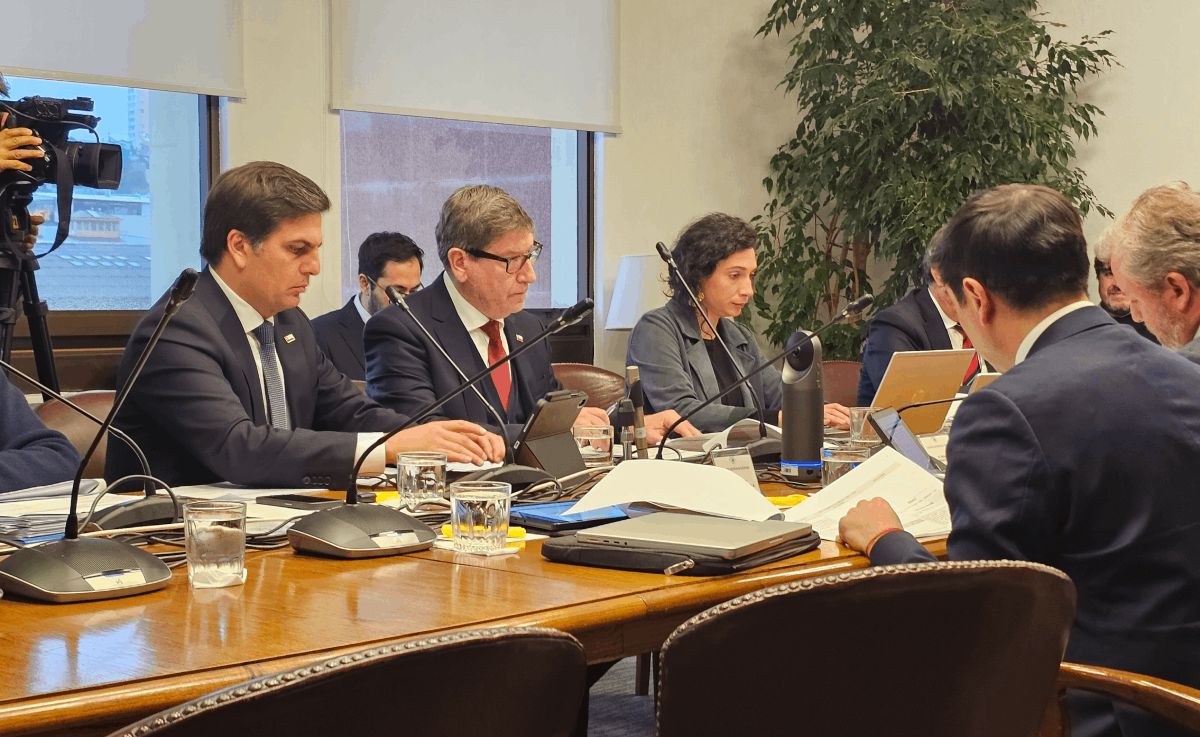
La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.
Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.
De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.
Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.
El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.
Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.
Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Crecimiento
RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción
Royal Bank of Canada (RBC) dijo que el brazo minero del grupo Luksic necesitaría un cuarto trimestre “muy sólido” para lograr las proyecciones de producción de la empresa.
Antes del inicio de la huelga por parte de los sindicatos de la Minera Centinela, Royal Bank of Canada (RBC) Capital Markets planteó dudas respecto a la capacidad de que Antofagasta Minerals logre las metas de producción que tiene hasta ahora.
MT Newswires citó un informe de RBC en el que se habla de que el brazo minero del grupo Luksic debería dar cuenta de resultados “muy sólidos” en el cuarto trimestre para lograr las previsiones de extracción de cobre para el 2026.
La nota dijo que, para alcanzar el “punto medio” de las previsiones entre 625.000 y 655.000 toneladas, se necesitará una producción de 240.000 toneladas en los últimos tres meses de 2026.
“Prevemos que los volúmenes del tercer trimestre se sitúen un 9% por debajo del consenso, lastrados por una menor producción en Los Pelambres y Centinela. Como resultado, calculamos unos costos de caja brutos y netos de US$2,83 y US$1,41 por libra, respectivamente, por encima del consenso”, dijo el RBC.
Las proyecciones de RBC se dan cuenta a la espera de que Antofasta Minerals presente su informe de producción del tercer trimestre este 15 de octubre.
Para 2027, RBC proyecta una producción de cobre de 700.000 toneladas, frente a las estimaciones del consenso de 703.000 toneladas, resaltó MT Newswires.
Ante este contexto, se recortó el precio de la acción desde 34 libras esterlinas a 33 GBP.
En esta jornada, la acción de la firma caía 3,73% a 36,86 GBP.
Fuente/Pulso/LaTercera
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
La compañía valorizó 289,36 toneladas de neumáticos fuera de uso durante 2025, equivalentes a un 202% de la meta establecida en su certificado.
Por segundo año consecutivo, Compañía Minera Lomas Bayas recibió el reconocimiento de Michelin por su gestión de neumáticos fuera de uso (NFU). El certificado de recepción y valorización de NFU de Categoría B, emitido en el marco de la Ley de Responsabilidad Extendida del Productor (Ley REP), acredita que la operación superó ampliamente la meta de 143 toneladas fijada para el período.
«Este resultado no solo certifica que Lomas Bayas cumple con la normativa, sino que va mucho más allá de lo que exige la ley. Eso se conecta directamente con nuestra visión al 2050, cuando queremos fabricar todos nuestros neumáticos con materiales renovables o reciclados», destacó Cristian Garrote, gerente comercial de Minería de Michelin Chile.
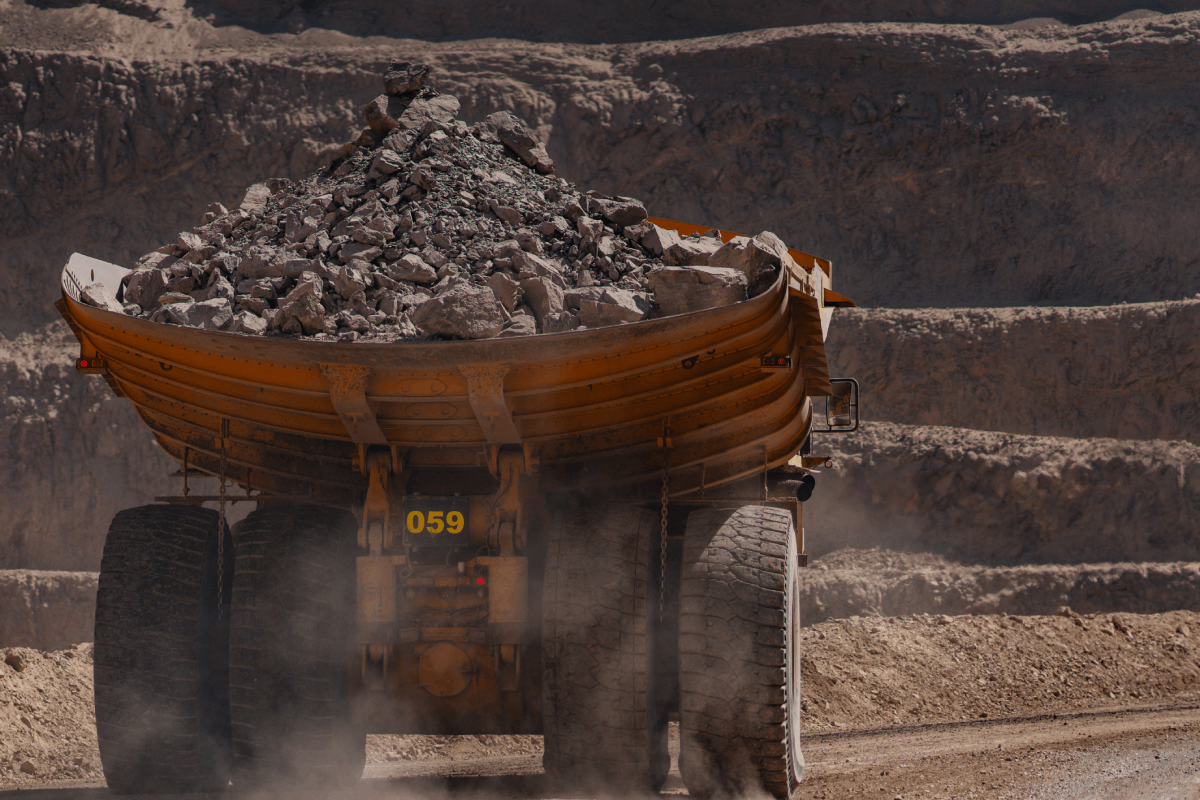
La gestión de neumáticos en Lomas Bayas asegura su trazabilidad desde el ingreso a faena hasta su retiro para reciclaje. El proceso integra a las áreas de planificación, logística y operaciones, junto con el servicio de mantenimiento de neumáticos y Michelin. Así, los mismos camiones que llevan neumáticos nuevos a la operación retiran las unidades fuera de uso y las trasladan a la planta de reciclaje de Michelin en Antofagasta, lo que optimiza los recursos disponibles.
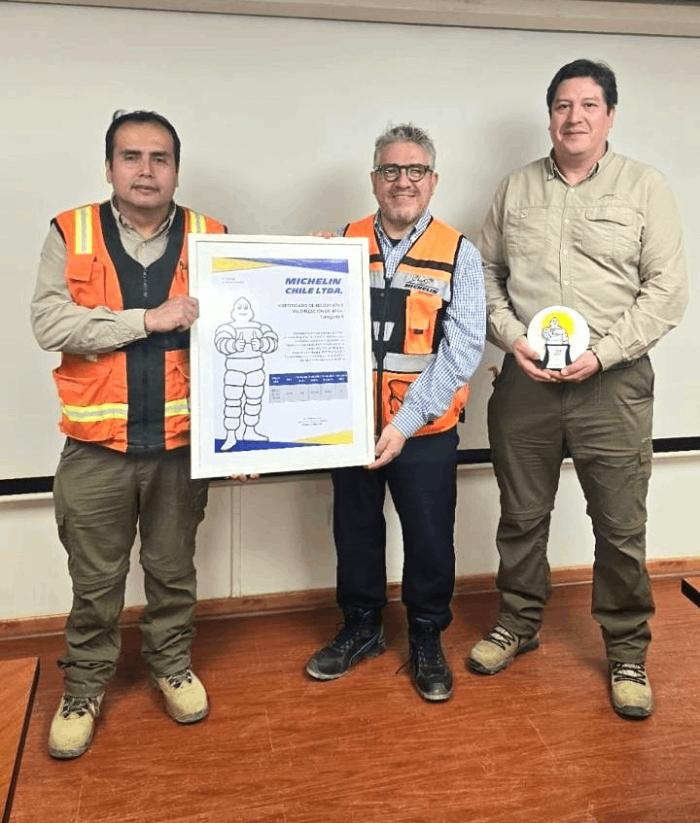
«En este segundo año de reconocimiento logramos duplicar la meta que establece la Ley REP. Esto refleja el trabajo que realizamos como compañía y la gestión de nuestra área en el reciclaje de neumáticos mineros», señaló Erick Franco, ingeniero senior de Neumáticos y Gestión de Polución.
Durante 2026, la compañía amplió este mismo modelo de coordinación, que permitirá retirar de faena unos 350 neumáticos fuera de uso adicionales para su reciclaje en los próximos meses.
Estas acciones reflejan el compromiso de Lomas Bayas con la economía circular y el uso eficiente de los recursos.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Este lunes 5 de octubre de 2026, el cobre cerró con un avance moderado pero significativo en la Bolsa de Metales de Londres (LME): US$ 6,545 la libra (equivalente a US$ 14.430 por tonelada), registrando un alza de 0,52% respecto a la jornada anterior.
Detrás de ese número hay una historia que vale la pena contar, porque no se trata solo de una cifra en una pantalla: es el pulso de un mercado que está sintiendo la tensión entre una demanda global creciente y una oferta que, especialmente en Chile, muestra señales de estrechez.
¿Qué está moviendo el precio hoy?
Tres factores clave explican este comportamiento alcista:
-
Caída de inventarios en Londres: Las reservas europeas de cobre disminuyeron en 3.750 toneladas métricas durante la sesión, llevando el total a 244.900 toneladas. Menos stock disponible significa mayor presión sobre los compradores inmediatos, lo que sostiene los precios al alza.
-
Riesgo de paralizaciones mineras en Chile: Noticias sobre posibles huelgas en operaciones chilenas han añadido una prima de riesgo al metal, ya que cualquier interrupción en la producción del principal exportador mundial se traduce rápidamente en volatilidad.
-
Alivio en expectativas de tasas de la Fed: Datos laborales de EE.UU. más débiles de lo esperado enfriaron las apuestas por alzas agresivas de tasas, lo que debilita al dólar y hace más atractivo el cobre para inversores institucionales.
Proyecciones para Chile: Un año de precios altos, pero con desafíos productivos
Para Chile, este escenario es una espada de doble filo. Por un lado, Cochilco proyecta un precio promedio de US$ 5,95 la libra para 2026, lo que representa un entorno favorable para las finanzas públicas y la rentabilidad minera. Sin embargo, la producción chilena enfrenta vientos en contra: se espera que el país cierre 2026 con 5,27 millones de toneladas, una caída de 2,6% respecto al año anterior, arrastrada por menores volúmenes en operaciones clave como Codelco, Escondida y Spence.
La buena noticia es que 2027 podría marcar un punto de inflexión: Cochilco estima una recuperación de 5,2%, alcanzando 5,55 millones de toneladas, siempre que proyectos como Rajo Inca (El Teniente) y la estabilización de Quebrada Blanca se concreten según lo planificado. En ese contexto, el precio promedio para 2027 se proyecta en US$ 5,10 la libra, una normalización gradual tras el pico de 2026.
¿Qué espera el mercado a futuro?
El consenso entre analistas apunta a un mercado físicamente restringido en el corto plazo, con precios que podrían mantenerse por encima de los US$ 6 la libra mientras persistan los cuellos de botella en la oferta. Sin embargo, hacia 2027-2028 se anticipa una normalización de la oferta global, impulsada por nuevos proyectos en Chile, Perú y África, lo que podría presionar los precios hacia la baja si la demanda china no se acelera al ritmo esperado.
Para Chile, la lección es clara: Los precios altos son una oportunidad, pero no una garantía. La clave estará en ejecutar proyectos de expansión con eficiencia, reducir costos operacionales y diversificar mercados más allá de China, que sigue siendo el principal comprador pero también la mayor fuente de incertidumbre.
En perspectiva: ¿qué significa esto para el país?
El cobre sigue siendo el termómetro económico de Chile. Un precio sostenido por encima de US$ 6 la libra no solo fortalece el tipo de cambio, sino que también abre espacio fiscal para inversión pública y reducción de deuda. Pero el verdadero desafío es estructural: transformar esta bonanza cíclica en inversión productiva de largo plazo, especialmente en tecnologías que reduzcan la huella hídrica y energética de la minería, un tema crítico en un país que enfrenta estrés hídrico creciente.
En resumen: el cobre hoy sonríe, pero el mercado sabe que esa sonrisa depende de qué tan bien Chile y el mundo gestionen la tensión entre escasez inmediata y abundancia futura.
Bolsa Metales de Londres – Lunes 5 de octubre de 2026: – US$ 6,545 la libra (US$ 14.430 la tonelada). – Variación diaria: 0,52%. – Promedio 2026: US$ 6,10 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

Crecimiento3 días ago
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Business4 días ago
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Crecimiento4 días ago
RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción
Noticia País12 años ago
PRODUCCIÓN DE UN ÁNODO DE COBRE
Noticia Destacada4 años ago
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Business1 año ago
Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad
Crecimiento3 días ago
La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025
Business4 días ago
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

Business5 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Crecimiento1 semana ago
Mina Sierra Gorda pone en marcha ampliación para producir 26% más de cobre, con una inversión total de US$ 725 millones
-
 Business1 semana ago
“Tenemos buenos augurios para la producción minera del próximo año”
-
 Crecimiento2 semanas ago
Biministro Daniel Mas: “No existe contradicción entre desarrollo económico y cuidado del medioambiente
-
 Business5 días ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business5 días ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business6 días ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año