Noticia Destacada
Vittorio Corbo: “Para el próximo año puede que tengamos un PIB bajo 3,5% si esta guerra comercial lleva a una desaceleración más brusca de China”

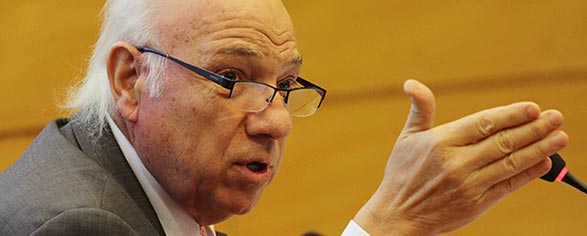
El ex presidente del Banco Central advierte que en 2019 “hay que trabajar más duro porque ya no vamos a tener el viento favorable de la economía internacional”. Sobre el debate tributario a nivel local, relativiza la importancia de una baja del gravamen corporativo. “No me corto las venas por ese tema”, afirma.
Optimista sobre el crecimiento de este año, pero en alerta respecto del próximo está el economista y ex presidente del Banco Central Vittorio Corbo.
En el plano externo,lo intranquiliza el despliegue de la guerra comercial que ha iniciado EEUU, y en el interno espera que el gobierno emprenda las reformas necesarias para que el país se expanda a una tasa sostenible sobre 3,5%.
Viendo el dinamismo que ha tenido la economía en los últimos meses, ¿le encuentra razón al exministro Nicolás Eyzaguirre cuando dijo que ellos tuvieron mala pata?
-Parte del dinamismo de la economía tiene mucho que ver con el cambio importante en las expectativas de consumidores y empresarios y eso está relacionado con que ven un gobierno que tiene en su agenda crear un ambiente más favorable para la inversión y el crecimiento. O sea no es sólo el hecho de que haya mejorado el precio del cobre lo cual ya venía de antes, sino que hay un factor interno importante, de cambio de expectativas.
¿Concuerda con las estimaciones de un crecimiento de 4% para este año?¿Fundado en qué?
-Mi proyección hoy está entre 3,8 y 4,2%, es decir como un 3,9% para este año. Este año la principal corrección al alza en el crecimiento viene por la inversión, después de una caída de 4 años consecutivos, lo que no ocurría desde antes de la Segunda Guerra Mundial. Inicialmente, se preveía que este año la inversión crecería 3% y ahora todos estamos en 5%, ese aumento nos va a permitir crecer también el próximo año entre 3,5 y 4,5%, de nuevo, condicionado a como sigue la locura afuera con la guerra comercial que se ha ido profundizando.
¿Este repunte de inversión obedece sólo a expectativas?
-A expectativa y discurso, ahora hay que hacer el delivery, cumplir, esa es la tarea pendiente. El gobierno anunció un proyecto de simplificación y modernización del régimen tributario y eso va a sacar un poco de neblina del aeropuerto para que lleguen más aviones.
¿Qué ingredientes debería contener ese proyecto ?
-Avanzar en la integración del sistema. Casi todos estamos de acuerdo en que el sistema tributario quedó muy engorroso, la administración anterior logró subir los impuestos en 3 puntos del PIB (Producto Interno Bruto) -vamos a ver si se logra-, pero había muchas formas de diseñar mejor el sistema.
¿Qué le pareció el hecho de que el Presidente haya desechado la rebaja de impuestos? ¿No es crucial para el repunte de la inversión?
-Lo que preocupa cuando se invierte en una empresa es el impuesto efectivo que se paga al final, para saber el retorno de esa inversión, y en un sistema integrado el impuesto a la empresa es un crédito al impuesto final. Hoy si un empresario está en el tramo superior (de la Renta, 35%) termina pagando cerca del 45%, y en uno integrado pagaría el 35%, o sea los impuestos bajarían.
Es decir que la integración baja de por sí el impuesto final…
-La integración de por sí lo hace. No sé por qué discuten tanto eso de bajar el impuesto a las empresas de 27% a 25%, de que era una promesa, si en un sistema integrado se puede descontar el 100% del impuesto que paga la empresa; además retenerlo a nivel de empresa es eficiente, porque reduce la evasión. No me corto las venas por ese tema, porque todos sabemos que la integración también tiene una tremenda ventaja en equidad horizontal, porque dos personas con un mismo ingreso van a pagar lo mismo, ahora no ocurre así.
¿Realizar este cambio tributario permitiría que el aumento de la inversión se afirme?
-Va a ayudar, pero no hay duda de que para que las expectativas se afirmen y sigan avanzando hay mucho que hacer en la parte interna, más ahora que hace 2 o 3 meses, porque el entorno externo se ha deteriorado, es más negativo.
¿Cómo ve ese escenario externo?
-En términos de intercambio tenemos una caída importante del cobre frente al petróleo, ese es un shock. El otro shock es que la economía de EEUU ha seguido creciendo bien, más que Europa y Japón, lo que ha llevado a un fortalecimiento del dólar americano provocando salida de capitales de los países emergentes y depreciaciones de sus monedas. Por suerte en Chile esto último no ha pasado a tasas de interés internas por el tipo de cambio flexible y un mercado financiero muy profundo.
¿Cuánto afectaría la expansión del PIB este escenario?
-Para el próximo año tenemos muchas nubes, yo estoy en un rango de entre 3,5 y 4,5%, pero puede que tengamos un PIB bajo 3,5% si esta guerra comercial lleva a una desaceleración más brusca de China.
¿Cuál será ese impacto?
-Si se desacelera más China todos los metales van a sufrir, porque ellos no importan cobre para comérselo sino que para hacer productos y exportarlos. China exporta a EEUU más de US$505 mil millones al año, es decir el 22,2% del total, el cual hasta ahora está amenazado en US$ 50 mil millones, pero si enfrentan más restricciones en su principal mercado nos va a pegar en cuanto al precio de los metales y en crecimiento mundial, ya que China explica el 50% de éste, afectando todos nuestros mercados de exportaciones. Este no es el escenario central, pero puede darse, 2018 está bastante jugado, pero para 2019 hay que trabajar más duro en remover impedimentos internos, porque ya no vamos a tener el viento favorable de la economía internacional.
¿Qué probabilidades hay de que la guerra comercial se acreciente?
-Aún sigo pensando que al final del día esto es parte de una estrategia de negociación para que China reduzca aranceles a los productos americanos y se comprometa a respetar con más fuerza la propiedad intelectual de las inversiones americanas. Espero que sea sí. Me cuesta entender la estrategia de Trump porque sabemos que estas restricciones, dado que puso aranceles a bienes intermedio (como acero y aluminio), afectan la competitividad de la industria americana.
¿Y en lo financiero también vemos nubes para Chile?
-La economía americana está en un ciclo muy expansivo, y la guerra comercial le pega mucho menos que a China, pero si empieza a afectar los precios de los productos finales la Fed no va a tener la necesidad de seguir subiendo tasas como piensa, de llegar a 3 o 3,25% el próximo año. Pero la Fed sigue convencida que tendrá que subirla, y con un dólar firme los capitales se irán con más fuerza de vuelta a EEUU, y no hay duda que ese escenario nos complica a nosotros.
¿En qué sentido?
-Si el dólar se aprecia, le pega a los commodities, y habrán más países emergentes sufriendo y en nuestro vecindario Argentina, Brasil, Colombia, y Perú lo pasarán peor. También se nos complica Asia emergente y todo ellos son un mercado importante para nosotros.
¿Qué prevé para el próximo Informe de Política Monetaria del Banco Central (BC)?
-Con la información que se tenía en el último Ipom aún pensábamos que ésta era una escaramuza comercial, pero ahora se han estado disparando cañonazos, entonces eso se considerara en el próximo Ipom. El cambio más importante es que la economía interna sigue tomando dinamismo: vamos a tener un segundo trimestre mejor de lo que pensábamos un mes atrás; las brechas de capacidad se acortan; el peso se ha depreciado en forma importante; y eso lleva a pensar que la inflación total va ir transitando a la meta (3%), mientras que la subyacente dependerá más de lo que pasa en el mercado laboral donde los costos unitarios del trabajo están muy contenidos.
¿Qué pasaría con la tasa de política monetaria (TPM) en ese panorama?
-Lo más probable es que el BC no va a tener apuro en subir tasas hasta comenzando el próximo año. Después seguirá subiendo gradualmente, quitando estímulo, si el país sigue creciendo en torno a 4%.
¿No ve ningún movimiento de tasas este año?
-Es poco probable con este ruido.
¿Tiene confianza que en este gobierno aumente el PIB potencial?
-Cuando el comité de expertos convocado por Hacienda haga su informe en agosto y el BC actualice sus proyecciones en septiembre vamos a ver que el PIB potencial tendrá un crecimiento mayor que el 2,6% estimado hoy, por el repunte de la inversión y la migración que ha mantenido el aumento sostenido de la fuerza laboral.
¿En cuánto lo pronostica?
-El PIB potencial estará más cerca de 3% que 2,6%, y de ahí para llevarlo al 3,5 o 4% si queremos sostener un crecimiento sobre 4%, deben darse las medidas para aumentar la productividad. Ahora vamos a estar contentos si nos movemos a 3%.
¿Cuáles son esas tareas cruciales?
-El gobierno tiene que mover su agenda hacia remover impedimentos que enfrenta la inversión; destrabar proyectos de infraestructura porque el país se ha ido quedando atrás en puertos, aeropuertos, lo que encarece el costo de negocios y quita competitividad; una reforma al Estado para mejorar su eficiencia. Hay áreas en las que casi todos estamos de acuerdo en avanzar estructuralmente desde el punto de vista de productividad como propender a un mercado laboral más flexible para la revolución tecnológica.
A propósito de ello ¿repuntará el empleo asalariado que hasta ahora ha estado flojo?
-El empleo se recupera más tarde en el ciclo 5 a 6 trimestres después que empieza a acelerarse el crecimiento. Si seguimos creciendo en torno a 4%, no hay duda que la recuperación del empleo va a venir.
“Si hay espacio, se puede hacer un ajuste fiscal más agresivo para guardar alimentos para el invierno”
¿Cómo evalúa el proyecto de ley que crea un Consejo Fiscal Autónomo (CFA) ?
-Va en la dirección correcta. Estaba entre las recomendaciones que hicimos en una comisión que presidí, porque hoy la regla fiscal se cumple sólo por la responsabilidad del gobierno de turno, entonces es mejor institucionalizarlo, porque esta regla la entiende solo el director de Presupuestos.
¿Y el proyecto es óptimo?
-El proyecto va en esa dirección, aunque habría que hacerle algunas modificaciones. Para que funcione bien el CFA debe tener más autonomía y mejorar el sistema de selección y remoción de miembros para protegerlos de las decisiones que toman. Es decir, que si hacen una recomendación que no sea del placer del gobierno de turno, no lo echen.
¿Qué opina de la meta de reducir el déficit estructural año a año?
-Creo que es bueno que haya un compromiso año a año, porque en la ley de Responsabilidad Fiscal señala que el compromiso se anuncia para el período; me gusta mucho más esto de metas que se puedan ir auditando y no esperar que termine una administración.
En ese sentido, ¿qué le parecía lo que hacía el gobierno anterior que recalculaba cada año?
-No me gustan esas metas en la cuales para cumplir con la inflación yo cambio el índice de precios todos los años. Se debe tener reglas más estables para computar el balance ajustado por el ciclo, no cambiar el termómetro todos los años.
¿Es suficiente con ese 0,2 punto porcentual de reducción de déficit estructural por año?
-No hay dudas que siempre se puede discutir qué velocidad darle a la reducción. Pero el país tiene tremendas necesidades de mejorar bienes públicos, como la salud que recibe el 80% de los chilenos, entre otras cosas, y se tiene que ver en la ecuación cómo hacerle espacio. Ya hay un avance en reducir la deuda: el gobierno tiene una deuda neta manejable de menos del 5% del PIB, en Japón supera el 100% del PIB, en EEUU es sobre el 70%; en Chile es bajísima, entonces si se cumple esa meta por año, auditado por ese CFA que es de verdad y no estamos jugando con los números, eso es ya un tremendo avance.

¿No es necesario ser más agresivo si las condiciones son mejores?
-Si hay espacio, porque la economía crece más, se puede hacer un ajuste fiscal más agresivo para guardar alimentos para el invierno, por si mañana viene un shock más grande, tener espacio para una política fiscal contracíclica como en 2009.
Pese a los vaivenes, el ministro de Hacienda aumentó la estimación para el cobre este año de US$2,88 a US$3,12, ¿está de acuerdo?
-Lo que pasa es que mucho del precio alto que tenemos hoy es por el precio que hubo a comienzos de año, llegar a ese precio (US$2,88) es por lo que ya pasó, pueden haber 4 o 5 centavos menos; para el próximo año es probable que tengamos un precio del cobre menos que el promedio de este año por los ajustes del último tiempo. Para 2019, todo apunta que se va acercando más a US$2,80 que sobre US$3,0.P
“El BC debe tener evaluaciones (…) pero en discusiones internas”
¿Ud diría que este consejo del Banco Central (BC) liderado por Mario Marcel ha sido más cauteloso, como ha deslizado uno de los consejeros, Alberto Naudon?
-Creo que el consejo toma las decisiones con la información que existe en ese momento, por lo general los BC deben ser cautelosos, ya tenemos suficiente ruido en la economía incluyendo el que está creando el gobierno americano, no hay que crear más ruido.
¿Habría sido crear ruido haber bajado la tasa de política monetaria (TPM) cuando lo solicitaban el ministro de Hacienda de la época, Rodrigo Valdés y otros destacados economistas?
-A lo mejor el BC podría haber bajado la tasa un cuarto de punto, pero no hace mucha diferencia, lo que sí hace la diferencia es si empieza a ser errático, porque ahí se introduce un ruido que no estaba en el sistema. La buena noticia en Chile es que se habla poco del BC eso es un tremendo activo, en cambio en otros países todos están pendientes de lo que hace el BC en Argentina, Brasil, es decir ruido, ruido, acá tenemos protección contra ruidos y eso la da el BC.
¿O sea es mejor ser cauteloso?
-Exactamente. El BC debe tomar medidas cuando tenga una probabilidad alta de que serán efectivas para el problema, deben ser tomadas con mucho cuidado, cuando la dirección (de la TPM) es la correcta y se va a mantener en esa dirección. Ahora si hay un cambio brusco en la situación internacional, el BC actúa rápido como en 2008, pero cuando los cambios son menores, los BC tienen que ver qué implicancias tiene para el escenario de los próximos 12 a 24 meses, y eso es mucho de juicio, no es ciencia exacta, porque hay incertidumbre externa y también en los modelos.
Como ex presidente del BC, ¿Cree que sea prudente que aparezcan consejeros señalando que se equivocaron, le hace bien o mal a la discusión?
-O sea, todo BC tiene que tener evaluaciones internas para ir aprendiendo de su actuar, qué lecciones saca pero deben ser discusiones internas, al interior del BC.
Es decir la ropa sucia …
-Se lava en casa. Hay que aprender, porque muchas veces puede haber errores de interpretación y el consejo tomó una decisión con la información de ese momento, si ésta era errónea deben evaluarlos ellos, pero cuando esto sale a la luz, la gente lo toma como que hubo una guerra interna.
¿Qué impacto tendría una percepción de guerra interna del BC?
-Hay que cuidar mucho más el colectivo, porque el BC es una gran institución, tremenda. Hay que tener reglas, no significa que los consejeros van a estar mudos.
Fuente/Pulso
Chile Minería/www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
#chilemineria, #mineria, #energia,#comunidades, #negocios
Business
Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras
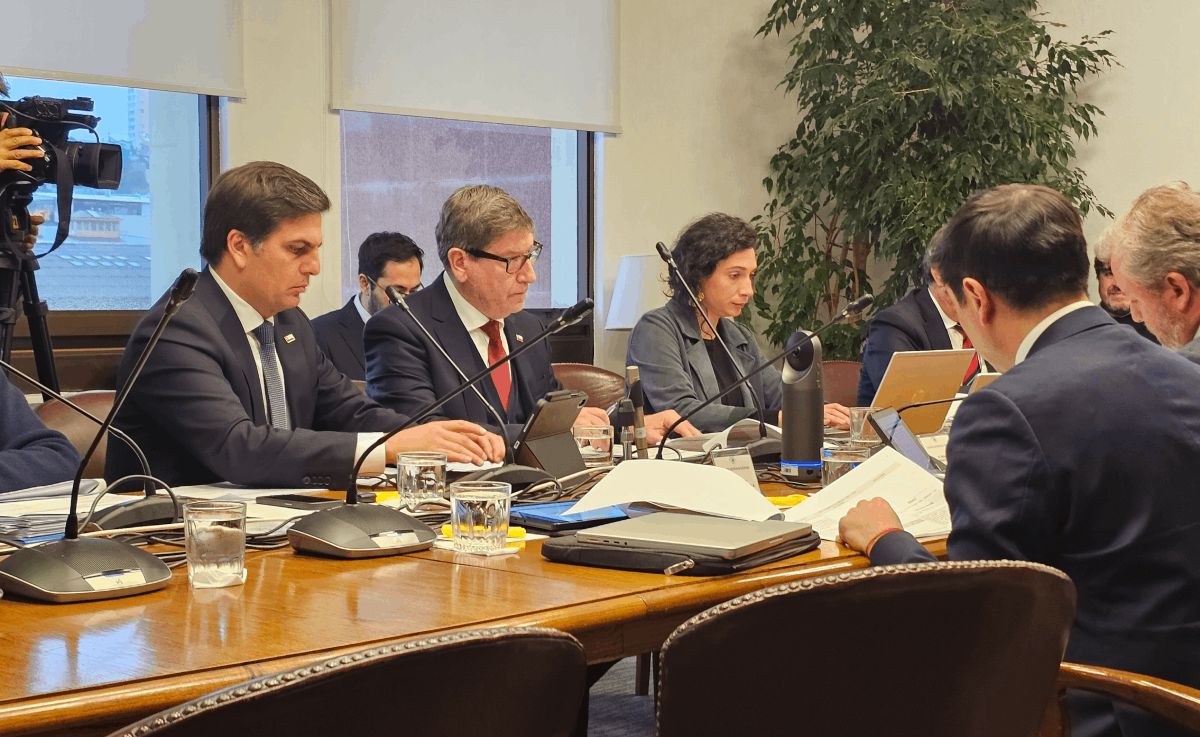
La iniciativa que simplifica y aporta certeza al régimen de patentes mineras prosigue su tramitación legislativa en la Comisión de Hacienda del Senado.
Tras ser aprobado en particular en la Comisión de Minería y Energía del Senado, el proyecto de ley que simplifica el régimen de patentes mineras dio un nuevo paso en su tramitación legislativa en el Congreso, siendo despachado a la Comisión de Hacienda para continuar con su discusión previo a ser votado en la Sala de la Cámara Alta.
De esta manera, las indicaciones ingresadas por el Ejecutivo – luego del trabajo de una mesa técnica conformada por asesores legislativos y del Ministerio de Minería – fueron aprobadas, por unanimidad y en su totalidad, salvo aquella que buscaba suprimir la obligación del Servicio Nacional de Geología y Minería de entregar información anual respecto al régimen de concesiones acogidas a la patente rebajada.
Las modificaciones propuestas por el Gobierno – con el objetivo de fortalecer y brindar certeza jurídica al desarrollo productivo de la pequeña minería –, se concentran en cuatro grandes áreas: reforzar el régimen especial para el sector; realizar adecuaciones regulatorias que contribuyan a un mejor funcionamiento de las normas en la práctica; modernizar el sistema de remates de concesiones morosas; y finalmente, establecer normas transitorias que permitan implementar los cambios de manera gradual y ordenada.
El biministro de Economía y Minería, Daniel Mas, destacó que “el impacto de este proyecto de ley para el sector minero se traduce en mayor certeza jurídica para los titulares; reglas más claras y mayor previsibilidad en la toma de decisiones; menores cargas y complejidad regulatoria, suprimiendo trámites y obligaciones que no sean indispensables para que el sistema funcione adecuadamente; mejor focalización de los beneficios a la pequeña minería; y mayor eficiencia en el remate de concesiones con procedimientos más rápidos, claros y capaces de movilizar efectivamente la propiedad minera”.
Para el subsecretario de Minería, Álvaro González, “la lógica de fondo es bastante sencilla: queremos un sistema que entregue certeza al titular, que no le imponga cargas innecesarias y que, al mismo tiempo, permita que el Estado administre de manera más eficiente la propiedad minera”.
Una vez materializado el proyecto de ley, la actividad minera dispondrá de reglas más claras y un régimen general de patente más beneficioso, con causales de rebaja bien delimitadas, alineando el sistema de patentes con los objetivos de desarrollo minero del país.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Este lunes 5 de octubre de 2026, el cobre cerró con un avance moderado pero significativo en la Bolsa de Metales de Londres (LME): US$ 6,545 la libra (equivalente a US$ 14.430 por tonelada), registrando un alza de 0,52% respecto a la jornada anterior.
Detrás de ese número hay una historia que vale la pena contar, porque no se trata solo de una cifra en una pantalla: es el pulso de un mercado que está sintiendo la tensión entre una demanda global creciente y una oferta que, especialmente en Chile, muestra señales de estrechez.
¿Qué está moviendo el precio hoy?
Tres factores clave explican este comportamiento alcista:
-
Caída de inventarios en Londres: Las reservas europeas de cobre disminuyeron en 3.750 toneladas métricas durante la sesión, llevando el total a 244.900 toneladas. Menos stock disponible significa mayor presión sobre los compradores inmediatos, lo que sostiene los precios al alza.
-
Riesgo de paralizaciones mineras en Chile: Noticias sobre posibles huelgas en operaciones chilenas han añadido una prima de riesgo al metal, ya que cualquier interrupción en la producción del principal exportador mundial se traduce rápidamente en volatilidad.
-
Alivio en expectativas de tasas de la Fed: Datos laborales de EE.UU. más débiles de lo esperado enfriaron las apuestas por alzas agresivas de tasas, lo que debilita al dólar y hace más atractivo el cobre para inversores institucionales.
Proyecciones para Chile: Un año de precios altos, pero con desafíos productivos
Para Chile, este escenario es una espada de doble filo. Por un lado, Cochilco proyecta un precio promedio de US$ 5,95 la libra para 2026, lo que representa un entorno favorable para las finanzas públicas y la rentabilidad minera. Sin embargo, la producción chilena enfrenta vientos en contra: se espera que el país cierre 2026 con 5,27 millones de toneladas, una caída de 2,6% respecto al año anterior, arrastrada por menores volúmenes en operaciones clave como Codelco, Escondida y Spence.
La buena noticia es que 2027 podría marcar un punto de inflexión: Cochilco estima una recuperación de 5,2%, alcanzando 5,55 millones de toneladas, siempre que proyectos como Rajo Inca (El Teniente) y la estabilización de Quebrada Blanca se concreten según lo planificado. En ese contexto, el precio promedio para 2027 se proyecta en US$ 5,10 la libra, una normalización gradual tras el pico de 2026.
¿Qué espera el mercado a futuro?
El consenso entre analistas apunta a un mercado físicamente restringido en el corto plazo, con precios que podrían mantenerse por encima de los US$ 6 la libra mientras persistan los cuellos de botella en la oferta. Sin embargo, hacia 2027-2028 se anticipa una normalización de la oferta global, impulsada por nuevos proyectos en Chile, Perú y África, lo que podría presionar los precios hacia la baja si la demanda china no se acelera al ritmo esperado.
Para Chile, la lección es clara: Los precios altos son una oportunidad, pero no una garantía. La clave estará en ejecutar proyectos de expansión con eficiencia, reducir costos operacionales y diversificar mercados más allá de China, que sigue siendo el principal comprador pero también la mayor fuente de incertidumbre.
En perspectiva: ¿qué significa esto para el país?
El cobre sigue siendo el termómetro económico de Chile. Un precio sostenido por encima de US$ 6 la libra no solo fortalece el tipo de cambio, sino que también abre espacio fiscal para inversión pública y reducción de deuda. Pero el verdadero desafío es estructural: transformar esta bonanza cíclica en inversión productiva de largo plazo, especialmente en tecnologías que reduzcan la huella hídrica y energética de la minería, un tema crítico en un país que enfrenta estrés hídrico creciente.
En resumen: el cobre hoy sonríe, pero el mercado sabe que esa sonrisa depende de qué tan bien Chile y el mundo gestionen la tensión entre escasez inmediata y abundancia futura.
Bolsa Metales de Londres – Lunes 5 de octubre de 2026: – US$ 6,545 la libra (US$ 14.430 la tonelada). – Variación diaria: 0,52%. – Promedio 2026: US$ 6,10 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
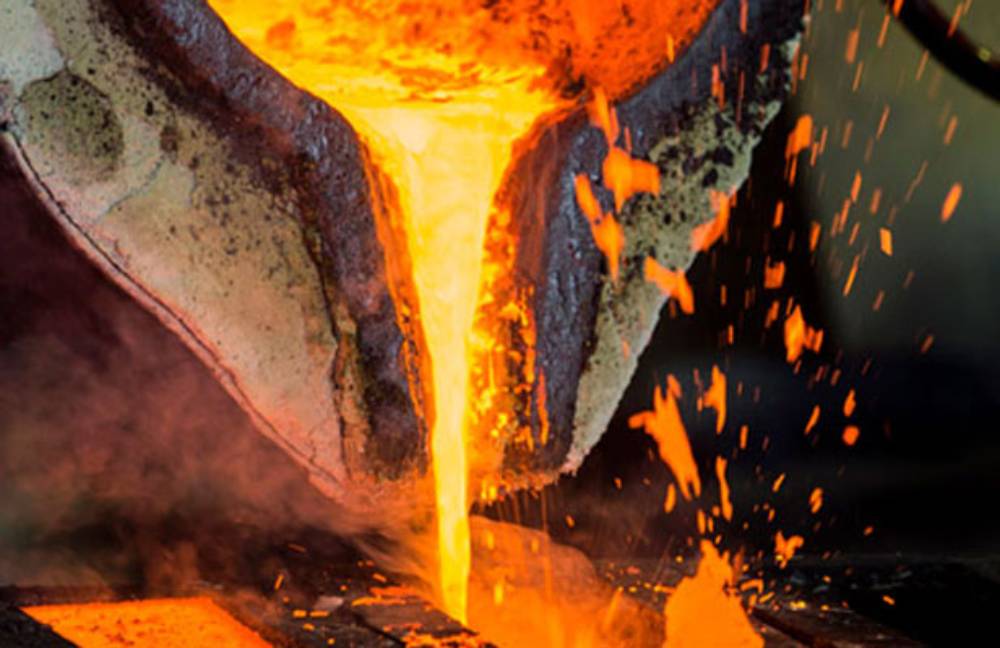
El cobre abrió esta semana en un máximo histórico en Londres, reflejando un mercado tensionado y una demanda internacional que sigue superando a una oferta incapaz de reaccionar con rapidez.
Para Chile, el escenario es favorable en ingresos externos, recaudación y tipo de cambio, aunque la volatilidad seguirá siendo elevada mientras persistan las tensiones comerciales y los riesgos de menor crecimiento global.
El cobre comenzó este lunes 7 de septiembre de 2026 con una señal potente para los mercados: el contrato a tres meses de la Bolsa de Metales de Londres (LME) llegó a cotizar hasta US$14.533 por tonelada, un nuevo máximo histórico, tras avanzar hasta 0,8% durante la sesión. El movimiento no es sólo una reacción financiera de corto plazo; expresa la creciente preocupación de consumidores, fundiciones y gobiernos por asegurar metal disponible en un mercado físico cada vez más estrecho.
En la última rueda hábil previa, el viernes 4 de septiembre, el cobre LME había cerrado en US$14.378,50 por tonelada. Es decir, el mercado ya venía desde niveles excepcionalmente altos y este lunes extendió la escalada, superando las referencias récord vistas a comienzos de año. En términos prácticos, el precio bordea los US$6,59 por libra en Londres, una cifra muy por encima de las proyecciones que dominaron el debate económico chileno a fines de 2025.
La trayectoria reciente confirma un mercado alcista, pero no lineal. El cobre en futuros estadounidenses registró US$6,73 por libra este 7 de septiembre, con un alza diaria cercana a 0,99%; la sesión mostró además una amplitud importante entre mínimo y máximo, una señal de que el mercado está sensible a noticias de comercio, inventarios, producción y tasas de interés. Esta volatilidad es esperable: cuando el precio se ubica en récords, los inversionistas toman ganancias rápidamente, mientras los consumidores industriales intentan adelantar compras para no quedar expuestos a un nuevo salto.
El detonante inmediato de la jornada ha sido la expectativa de que el presidente de Estados Unidos, Donald Trump, amplíe aranceles a las importaciones de cobre refinado. Sólo la posibilidad de nuevas barreras comerciales ha llevado a empresas y operadores a reordenar flujos físicos, anticipar embarques y competir por unidades disponibles. El resultado es una prima adicional sobre un mercado que ya arrastraba restricciones estructurales de oferta
Detrás del impulso coyuntural hay un problema más profundo: abrir una fundición o expandir capacidad de refinación toma mucho menos tiempo que descubrir, autorizar, construir y poner en régimen una nueva mina. India, por ejemplo, proyecta hasta 5 millones de toneladas de capacidad de refinación hacia 2030 y una dependencia de importaciones de concentrado cercana a 95%. Esa expansión transforma al país en un comprador estructural de materias primas en el mercado marítimo, compitiendo con China y otros grandes consumidores por concentrados y cátodos.
Los inventarios también ayudan a explicar la firmeza de los precios. Las existencias promedio de cobre en la LME durante septiembre se situaban cerca de 234.530 toneladas, frente a 394.892 toneladas en mayo, según antecedentes reportados por el mercado. Una baja de esa magnitud no implica por sí sola escasez inmediata, pero reduce el colchón disponible ante interrupciones productivas, atrasos logísticos o compras de emergencia.
Para Chile, principal productor mundial, el panorama es claramente positivo, aunque exige prudencia. Un cobre alto mejora los términos de intercambio: por cada tonelada exportada, el país recibe más dólares. Esto fortalece la posición externa, eleva los ingresos de las compañías mineras, favorece la recaudación ligada a la actividad y puede dar más espacio fiscal si el precio se sostiene. El Banco Central ya había elevado su supuesto promedio para el cobre a US$4,70 por libra en 2026 y US$4,60 en 2027, precisamente por un entorno externo más favorable. El precio actual está muy por encima de esas referencias, por lo que, de mantenerse, podría significar una sorpresa positiva para las cuentas externas chilenas.
Sin embargo, no conviene confundir un precio récord con un ingreso permanente. La minería chilena enfrenta desafíos propios: menor ley de mineral en yacimientos maduros, mayores costos de agua y energía, complejidad de permisos, exigencias ambientales y riesgos climáticos. A ello se suman interrupciones operacionales: Antofagasta redujo su guía de producción 2026 después de tormentas severas en Chile. En un mercado ajustado, cada tonelada que no llega desde Chile, Perú, África o Indonesia puede tener un impacto desproporcionado sobre la cotización.
La expectativa base del mercado sigue siendo favorable para el cobre en los próximos trimestres. La electrificación, las redes de transmisión, la expansión de centros de datos, la inversión en infraestructura y el crecimiento de capacidad de refinación en Asia sostienen una demanda más robusta que la oferta minera de rápida disponibilidad. Para Chile, esto abre una ventana relevante: no sólo exportar más valor, sino acelerar inversiones que permitan mantener producción, desarrollar proyectos y avanzar en procesamiento, innovación y proveedores tecnológicos locales.
La principal advertencia es que el camino no será recto. Un dólar más fuerte, tasas de interés altas, una desaceleración de China, nuevos aranceles que dañen el comercio o una liberación de inventarios podrían provocar correcciones bruscas. Pero mientras continúe la estrechez física del mercado y no entren nuevos proyectos mineros de gran escala con rapidez, la tendencia de fondo parece seguir siendo alcista. El cobre hoy vuelve a ser una ventaja estratégica para Chile; el desafío es convertir esta bonanza de precio en capacidad productiva, inversión y desarrollo duradero.
Bolsa Metales de Londres – Lunes 7 de septiembre de 2026: – US$ 6,595 la libra (US$ 14.540 la tonelada). – Variación diaria: 1,18%. – Promedio 2026: US$ 6,0 la libra.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
Business
Biministro Daniel Mas destaca nuevas medidas del gobierno en modernización regulatoria y exploración minera para incrementar producción de cobre
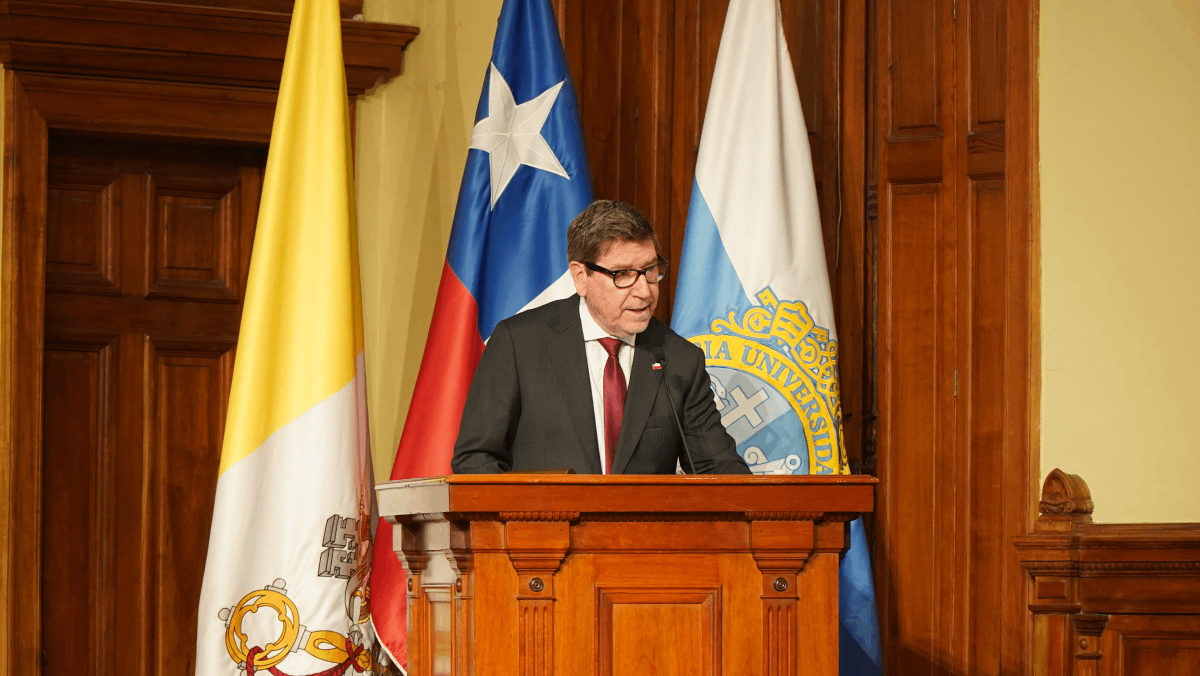
Junto a los avances en simplificación de permisos y modificaciones reglamentarias para el sector, el secretario de Estado dio a conocer en seminario Clapes UC, el inicio de una mesa para impulsar la exploración con foco en reafirmar el liderazgo minero de Chile.
Incrementar el crecimiento de la producción nacional de cobre de manera sostenida, asegurando que cada tonelada adicional extraída y procesada contribuya a transformar la calidad de vida de las personas, es el desafío que se ha planteado el gobierno para fortalecer el liderazgo minero de Chile, atraer inversión y generar más empleo y oportunidades para las regiones.
Así lo señaló el biministro de Economía y Minería, Daniel Mas, al inaugurar esta mañana el seminario “La carrera por los seis millones de toneladas: Más producción, mayor productividad y más valor para Chile”, organizado por Clapes UC.
Durante el foro, la autoridad detalló las principales medidas que está impulsando el Ejecutivo para generar mayor certeza jurídica, simplificar la regulación y promover la inversión y la exploración minera, en un escenario donde – subrayó – “el país mantiene una producción estancada que ha oscilado en los últimos años, entre los 5 y 5,5 millones de toneladas anuales, perdiendo terreno relativo frente a otros distritos internacionales que han modernizado sus marcos institucionales para capturar capitales globales”, comentó.
Asimismo, agregó que a ello se suma una menor ley del mineral, una caída de la inversión en exploración y una ruta de tramitación que requiere en promedio 147 permisos y que puede llegar a superar los 10 años.
“El gobierno asumió el compromiso no de administrar el estancamiento o de hacerlo más llevadero, sino de operar las transformaciones estructurales que devuelvan a Chile a la cumbre de su potencial productivo minero”, afirmó el titular de la cartera.
Al respecto, el biministro Mas señaló que “para desatar la inversión y alcanzar la meta de los 6 millones de toneladas con mayor productividad, estamos desplegando una nueva arquitectura legal e institucional, anclada en la simplificación regulatoria, la disminución de la carga tributaria, la certeza jurídica y la modernización”.
Principales medidas
Entre las nuevas iniciativas impulsadas por gobierno se encuentra la reducción gradual del impuesto corporativo de 27% a 23%, contemplada en la Ley de Reconstrucción Nacional, junto con la restitución de la invariabilidad tributaria de hasta 25 años para proyectos estratégicos.
En materia regulatoria, la implementación de la Ley Marco de Autorizaciones Sectoriales apunta a reducir entre 30% y 70% los tiempos de tramitación de proyectos. En paralelo, el Ministerio de Minería avanza en ajustes a los reglamentos de Seguridad Minera y Ley de Cierre y Relaves, simplificando procedimientos y transformando determinados trámites en declaraciones juradas.
El biministro también destacó en esta línea, el proyecto de ley que avanza en el Congreso para simplificar el régimen de patentes mineras que está orientado a reducir carga burocrática, fomentar la exploración temprana e incentivar la exploración y explotación efectiva de concesiones.
Finalmente, el secretario de Estado comentó que con foco dar nuevo impulso a la exploración, desde el ministerio se levantó una mesa técnica sobre la materia -con participación de actores públicos y privados- que trabaja en propuestas relacionadas con financiamiento de empresas junior, acceso a capital de riesgo y reducción de tiempos de permisos, con el objetivo de aumentar la exploración greenfield y fortalecer la cartera de futuros proyectos.
Tratado de integración minera con Argentina
El biministro Mas destacó, asimismo, el impulso y fortalecimiento de cooperación minera entre Chile y Argentina reactivada por el gobierno con una agenda de trabajo del Tratado de Integración y Complementación Minera firmado en 1997. “Si vamos a desatar todo nuestro potencial, no podemos pasar por alto esta oportunidad. Por eso, desde antes que asumiéramos nos pusimos a trabajar para reactivar este importante instrumento de colaboración internacional”, explicó.
Y adelantó una próxima reunión de la Comisión Administradora del tratado tras el encuentro de julio en Buenos Aires. “Se ha fijado para este mes de agosto una nueva sesión donde fijaremos nuevos pasos para protocolos adicionales de proyectos que llevan años en tramitación. Esto es elemental para el camino al nuevo boom de producción, y no podemos perder la oportunidad”, concluyó la autoridad.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin
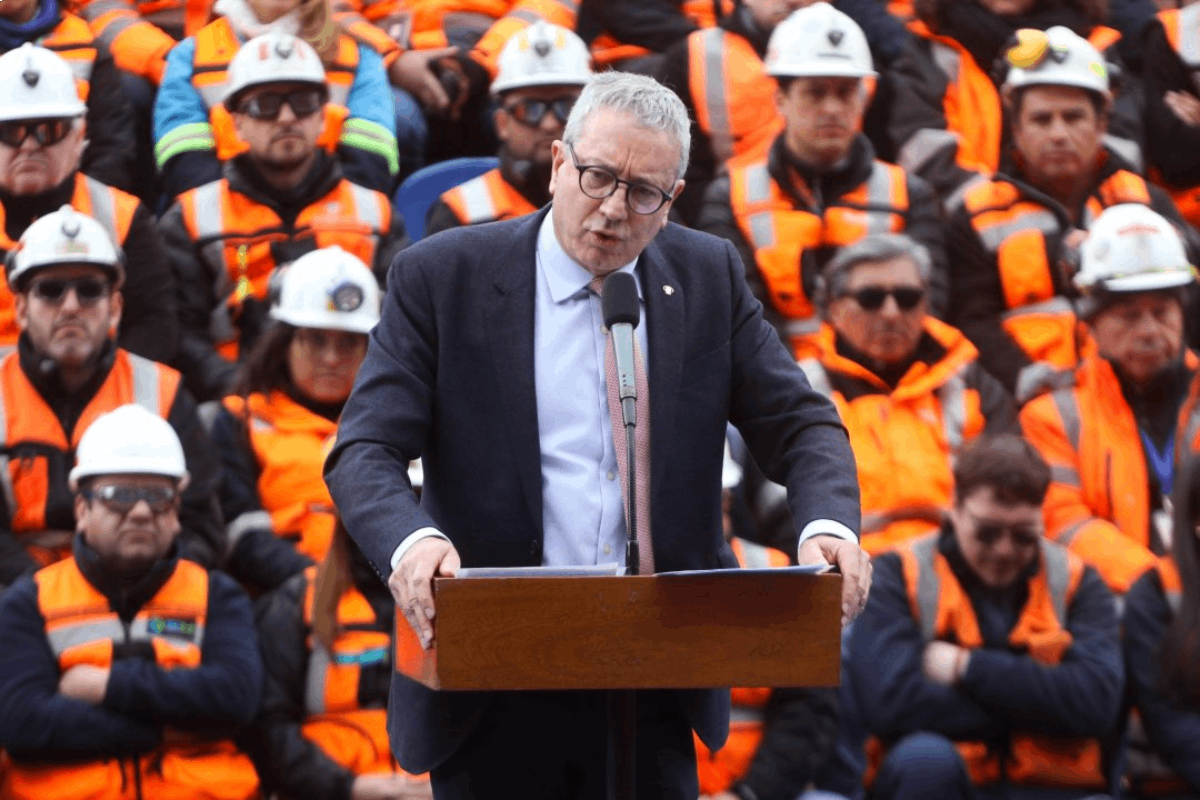
La medida acordada por los Ministerios de Hacienda y Minería permite fortalecer la posición financiera de la empresa y constituye un respaldo al Plan de Recuperación que lidera la nueva administración.
En una decisión histórica para la Corporación y el Estado de Chile, Codelco podrá capitalizar el 100% de sus utilidades correspondiente al ejercicio 2025. La medida, acordada por los ministros de Hacienda, Jorge Quiroz, y de Minería, Daniel Mas, permitirá a Codelco destinar esos recursos a su continuidad operacional y cartera de proyectos, reduciendo la necesidad de incrementar su deuda.
La capitalización materializa una iniciativa impulsada por el presidente del directorio, Bernardo Fontaine, desde su llegada a Codelco, y constituye un apoyo concreto del Gobierno al Plan Estratégico de Recuperación que se está trabajando para fortalecer la empresa.
El Presidente de la República, José Antonio Kast, destacó la medida en una ceremonia realizada en la División Andina: “Estamos con Codelco. Por eso capitalizaremos el 100% de sus utilidades de 2025. Lo anunciamos hoy, en el Día del Minero y la Minera, como un reconocimiento a su abnegada y trascendental labor. La Corporación es clave para el desarrollo de los chilenos y para el financiamiento del Estado”.
“La decisión del Gobierno del Presidente José Antonio Kast es una señal de respaldo a Codelco y a la hoja de ruta que hemos planteado para fortalecer la empresa. Nada mejor que recibir esta noticia en el Día del Minero. La minería chilena se ha construido gracias a generaciones de hombres y mujeres que han trabajado muchas veces lejos de sus familias, enfrentando condiciones exigentes y haciendo de esta actividad una parte esencial de la historia y del desarrollo de Chile”, afirmó el presidente del directorio de Codelco, Bernardo Fontaine.
“Esta capitalización nos permite avanzar con mayor solidez, pero también nos impone una enorme responsabilidad: administrar estos recursos con austeridad, eficiencia y disciplina financiera, priorizando las inversiones realmente estratégicas para recuperar capacidad productiva y maximizar nuestro aporte al país y al Estado”, agregó Fontaine.
Por su parte, el presidente ejecutivo de Codelco, Jorge Gómez, subrayó que “este respaldo nos exige transformar los recursos en resultados concretos. Nuestro foco está en la seguridad y recuperar los flujos con disciplina operacional y una gestión eficiente, para construir un Codelco más sólido y generar más valor para Chile”.
“Codelco tiene muchos desafíos, y el Estado va a tener que hacer un esfuerzo. Y cuando hacemos esto, y me toca hablarlo como ministro de Hacienda, en representación de los intereses de todos los chilenos, es porque pensamos que Codelco es un buen negocio. Con estos recursos, buscamos que procure contener su deuda y emprenda los proyectos relevantes”, señaló el ministro de Hacienda, Jorge Quiroz.
“El Gobierno está tomando una decisión política clara: Chile cree en Codelco y va a respaldarla para que vuelva a desplegar toda su capacidad productiva y su enorme potencial para el país”, aseguró el ministro de Minería, Daniel Mas.
Capitalización de US$ 2.422 millones
Las utilidades correspondientes al ejercicio 2025 que se capitalizarán, ascienden a US$ 2.422 millones, recursos que permanecerán en la empresa. Esta cifra incluye la valorización contable de la participación de la Corporación en NovAndino Litio.
De manera plenamente consistente con esta capitalización, el directorio de Codelco ha definido cuatro pilares estratégicos para su gestión: más seguridad de las personas; maximizar los aportes de Codelco al Estado buscando no aumentar el endeudamiento; ordenar la casa con transparencia, y la sostenibilidad integral.
“Estamos trabajando para fortalecer Codelco y recuperar la confianza de los chilenos. En los próximos meses presentaremos un Plan Estratégico de Recuperación que revisará integralmente nuestras operaciones y todas aquellas decisiones necesarias para construir una empresa más robusta, sostenible y capaz de generar el mayor valor posible para Chile. Nuestro objetivo es que Codelco recupere el liderazgo que merece”, concluyó Bernardo Fontaine.
Chile Minería
www.chilemineria.cl
www.facebook.com/chilemineria.cl/
twitter.com/CHILEMINERIA
www.instagram.com/chilemineria
#chileminería, #minería, #energía,#cobre,#centrocesco, #negocios,#aprimin

Komatsu Cummins Chile obtiene el Sello de Excelencia HuellaChile por sexto año consecutivo

Escondida y sindicato de supervisores alcanzan preacuerdo y postergan la huelga a la espera de una votación

Ministerio de Economía, SQM y la AII realizan Jornada de Vinculación de Proveedores Locales en la #SemanaDeLaPYME
PRODUCCIÓN DE UN ÁNODO DE COBRE
GOBIERNO LLEGA A TORONTO A CAPTAR CAPITALES PARA LA MINERÍA CON 34 PROYECTOS DE EXPLORACIÓN

Cultura organizacional en minería: el motor silencioso detrás del talento, la inclusión y la seguridad

La minería del cobre representó el 15% de todo el consumo energético de Chile en 2025

Comisión de Minería del Senado aprueba en particular proyecto de ley que simplifica régimen de patentes mineras

El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business1 semana ago
El cobre hoy experimento un lunes verde en Londres que habla de escasez y oportunidades
-
 Business1 semana ago
Wealth Minerals presenta proyecto de litio por unos US$ 4.000 millones en el norte del salar de Atacama
-
 Business1 semana ago
Los dividendos distribuidos por la gran minería sumaron casi US$4.500 millones en los primeros seis meses del año
-
 Opinión1 semana ago
Chile no crece cuando el Estado se transforma en el freno
-
 Business1 semana ago
Michelin reconoce a Lomas Bayas por duplicar su meta de valorización de neumáticos
-
 Crecimiento1 semana ago
RBC plantea dudas sobre la capacidad de Antofagasta Minerals para lograr sus previsiones de producción